Introdução: por que acontecem divergências no caixa e no estoque?
Diferenças entre o valor registrado no caixa e o dinheiro realmente recebido, assim como divergências entre o estoque físico e o saldo apresentado pelo sistema, estão entre os problemas que mais dificultam o controle de uma operação comercial. Em muitos casos, essas situações não acontecem por um único erro, mas pelo acúmulo de pequenas falhas durante a rotina de vendas.
Uma venda registrada de maneira incorreta, por exemplo, pode gerar consequências em diferentes controles. Se um produto for entregue ao cliente sem que a operação seja finalizada corretamente, o estoque continuará apresentando uma quantidade que já não existe fisicamente. Ao mesmo tempo, o valor correspondente à venda pode não aparecer corretamente no movimento do caixa.
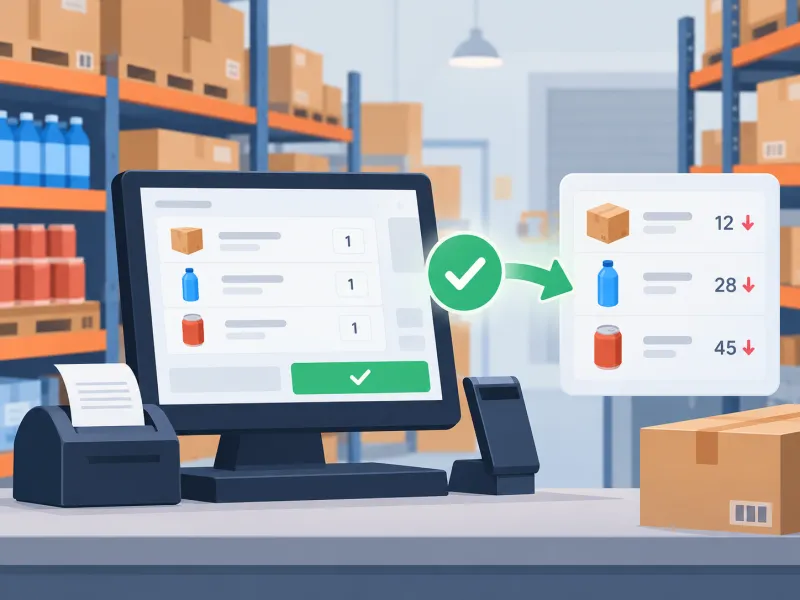
É justamente por isso que organizar todas as etapas da venda é tão importante. O uso de um PDV Ponto de Venda contribui para reunir informações sobre produtos, valores, pagamentos e movimentações em um fluxo mais organizado, reduzindo a dependência de anotações separadas e conferências manuais.
As divergências operacionais podem ser entendidas como diferenças entre aquilo que deveria ter acontecido e aquilo que realmente foi registrado. No estoque, isso acontece quando o sistema informa determinada quantidade de um produto, mas a contagem física apresenta outro número. No caixa, ocorre quando o saldo esperado não corresponde ao valor efetivamente recebido durante o período.
Entre as situações que podem provocar essas diferenças estão:
-
vendas não registradas corretamente;
-
produtos vendidos sem atualização do estoque;
-
cancelamentos realizados de maneira inadequada;
-
devoluções sem ajuste da movimentação;
-
preços cadastrados incorretamente;
-
formas de pagamento selecionadas de maneira errada;
-
retiradas do caixa sem registro;
-
entradas de dinheiro não identificadas;
-
erros na quantidade de produtos vendidos.
Um exemplo simples ajuda a entender o impacto dessas falhas. Imagine uma loja que possui dez unidades de determinado produto no sistema. Durante o dia, três unidades são vendidas, mas uma das vendas não é registrada corretamente. Ao final do expediente, o sistema poderá indicar oito unidades disponíveis, enquanto fisicamente existem apenas sete.
A princípio, a diferença parece pequena. Entretanto, se situações semelhantes acontecerem com vários produtos todos os dias, o saldo do estoque poderá se tornar cada vez menos confiável. Isso pode levar a novas compras desnecessárias, falta de produtos importantes ou até vendas de mercadorias que já não estão disponíveis.
No caixa, problemas semelhantes também podem surgir. Se uma venda recebida em dinheiro for lançada como cartão, por exemplo, o total das vendas pode até permanecer correto, mas a conferência por forma de pagamento apresentará diferenças. O responsável pelo fechamento precisará investigar a origem do problema para compreender por que há mais dinheiro físico no caixa do que o sistema esperava.
Os cancelamentos merecem atenção especial. Quando uma venda é cancelada, é necessário garantir que os efeitos daquela operação também sejam corrigidos. Dependendo da situação, o produto precisa retornar ao estoque e o valor da venda deve deixar de fazer parte do movimento correspondente.
Outro ponto importante é o cadastro dos produtos. Um item duplicado ou com informações incorretas pode dificultar a identificação da mercadoria no momento da venda. Em vez de registrar o produto correto, o operador pode selecionar outro cadastro semelhante, provocando uma movimentação de estoque equivocada.
Por isso, evitar divergências exige mais do que apenas conferir os números no final do dia. É necessário criar um fluxo de trabalho no qual cada movimentação seja registrada no momento em que acontece. Dessa forma, as informações ficam mais próximas da realidade da operação e os erros podem ser identificados antes que se acumulem.
O que é um PDV Ponto de Venda e como funciona?
O PDV Ponto de Venda é a solução utilizada para registrar e acompanhar as operações realizadas no momento da venda. Na prática, é no PDV que o operador identifica os produtos escolhidos pelo cliente, informa as quantidades, verifica os valores, aplica as condições permitidas e registra a forma de pagamento.
Embora muitas pessoas relacionem o PDV apenas ao caixa, sua função pode envolver diferentes etapas da operação comercial. Quando existe integração entre as informações, uma única venda pode gerar várias atualizações automaticamente.
O processo normalmente começa pela identificação do produto. Isso pode acontecer por código de barras, código interno ou pesquisa pelo cadastro. Depois que o item é localizado, o sistema apresenta informações como descrição, quantidade e preço.
Se o cliente comprar mais de uma unidade, a quantidade também precisa ser registrada corretamente. Esse detalhe é importante porque cada unidade vendida deve ser considerada na movimentação do estoque.
Após a inclusão dos produtos, o sistema calcula o valor total da venda. Dependendo das regras utilizadas pela empresa, podem existir descontos, acréscimos ou outras condições comerciais. O objetivo é manter o valor apresentado ao cliente de acordo com aquilo que será registrado na operação.
A próxima etapa envolve a forma de pagamento. O cliente pode pagar utilizando dinheiro, cartão, PIX ou outras modalidades disponíveis no estabelecimento. A classificação correta dessa informação facilita a conferência posterior.
Por exemplo, se foram registrados R$ 2.000 em vendas durante o dia, não basta saber apenas o valor total. É importante identificar quanto foi recebido em dinheiro, quanto foi movimentado por cartão e quanto foi pago por outros meios.
Essa divisão permite comparar os registros do sistema com os valores efetivamente movimentados.
O caixa também pode receber outros tipos de movimentação. Entre elas podem estar:
-
abertura com valor inicial;
-
entradas adicionais;
-
retiradas;
-
vendas;
-
cancelamentos;
-
devoluções;
-
fechamento do período.
Quando essas movimentações são registradas corretamente, torna-se mais simples compreender como o saldo foi formado.
A atualização do estoque é outra etapa importante. Quando uma venda é finalizada, os produtos envolvidos devem ser descontados das quantidades disponíveis. Isso ajuda a manter o saldo mais próximo da quantidade física existente.
Imagine que uma empresa tenha 50 unidades de determinado produto. Se cinco unidades forem vendidas corretamente pelo PDV Ponto de Venda, o saldo deverá ser atualizado para 45 unidades. Dessa forma, quem consultar o estoque depois da venda terá uma informação mais atualizada sobre a disponibilidade.
Essa integração também reduz a necessidade de registrar a mesma informação várias vezes. Sem um fluxo organizado, uma venda poderia ser anotada primeiro no caixa e depois lançada separadamente no estoque. Quanto mais lançamentos manuais forem necessários, maior será a possibilidade de ocorrerem esquecimentos, duplicidades ou erros de digitação.
Outro benefício da centralização é a possibilidade de consultar o histórico das movimentações. Caso uma diferença seja identificada posteriormente, os responsáveis podem verificar vendas, cancelamentos, alterações e outras operações relacionadas ao período analisado.
Para que o controle funcione corretamente, porém, o uso do sistema precisa estar acompanhado de processos bem definidos. Não adianta contar com uma ferramenta organizada se vendas são realizadas fora do sistema ou se cancelamentos e retiradas deixam de ser registrados.
Uma rotina mais segura pode seguir uma sequência simples:
-
cadastrar corretamente os produtos;
-
registrar todos os itens vendidos;
-
conferir quantidades antes de finalizar a venda;
-
selecionar corretamente a forma de pagamento;
-
registrar cancelamentos e devoluções;
-
acompanhar as movimentações do caixa;
-
verificar a atualização dos saldos de estoque;
-
realizar conferências periódicas.
Com esse processo, o PDV Ponto de Venda deixa de ser apenas uma ferramenta para finalizar compras e passa a participar diretamente da organização das informações da empresa. Vendas, valores recebidos e movimentações de produtos passam a seguir um fluxo único, facilitando a identificação de inconsistências e tornando as conferências do caixa e do estoque mais precisas.
Quais são as principais causas de divergências no caixa?
As divergências no caixa costumam surgir quando alguma movimentação é registrada de forma diferente do que realmente aconteceu durante a venda. Mesmo erros pequenos podem comprometer a conferência no final do expediente e dificultar a identificação da origem da diferença.
Por isso, é importante compreender quais situações mais contribuem para esse problema e criar uma rotina de registro mais cuidadosa. Quando o PDV Ponto de Venda é utilizado de maneira organizada, cada movimentação pode ser acompanhada com mais clareza e conferida posteriormente.
Venda registrada com valor incorreto
Um dos erros mais comuns acontece quando o valor registrado não corresponde ao que foi efetivamente cobrado do cliente. Isso pode ocorrer por problemas no cadastro do produto, quantidade informada de forma errada ou alteração manual do preço.
Imagine que um produto tenha preço correto de R$ 35,00, mas seja registrado por R$ 30,00. A diferença de R$ 5,00 pode parecer pequena isoladamente, porém, se esse tipo de situação acontecer várias vezes ao longo do dia, o impacto no fechamento será maior.
A conferência dos valores antes de finalizar a venda ajuda a reduzir esse tipo de problema.
Forma de pagamento selecionada errada
Outra causa frequente de divergência é registrar uma modalidade de pagamento diferente daquela utilizada pelo cliente.
Por exemplo, uma venda de R$ 150,00 foi paga em dinheiro, mas o operador selecionou cartão. O total vendido continua sendo R$ 150,00, porém a conferência das formas de pagamento ficará incorreta.
Nesse caso, o caixa físico terá mais dinheiro do que o esperado, enquanto o relatório poderá mostrar um valor maior em cartão.
Por isso, é importante confirmar a forma de pagamento antes da finalização da operação.
Troco informado ou calculado incorretamente
Erros relacionados ao troco também podem provocar diferenças no fechamento.
Se uma venda custa R$ 70,00 e o cliente entrega R$ 100,00, o troco correto é de R$ 30,00. Caso sejam entregues R$ 35,00 por engano, haverá uma diferença de R$ 5,00 no caixa.
Para diminuir esse risco, o operador deve:
-
conferir o valor recebido;
-
confirmar o total da venda;
-
observar o troco indicado;
-
entregar o valor somente após a conferência.
Mesmo quando o cálculo é realizado automaticamente, a atenção do operador continua sendo importante.
Cancelamentos realizados sem controle
Cancelamentos precisam ser registrados de forma correta para que a movimentação original seja ajustada.
Quando uma venda é cancelada fora do fluxo adequado, o valor pode continuar aparecendo no movimento do caixa ou o produto pode permanecer como vendido.
Também é importante manter um histórico dessas operações, permitindo identificar:
-
qual venda foi cancelada;
-
qual valor estava envolvido;
-
quais produtos faziam parte da operação;
-
quando o cancelamento ocorreu;
-
motivo informado.
Esse acompanhamento facilita a análise quando alguma diferença é encontrada.
Sangrias e suprimentos sem registro
Durante o expediente, podem ocorrer retiradas e entradas de dinheiro no caixa.
A sangria representa uma retirada de valores. Já o suprimento corresponde à entrada de dinheiro adicional no caixa, normalmente para reforçar o valor disponível para troco ou outra necessidade operacional.
Se essas movimentações acontecerem sem registro, o valor físico ficará diferente do saldo esperado.
Por exemplo, se forem retirados R$ 300,00 do caixa sem registrar a sangria, o fechamento apresentará uma diferença negativa do mesmo valor, mesmo que nenhuma venda esteja incorreta.
Por isso, toda entrada ou retirada deve ser registrada no momento em que acontece.
Descontos aplicados incorretamente
Os descontos também precisam seguir regras claras.
Problemas podem acontecer quando:
-
o percentual informado está errado;
-
o desconto é aplicado ao produto incorreto;
-
o operador altera o valor sem conferência;
-
a condição comercial não é registrada adequadamente.
Uma venda originalmente no valor de R$ 200,00, por exemplo, pode passar para R$ 180,00 após um desconto de 10%. Se o valor cobrado e o registrado forem diferentes, o fechamento poderá apresentar inconsistências.
Vendas não finalizadas adequadamente
Em alguns casos, os produtos são entregues ao cliente, mas a venda permanece aberta ou não é concluída no sistema.
Isso pode acontecer por distração, interrupções durante o atendimento ou falhas no processo operacional.
Quando uma venda não é finalizada corretamente, podem ocorrer problemas como:
-
valor não incluído no movimento;
-
forma de pagamento não registrada;
-
baixa do estoque não realizada;
-
operação pendente no sistema.
Por esse motivo, é recomendável conferir se cada atendimento foi realmente finalizado antes de iniciar uma nova venda.
O que provoca divergências entre o estoque físico e o sistema?
A divergência de estoque acontece quando a quantidade encontrada fisicamente é diferente daquela registrada no sistema.
Se o cadastro informa 30 unidades de determinado produto, mas a contagem mostra apenas 25, existe uma diferença de cinco unidades que precisa ser investigada.
Essas situações podem surgir por falhas em diferentes etapas da operação, desde a entrada da mercadoria até sua venda, troca ou perda.
Produtos vendidos sem baixa no estoque
Quando uma mercadoria sai da empresa, essa movimentação precisa ser refletida no estoque.
Se o produto é vendido sem que a operação seja registrada corretamente, o saldo continuará mostrando uma quantidade que já não existe fisicamente.
Por exemplo:
-
estoque inicial: 20 unidades;
-
quantidade vendida: 4 unidades;
-
saldo esperado: 16 unidades.
Se apenas três unidades forem baixadas, o sistema mostrará 17, enquanto fisicamente existirão somente 16.
Uma integração adequada entre venda e estoque ajuda a reduzir esse tipo de diferença.
Entradas de mercadorias não registradas
As divergências também podem acontecer quando novos produtos chegam ao estabelecimento, mas a entrada não é registrada.
Nesse cenário, o estoque físico apresenta uma quantidade maior do que o sistema.
Se chegam dez unidades de um item e essa movimentação não é incluída, o saldo permanecerá desatualizado.
Por isso, o recebimento deve envolver conferência de:
-
produto;
-
quantidade;
-
unidade de medida;
-
código;
-
documento relacionado;
-
quantidade realmente recebida.
Cancelamentos que não retornam corretamente ao estoque
Quando uma venda é cancelada, é necessário verificar se o produto deve retornar ao saldo disponível.
Se a venda foi registrada e posteriormente cancelada, mas o estoque continua com a baixa original, haverá uma diferença entre a quantidade física e a registrada.
Esse tipo de falha demonstra por que caixa e estoque precisam trabalhar com informações relacionadas.
Trocas e devoluções sem movimentação
Trocas podem envolver a entrada de um item e a saída de outro. Já uma devolução pode representar o retorno de uma mercadoria ao estoque.
Se essas movimentações não forem registradas, os saldos dos produtos envolvidos poderão ficar incorretos.
Por exemplo, um cliente devolve uma unidade de determinado produto. Fisicamente, essa unidade volta para a empresa. Se o retorno não for registrado, o sistema continuará apresentando uma unidade a menos.
Perdas e avarias não registradas
Nem toda saída do estoque acontece por venda.
Produtos podem ser perdidos por:
-
avarias;
-
vencimento;
-
quebra;
-
danos durante o armazenamento;
-
inutilização;
-
outras ocorrências internas.
Quando essas perdas não são lançadas, o sistema continua considerando os itens como disponíveis.
É importante registrar o motivo e a quantidade envolvida para manter o histórico das movimentações.
Erros no cadastro dos produtos
Cadastros duplicados ou incorretos também podem gerar diferenças.
Um mesmo produto pode, por exemplo, ser cadastrado duas vezes com códigos diferentes. Parte das vendas é lançada em um cadastro e outra parte no segundo, dificultando a conferência do saldo real.
Para evitar esse problema, o cadastro deve manter informações padronizadas e facilitar a identificação correta de cada item no momento da venda.
Contagens de estoque desatualizadas
Mesmo com processos bem organizados, é importante realizar inventários periódicos.
A contagem física permite comparar o que realmente existe com aquilo que está registrado.
Quando diferenças são encontradas, a empresa pode investigar as movimentações anteriores antes de simplesmente ajustar o saldo.
O uso do PDV Ponto de Venda integrado ao controle de produtos ajuda a manter as informações atualizadas ao longo da rotina, mas a conferência física continua sendo uma etapa importante para identificar possíveis falhas, perdas ou registros incorretos.
Como a integração entre PDV, caixa e estoque reduz erros?
Quando vendas, caixa e estoque funcionam de maneira separada, a empresa precisa repetir informações em diferentes controles. Uma venda pode ser registrada em um local, enquanto a baixa do produto é feita posteriormente em outro. Esse processo aumenta as chances de esquecimento, digitação incorreta, duplicidade e diferenças entre os números.
A integração permite que uma única operação atualize diferentes informações relacionadas à venda. Dessa maneira, o PDV Ponto de Venda pode contribuir para que o fluxo seja mais organizado desde a inclusão dos produtos até o registro do pagamento e a movimentação do estoque.
Atualização automática do saldo após a venda
Uma das principais vantagens da integração é atualizar o estoque conforme as vendas são finalizadas.
Imagine que uma loja possua 40 unidades de determinado produto. Durante o dia, seis unidades são vendidas. Após o registro correto dessas operações, o saldo disponível deve passar para 34 unidades.
Esse processo reduz a necessidade de realizar baixas manualmente após cada venda.
Além de economizar tempo, a atualização automática diminui o risco de situações como:
-
esquecer de movimentar um produto;
-
informar quantidade incorreta;
-
realizar uma baixa duplicada;
-
consultar um saldo que já está desatualizado;
-
vender um produto acreditando que ainda há unidades disponíveis.
Quanto mais movimentações uma empresa realiza diariamente, mais importante se torna evitar controles paralelos.
Registro centralizado das movimentações
A centralização ajuda a reunir informações que antes poderiam estar espalhadas em diferentes locais.
Em uma venda, por exemplo, podem ser registrados dados sobre:
-
produtos comercializados;
-
quantidades;
-
preços;
-
descontos;
-
forma de pagamento;
-
valor recebido;
-
cancelamentos;
-
movimentação do estoque.
Com essas informações relacionadas à mesma operação, fica mais simples entender o que aconteceu durante um atendimento.
Se surgir uma divergência posteriormente, não é necessário depender exclusivamente de anotações manuais ou da memória do operador. O histórico pode ajudar a reconstruir o processo e localizar possíveis inconsistências.
Menos lançamentos manuais durante a rotina
Quanto mais vezes uma informação precisa ser digitada, maiores são as possibilidades de erro.
Imagine uma empresa na qual o operador registra a venda e outra pessoa precisa, no final do expediente, atualizar manualmente o estoque. Além do trabalho adicional, existe a possibilidade de algum item ser esquecido ou lançado com uma quantidade diferente.
Com um fluxo integrado, a própria venda pode gerar a movimentação necessária.
Isso não elimina a importância das conferências, mas reduz tarefas repetitivas e deixa o processo mais padronizado.
Uma rotina com menos lançamentos manuais também permite que a equipe concentre atenção em situações que realmente precisam de análise, como divergências, devoluções, cancelamentos ou ajustes.
Consulta imediata da disponibilidade dos produtos
Outro benefício está na possibilidade de consultar o saldo dos produtos com informações mais atualizadas.
Durante um atendimento, saber quantas unidades estão disponíveis ajuda a evitar promessas de venda que não podem ser cumpridas.
Por exemplo, se o sistema apresenta duas unidades disponíveis de determinado produto e uma delas acaba de ser vendida, o saldo precisa refletir essa movimentação. Assim, o próximo operador poderá visualizar uma unidade disponível.
Esse acompanhamento é especialmente importante para produtos com alto giro, nos quais várias vendas podem ocorrer em um curto período.
Histórico das operações
O histórico permite entender como determinado saldo foi formado.
Caso um produto apresente diferença entre o estoque físico e o sistema, é possível analisar movimentações anteriores para verificar se houve:
-
venda;
-
cancelamento;
-
devolução;
-
entrada;
-
ajuste;
-
perda;
-
outra movimentação relacionada.
O mesmo princípio pode ser aplicado ao caixa.
Se o fechamento apresentar uma diferença, o histórico ajuda a verificar vendas, formas de pagamento, retiradas, entradas e cancelamentos realizados durante o período.
Essa rastreabilidade torna a investigação mais objetiva.
Como identificar a origem de uma diferença?
Quando informações estão centralizadas, a empresa consegue comparar os registros com maior facilidade.
Suponha que o estoque físico apresente 18 unidades de um produto, enquanto o sistema mostra 20. Em vez de simplesmente alterar o saldo para 18, é recomendável investigar o motivo.
A conferência pode envolver:
-
últimas vendas realizadas;
-
entradas recentes;
-
cancelamentos;
-
trocas;
-
devoluções;
-
perdas registradas;
-
ajustes anteriores.
Encontrar a causa é importante porque apenas corrigir o número não impede que a diferença aconteça novamente.
O PDV Ponto de Venda integrado aos demais controles ajuda justamente nesse processo, mantendo um histórico que pode facilitar a identificação de onde surgiu determinada inconsistência.
Como organizar a abertura, movimentação e fechamento do caixa?
Uma rotina de caixa organizada precisa ter começo, acompanhamento e encerramento bem definidos. Quando cada etapa segue um padrão, fica mais fácil verificar se os valores registrados correspondem ao que realmente ocorreu durante o expediente.
A abertura deve registrar a situação inicial, as movimentações precisam ser acompanhadas ao longo do período e o fechamento deve comparar todas as informações antes do encerramento.
Abertura do caixa
A abertura é o primeiro passo da rotina.
Nesse momento, deve ser informado o saldo inicial disponível, normalmente composto pelo dinheiro utilizado para troco.
Por exemplo, se o operador inicia o expediente com R$ 200,00, esse valor precisa ser registrado como saldo inicial. Ele não representa uma venda, mas precisa fazer parte da conferência para que o sistema saiba qual valor existia antes do início dos atendimentos.
Também é importante identificar quem está responsável pelo caixa naquele período.
Uma abertura organizada pode registrar:
-
data;
-
horário;
-
operador;
-
valor inicial;
-
identificação do caixa ou terminal.
Essas informações facilitam consultas posteriores e ajudam a separar as movimentações de cada período.
Movimentações durante a operação
Depois da abertura, todas as alterações de valor precisam ser registradas conforme acontecem.
As vendas são apenas uma parte dessas movimentações.
Durante o expediente, podem ocorrer:
-
vendas em dinheiro;
-
vendas em cartão;
-
pagamentos por PIX;
-
cancelamentos;
-
retiradas de valores;
-
entradas adicionais;
-
devoluções;
-
outras movimentações permitidas pela empresa.
Registrar cada operação no momento em que acontece reduz a chance de esquecimentos.
Uma retirada de R$ 500,00, por exemplo, não pode acontecer fisicamente sem que exista o lançamento correspondente. Caso contrário, no final do dia haverá menos dinheiro no caixa do que o sistema espera encontrar.
Atenção às formas de pagamento
Cada venda deve ser classificada conforme a forma de pagamento realmente utilizada pelo cliente.
Esse cuidado facilita o fechamento porque os valores podem ser comparados separadamente.
Se o movimento do período indicar:
-
R$ 1.500 em dinheiro;
-
R$ 2.000 em cartão;
-
R$ 800 em PIX;
a conferência deverá considerar cada modalidade.
Uma venda paga em dinheiro, mas registrada como cartão, pode não alterar o total vendido, porém criará diferenças na composição dos recebimentos.
Fechamento do caixa
No final do período, é necessário comparar o que está registrado com os valores realmente existentes.
O fechamento não deve ser apenas uma ação de confirmar números. Ele também funciona como uma etapa de conferência.
É recomendado verificar:
-
saldo inicial;
-
total das vendas;
-
recebimentos por forma de pagamento;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
devoluções;
-
valor final esperado.
O dinheiro físico deve ser contado e comparado com o valor informado pelo sistema. Já outras formas de pagamento precisam ser verificadas conforme os registros disponíveis.
O que fazer quando existe uma diferença?
Se houver divergência, o ideal é investigar antes de concluir o fechamento.
A análise pode começar verificando:
-
vendas realizadas recentemente;
-
valores recebidos;
-
formas de pagamento;
-
trocos;
-
retiradas;
-
entradas;
-
cancelamentos;
-
descontos aplicados.
Imagine que o sistema espere R$ 900,00 em dinheiro, mas a contagem resulte em R$ 850,00. Existe uma diferença de R$ 50,00.
Antes de simplesmente registrar um ajuste, é importante verificar se houve uma retirada não lançada, erro de troco, venda registrada em modalidade incorreta ou outra movimentação.
Essa conferência transforma o fechamento em uma ferramenta de controle. Com uma rotina bem definida no PDV Ponto de Venda, a empresa consegue acompanhar as movimentações desde a abertura, identificar inconsistências com maior rapidez e manter informações mais confiáveis para os próximos períodos.
Como controlar cancelamentos, trocas e devoluções no PDV?
Cancelamentos, trocas e devoluções fazem parte da rotina de muitas empresas, mas precisam ser registrados com atenção para não gerar diferenças no caixa, no estoque e no histórico das vendas.
Quando uma dessas operações é realizada fora do fluxo correto, o sistema pode continuar considerando uma venda que já foi cancelada, manter um produto como vendido mesmo após a devolução ou apresentar valores que não correspondem ao movimento financeiro real.
Por isso, o PDV Ponto de Venda deve ser utilizado de maneira organizada, garantindo que cada alteração feita depois da venda original fique registrada e possa ser consultada posteriormente.
Registrar cada operação corretamente
O primeiro cuidado é evitar alterações informais.
Se uma venda precisa ser cancelada, a operação deve ser registrada como cancelamento. Se o cliente devolveu um item, é necessário registrar a devolução. Já nas trocas, é importante considerar tanto o produto que está retornando quanto aquele que está saindo.
Essa separação ajuda a manter o histórico mais claro.
Por exemplo, imagine que um cliente compre um produto por R$ 120,00 e retorne no dia seguinte para devolvê-lo. Se a empresa apenas colocar o item novamente na prateleira, sem registrar a devolução, o estoque físico terá uma unidade a mais do que o saldo apresentado pelo sistema.
Da mesma forma, o movimento relacionado à venda original poderá continuar sem qualquer indicação de que houve retorno da mercadoria.
Manter o histórico dos produtos devolvidos
O histórico ajuda a entender o que aconteceu com cada operação.
Ao registrar uma devolução, é interessante manter informações como:
-
produto devolvido;
-
quantidade;
-
data da operação;
-
venda relacionada;
-
motivo informado;
-
condição do produto;
-
movimentação gerada no estoque.
Esses dados facilitam consultas posteriores.
Se determinado produto começar a apresentar muitas devoluções, por exemplo, a empresa pode identificar um padrão e investigar possíveis problemas relacionados à mercadoria, ao cadastro ou ao próprio processo de venda.
O histórico também ajuda quando é necessário verificar por que determinado saldo de estoque foi alterado.
Atualizar o estoque quando necessário
Nem todo cancelamento ou devolução possui o mesmo efeito sobre o estoque.
Se uma venda foi registrada, mas o produto ainda não saiu fisicamente da empresa, o cancelamento pode exigir apenas a correção da movimentação gerada.
Já quando o produto foi entregue ao cliente e depois devolvido, será necessário analisar se ele pode voltar para o estoque disponível.
Imagine que uma unidade tenha sido vendida e baixada corretamente. No dia seguinte, o cliente devolve o produto em condições adequadas para nova venda. Nesse caso, o item precisa retornar ao saldo.
Por outro lado, se o produto voltou danificado, talvez seja necessário classificá-lo de outra forma em vez de simplesmente adicioná-lo ao estoque disponível.
A movimentação deve refletir aquilo que realmente aconteceu com a mercadoria.
Ajustar o movimento financeiro relacionado
Além do estoque, cancelamentos e devoluções também podem gerar reflexos nos valores da operação.
Quando uma venda é desfeita, é importante verificar se existe algum ajuste financeiro relacionado.
O cuidado deve considerar:
-
valor original da venda;
-
forma de pagamento utilizada;
-
valor devolvido;
-
diferença em uma troca;
-
eventuais ajustes autorizados;
-
registro correto da nova operação.
Em uma troca, por exemplo, o novo produto pode ter um valor diferente.
Se o item devolvido custava R$ 80,00 e o novo produto custa R$ 100,00, existe uma diferença de R$ 20,00 que precisa ser registrada corretamente.
O mesmo vale quando o novo produto possui valor menor.
Evitar exclusões manuais sem rastreabilidade
Excluir registros manualmente pode dificultar bastante a conferência futura.
Quando uma operação simplesmente desaparece do histórico, fica mais difícil descobrir por que o caixa ou o estoque apresentou determinada diferença.
Por isso, sempre que possível, é melhor utilizar processos que mantenham o registro do que aconteceu.
Em vez de apenas apagar uma venda, o ideal é que exista uma indicação de cancelamento ou estorno, permitindo verificar que a operação foi criada e posteriormente desfeita.
A rastreabilidade facilita a análise e reduz dúvidas durante auditorias internas e conferências.
Conferir o motivo da operação
Também é importante registrar por que a troca, devolução ou cancelamento aconteceu.
Alguns motivos podem ser:
-
produto incorreto;
-
defeito;
-
desistência;
-
erro no registro da venda;
-
quantidade informada errada;
-
preço incorreto;
-
duplicidade.
Essa informação ajuda a empresa a identificar situações recorrentes e melhorar seus processos.
Se muitos cancelamentos acontecerem por erro de cadastro, por exemplo, o problema pode estar na organização dos produtos e não necessariamente no atendimento.
Como melhorar o cadastro de produtos para evitar divergências?
Um cadastro organizado é uma das bases para manter o estoque e as vendas corretos.
Quando existem produtos duplicados, descrições confusas, preços desatualizados ou unidades de medida incorretas, aumenta a chance de o operador selecionar o item errado no momento da venda.
Por isso, revisar o cadastro periodicamente ajuda a prevenir problemas antes que eles apareçam no fechamento do caixa ou na contagem física do estoque.
Padronizar códigos e descrições
Cada produto deve ser facilmente identificado.
Descrições muito genéricas podem causar confusão, principalmente quando existem vários itens semelhantes.
Em vez de cadastrar diferentes produtos apenas como "Camiseta", por exemplo, pode ser mais adequado utilizar informações que permitam diferenciá-los, como modelo, tamanho ou outra característica relevante.
Os códigos também devem seguir um padrão interno.
Uma organização consistente facilita a localização dos produtos e reduz a chance de utilizar o cadastro incorreto.
Utilizar códigos de barras
O código de barras ajuda a tornar a identificação mais rápida e precisa.
Quando o operador precisa procurar manualmente todos os produtos, aumenta a possibilidade de selecionar um item parecido.
Com a leitura do código correto, o cadastro correspondente pode ser localizado com mais facilidade.
No PDV Ponto de Venda, esse recurso também contribui para agilizar o atendimento, principalmente em operações com grande variedade de mercadorias.
Ainda assim, é importante conferir se o código está associado ao produto correto.
Conferir os preços de venda
Preços desatualizados podem gerar divergências entre o valor esperado e o valor cobrado.
Uma alteração realizada na etiqueta, mas não atualizada no sistema, por exemplo, pode provocar dúvidas no atendimento.
O ideal é manter uma rotina de revisão de preços sempre que houver mudanças.
Também é importante evitar alterações manuais frequentes durante a venda. Quanto maior a quantidade de intervenções, maior a chance de erros.
Organizar corretamente as unidades de medida
As unidades de medida precisam estar coerentes com a forma como o produto é comprado, armazenado e vendido.
Um item pode ser controlado por:
-
unidade;
-
caixa;
-
pacote;
-
quilo;
-
metro;
-
litro;
-
outras medidas.
Se essa informação estiver incorreta, a movimentação do estoque poderá apresentar diferenças.
Imagine um produto comprado em caixas com dez unidades, mas vendido individualmente. O cadastro precisa considerar corretamente essa relação para evitar que uma venda de uma unidade seja interpretada como saída de uma caixa inteira.
Evitar produtos duplicados
Cadastros duplicados são uma fonte frequente de divergências.
Imagine que o mesmo produto exista duas vezes no sistema. O estoque pode estar registrado em um cadastro, enquanto as vendas são realizadas em outro.
Nesse cenário, um registro pode apresentar saldo acumulado enquanto o outro fica negativo.
Para evitar esse problema, antes de criar um novo produto é importante verificar se ele já está cadastrado.
Também vale revisar cadastros antigos para identificar duplicidades existentes.
Manter as informações atualizadas
O cadastro não deve ser tratado como algo que precisa ser feito apenas uma vez.
Preços, códigos, unidades e outras informações podem mudar com o tempo.
Por isso, é importante atualizar os dados sempre que houver alterações.
Um cadastro confiável ajuda diferentes etapas da operação, incluindo:
-
vendas;
-
consultas;
-
movimentações;
-
inventários;
-
conferências;
-
análise de divergências.
Revisar os cadastros periodicamente
Mesmo quando a equipe segue um padrão, revisões periódicas são úteis.
Essa conferência pode buscar:
-
produtos sem código;
-
cadastros duplicados;
-
preços incorretos;
-
descrições incompletas;
-
unidades de medida inadequadas;
-
itens que não são mais utilizados.
Essas revisões ajudam a evitar que pequenos erros de cadastro se transformem em problemas maiores na operação.
Com informações organizadas e atualizadas, o PDV Ponto de Venda consegue trabalhar com registros mais confiáveis, reduzindo falhas na identificação dos produtos e contribuindo para que vendas, caixa e estoque permaneçam alinhados ao longo da rotina.
Como fazer a conferência do estoque e identificar diferenças?
A conferência do estoque é uma etapa essencial para verificar se as quantidades registradas no sistema correspondem ao que realmente existe no estabelecimento. Mesmo quando vendas, entradas e devoluções são registradas corretamente, ainda podem surgir diferenças provocadas por falhas operacionais, perdas, erros de cadastro ou movimentações não identificadas.
Por isso, não basta apenas consultar o saldo no sistema. É necessário comparar essas informações com a quantidade física dos produtos e investigar qualquer diferença encontrada.
O uso de um PDV Ponto de Venda integrado ao estoque ajuda a manter os dados mais atualizados, mas a conferência periódica continua sendo importante para garantir que os registros estejam coerentes com a realidade da empresa.
Realizar inventários periódicos
O inventário consiste na contagem física dos produtos disponíveis.
Essa contagem pode ser realizada de diferentes formas, dependendo do tamanho da operação, da quantidade de itens e da frequência de movimentações.
Algumas empresas realizam inventários completos em períodos determinados, enquanto outras adotam contagens parciais ao longo do mês.
Uma rotina de inventário pode considerar:
-
produtos de maior valor;
-
itens com alto giro;
-
mercadorias que apresentam diferenças frequentes;
-
produtos próximos da validade;
-
categorias específicas;
-
itens com saldo negativo;
-
mercadorias com pouca movimentação.
A vantagem de realizar conferências periódicas é identificar os problemas mais cedo.
Se a empresa deixar para conferir todo o estoque apenas uma vez ao ano, por exemplo, pode ser muito mais difícil descobrir quando e como determinada diferença surgiu.
Comparar o estoque físico com o saldo do sistema
Depois da contagem, é necessário comparar a quantidade encontrada fisicamente com o saldo registrado.
Imagine que o sistema mostre 25 unidades de um produto, mas a contagem física encontre apenas 22.
Nesse caso, existe uma diferença negativa de três unidades.
O contrário também pode acontecer. O sistema pode mostrar 15 unidades, enquanto fisicamente existem 18. Isso significa que existem três unidades a mais do que o saldo registrado.
Essas diferenças não devem ser corrigidas automaticamente sem investigação.
Antes de realizar qualquer ajuste, é importante entender o que provocou a inconsistência.
Analisar as movimentações recentes
Quando uma diferença é encontrada, uma das primeiras ações deve ser verificar o histórico recente do produto.
Essa análise pode mostrar se houve alguma movimentação que explique a divergência.
É possível conferir, por exemplo:
-
vendas realizadas;
-
entradas de mercadorias;
-
devoluções;
-
cancelamentos;
-
ajustes;
-
perdas;
-
transferências;
-
outras movimentações relacionadas ao item.
Quanto mais organizado estiver o histórico, mais fácil será localizar a origem do problema.
Por exemplo, se o sistema apresenta duas unidades a menos, pode ser que uma entrada tenha sido registrada com quantidade incorreta.
Conferir entradas de mercadorias
As entradas precisam ser analisadas com bastante atenção.
Um erro no recebimento pode gerar diferenças que permanecerão no estoque por vários dias.
Imagine que tenham chegado 20 unidades de determinado produto, mas o sistema tenha registrado 25.
Nesse caso, haverá uma diferença de cinco unidades entre o físico e o saldo registrado.
Para reduzir esse tipo de problema, é importante conferir:
-
quantidade recebida;
-
quantidade registrada;
-
código do produto;
-
unidade de medida;
-
descrição;
-
documento relacionado à entrada.
Essa conferência deve ser feita de preferência no momento do recebimento, antes que os produtos sejam distribuídos ou vendidos.
Conferir as vendas realizadas
As vendas também precisam fazer parte da investigação.
Quando o PDV Ponto de Venda está integrado ao estoque, cada venda finalizada corretamente deve gerar a movimentação correspondente.
Entretanto, podem existir situações em que um produto foi entregue ao cliente, mas a operação não foi concluída da forma esperada.
Também pode acontecer de o operador selecionar um produto semelhante no lugar do item correto.
Nesse cenário, um cadastro pode perder saldo enquanto outro permanece com quantidade acima do estoque físico.
Por isso, ao encontrar uma divergência, vale analisar as últimas vendas relacionadas ao produto.
Verificar perdas e avarias
Nem toda saída do estoque acontece por venda.
Produtos podem ser danificados, quebrados, vencidos ou descartados por diferentes motivos.
Quando essas situações não são registradas, o sistema continua considerando que a mercadoria está disponível.
Imagine que duas unidades de um produto tenham sido danificadas durante o armazenamento e descartadas sem registro.
O estoque físico ficará duas unidades abaixo do saldo apresentado.
Por isso, perdas e avarias devem ser registradas com informações claras, como:
-
produto;
-
quantidade;
-
data;
-
motivo;
-
responsável pelo registro.
Isso melhora a rastreabilidade e facilita a conferência posterior.
Conferir devoluções e trocas
As devoluções também podem explicar diferenças entre o estoque físico e o sistema.
Quando um cliente devolve um produto, é necessário verificar se ele retornou ao saldo disponível.
Em uma troca, podem existir duas movimentações: a entrada do item devolvido e a saída do novo produto.
Se apenas uma dessas etapas for registrada, o estoque poderá apresentar divergência.
Por isso, ao investigar diferenças, é importante observar se houve devoluções ou trocas recentes relacionadas ao item.
Investigar produtos com diferenças recorrentes
Se determinado produto apresenta divergências repetidamente, é importante não tratar o problema apenas como um ajuste de saldo.
A repetição pode indicar que existe alguma falha no processo.
Entre as possíveis causas estão:
-
cadastro duplicado;
-
unidade de medida incorreta;
-
leitura inadequada do código;
-
falhas no recebimento;
-
perdas não registradas;
-
movimentações manuais;
-
erros frequentes durante a venda.
Nesses casos, a empresa deve buscar a origem do problema e corrigir o processo.
Apenas ajustar o saldo toda vez que uma diferença aparece não elimina a causa.
Registrar ajustes somente após a conferência
O ajuste de estoque deve ser a última etapa.
Primeiro, é necessário contar, comparar e investigar.
Somente depois de confirmar que existe uma diferença real o saldo deve ser corrigido.
Também é recomendado registrar o motivo do ajuste.
Por exemplo:
-
ajuste por inventário;
-
perda identificada;
-
erro de entrada;
-
cadastro incorreto;
-
devolução não registrada anteriormente.
Esse histórico ajuda a entender por que o saldo foi alterado.
Além disso, a análise dos ajustes pode revelar problemas recorrentes na operação.
Se uma empresa precisa corrigir frequentemente o estoque de uma mesma categoria, isso pode indicar que o processo de venda, entrada ou movimentação precisa ser revisado.
Criar uma rotina de conferência
A conferência não precisa acontecer apenas quando surge um problema.
Uma rotina preventiva tende a produzir resultados melhores.
A empresa pode estabelecer, por exemplo:
-
contagens semanais para produtos de alto giro;
-
conferências mensais por categoria;
-
revisão de produtos com saldo negativo;
-
análise de itens sem movimentação;
-
investigação dos ajustes realizados;
-
comparação periódica entre estoque físico e sistema.
Essa organização ajuda a identificar divergências antes que elas se tornem maiores.
O PDV Ponto de Venda pode contribuir mantendo as vendas e movimentações mais organizadas, enquanto os inventários e conferências físicas funcionam como uma verificação adicional da qualidade das informações. Com esse cuidado, a empresa consegue trabalhar com saldos mais confiáveis e entender com mais rapidez a origem de eventuais diferenças.
Principais divergências no PDV e como evitá-las
As divergências no caixa e no estoque podem surgir por diferentes motivos, desde erros simples de lançamento até movimentações que não foram registradas corretamente. Identificar os problemas mais comuns ajuda a empresa a criar procedimentos de conferência e reduzir falhas durante a rotina.
No PDV Ponto de Venda, cada operação realizada pode gerar reflexos no caixa, nas vendas e no estoque. Por isso, informações incorretas em uma etapa podem causar diferenças em outros controles.
A tabela abaixo apresenta algumas das situações mais frequentes, suas possíveis causas e formas de prevenção.
| Situação | Possível causa | Como reduzir o problema |
|---|---|---|
| Caixa com valor menor | Venda, retirada ou movimentação não registrada | Registrar todas as entradas e saídas realizadas no caixa |
| Caixa com valor maior | Erro no troco, forma de pagamento ou lançamento | Conferir os valores antes do fechamento |
| Estoque negativo | Venda realizada sem saldo disponível ou movimentação incorreta | Acompanhar os saldos e revisar as movimentações |
| Estoque físico menor | Perdas, avarias ou saídas sem registro | Registrar perdas e realizar inventários periódicos |
| Estoque físico maior | Entrada ou devolução não registrada corretamente | Conferir recebimentos, devoluções e retornos |
| Valor de venda divergente | Preço cadastrado de forma incorreta ou desatualizada | Revisar e atualizar os preços dos produtos |
| Produto não localizado | Cadastro duplicado, incompleto ou incorreto | Padronizar códigos, descrições e cadastros |
Por que acompanhar essas diferenças?
Uma pequena divergência pode parecer pouco relevante quando ocorre isoladamente. Porém, quando o mesmo erro acontece repetidamente, os saldos podem se distanciar cada vez mais da realidade.
Por exemplo, se uma retirada de R$ 100,00 não for registrada, o fechamento apresentará uma diferença desse mesmo valor. Caso a situação seja descoberta apenas vários dias depois, pode ser mais difícil identificar exatamente quando o problema aconteceu.
No estoque ocorre algo semelhante. Se um produto for perdido ou danificado e essa saída não for registrada, continuará aparecendo como disponível, mesmo que já não exista fisicamente.
Por isso, o ideal é acompanhar as movimentações ao longo da operação e não apenas quando aparece uma diferença significativa.
Como reduzir as divergências na rotina?
Algumas práticas simples contribuem para manter as informações mais confiáveis:
-
registrar vendas no momento em que acontecem;
-
conferir corretamente as formas de pagamento;
-
registrar sangrias e suprimentos;
-
acompanhar cancelamentos e devoluções;
-
manter preços e produtos atualizados;
-
registrar perdas e avarias;
-
realizar inventários periódicos;
-
investigar diferenças antes de realizar ajustes.
Além dessas medidas, é importante analisar a frequência com que cada tipo de problema aparece.
Se determinado produto apresenta constantemente diferença de estoque, por exemplo, pode existir um problema específico no cadastro, na unidade de medida, no recebimento ou na forma como ele é vendido.
Da mesma maneira, diferenças recorrentes no fechamento do caixa podem indicar a necessidade de revisar procedimentos de troco, formas de pagamento, retiradas ou cancelamentos.
Com o PDV Ponto de Venda organizado e processos bem definidos, fica mais simples localizar a origem das inconsistências e corrigir o que realmente está provocando os erros, evitando apenas ajustes de valores ou saldos sem identificar a causa do problema.
Quais indicadores ajudam a acompanhar caixa e estoque?
Acompanhar apenas o valor total vendido no dia não é suficiente para entender se a operação está funcionando corretamente. Para identificar falhas, diferenças e comportamentos fora do padrão, é importante observar indicadores do caixa e do estoque.
Essas informações ajudam a empresa a perceber problemas antes que eles se tornem recorrentes. Um aumento na quantidade de cancelamentos, por exemplo, pode indicar erros no atendimento, no cadastro dos produtos ou no processo de venda. Já um número elevado de ajustes de estoque pode sinalizar falhas em entradas, saídas ou inventários.
Quando o PDV Ponto de Venda concentra informações das operações, esses dados podem ser utilizados para comparar períodos e investigar situações que merecem atenção.
Indicadores do caixa
Os indicadores do caixa ajudam a entender como os valores estão sendo movimentados durante a rotina de vendas.
Além do faturamento, é importante analisar como os pagamentos foram realizados, quantas operações foram canceladas e se existem diferenças frequentes no fechamento.
Total vendido
O total vendido mostra quanto foi movimentado em determinado período.
Esse indicador pode ser acompanhado por:
-
dia;
-
semana;
-
mês;
-
turno;
-
operador;
-
período específico.
Além de mostrar o desempenho das vendas, esse valor ajuda na conferência das demais informações.
Se o movimento registrado não corresponde ao esperado, é possível analisar as operações realizadas naquele período para identificar possíveis inconsistências.
Valor por forma de pagamento
Separar as vendas por forma de pagamento é fundamental para a conferência do caixa.
O acompanhamento pode mostrar, por exemplo:
-
dinheiro;
-
cartão de crédito;
-
cartão de débito;
-
PIX;
-
outras formas utilizadas.
Imagine que o sistema apresente R$ 1.200,00 recebidos em dinheiro, mas a contagem física resulte em R$ 1.050,00.
Nesse caso, existe uma diferença de R$ 150,00 que precisa ser investigada.
Também pode acontecer de uma venda em dinheiro ter sido registrada como cartão. O total vendido continuará correto, mas a divisão das formas de pagamento ficará incorreta.
Cancelamentos
A quantidade de cancelamentos também deve ser acompanhada.
Cancelamentos fazem parte da rotina, mas um volume muito elevado pode indicar problemas.
Entre as possíveis causas estão:
-
produto registrado incorretamente;
-
quantidade errada;
-
preço divergente;
-
duplicidade na venda;
-
desistência do cliente;
-
erro na forma de pagamento.
Além da quantidade, pode ser útil observar os motivos dos cancelamentos.
Se a maior parte ocorrer por erro de cadastro, por exemplo, a empresa pode concentrar esforços na revisão dos produtos e preços.
Descontos concedidos
Os descontos precisam ser acompanhados para verificar se estão sendo aplicados conforme as regras da empresa.
O indicador pode mostrar:
-
quantidade de vendas com desconto;
-
valor total concedido;
-
percentual médio aplicado;
-
produtos com maior incidência de desconto.
Imagine que duas operações tenham o mesmo valor inicial, mas uma delas apresente desconto muito acima do padrão.
Essa situação pode ser legítima, mas merece uma conferência para verificar se o valor foi realmente autorizado.
A análise também ajuda a identificar possíveis erros de digitação.
Diferenças no fechamento
Um dos indicadores mais importantes é a diferença entre o valor esperado e o valor encontrado no encerramento do caixa.
O ideal é que essa diferença seja zero ou que situações excepcionais sejam identificadas e explicadas.
Se pequenas diferenças aparecem todos os dias, é importante investigar.
Problemas recorrentes podem estar relacionados a:
-
erros de troco;
-
formas de pagamento incorretas;
-
retiradas sem registro;
-
entradas não informadas;
-
cancelamentos;
-
vendas não finalizadas.
Mais importante do que apenas observar o valor da diferença é identificar sua frequência e origem.
Indicadores de estoque
Os indicadores de estoque ajudam a acompanhar não apenas quanto existe de cada produto, mas também como esses itens estão se movimentando.
Esse acompanhamento facilita a identificação de produtos parados, saldos incorretos e divergências que precisam ser investigadas.
Saldo atual
O saldo mostra a quantidade registrada de cada produto.
Essa informação deve estar o mais próxima possível da quantidade física.
Ao acompanhar o saldo, é possível identificar situações como:
-
produtos próximos de acabar;
-
estoque zerado;
-
quantidades muito elevadas;
-
itens com saldo negativo;
-
alterações incomuns.
A consulta frequente também ajuda a evitar que diferenças permaneçam sem análise por longos períodos.
Giro de produtos
O giro indica com que frequência os produtos entram e saem do estoque.
Itens com giro elevado costumam exigir acompanhamento mais frequente, pois pequenas falhas podem gerar diferenças rapidamente.
Por exemplo, um produto vendido dezenas de vezes por dia pode apresentar uma divergência maior caso algumas operações sejam registradas incorretamente.
Esse indicador também ajuda a separar produtos de alta movimentação daqueles que permanecem por períodos maiores no estoque.
Produtos sem movimentação
Identificar produtos que não tiveram entradas ou saídas durante determinado período também é importante.
Um item sem movimentação pode indicar:
-
baixa procura;
-
excesso de estoque;
-
produto fora de linha;
-
cadastro antigo;
-
mercadoria esquecida.
Além disso, itens parados por muito tempo podem exigir uma conferência física para verificar se a quantidade registrada ainda corresponde à realidade.
Estoque negativo
O estoque negativo ocorre quando o sistema apresenta uma quantidade inferior a zero.
Por exemplo, se o sistema informa -3 unidades, significa que foram registradas saídas superiores ao saldo disponível.
Isso pode acontecer por:
-
entrada não registrada;
-
venda em cadastro incorreto;
-
quantidade inicial errada;
-
movimentações duplicadas;
-
ajustes inadequados.
O estoque negativo deve ser investigado rapidamente porque indica que existe alguma inconsistência na movimentação do produto.
Quantidade de ajustes realizados
Os ajustes mostram quantas vezes foi necessário corrigir manualmente o saldo.
Uma quantidade elevada de ajustes pode indicar que algum processo precisa ser revisado.
É importante acompanhar não apenas quantos ajustes foram realizados, mas também seus motivos.
Por exemplo:
-
diferença encontrada em inventário;
-
perda;
-
erro de entrada;
-
produto devolvido;
-
correção de cadastro.
Se o mesmo motivo aparece repetidamente, existe uma oportunidade de corrigir a origem da falha.
Divergências encontradas em inventários
Os inventários ajudam a medir a diferença entre o estoque físico e o registrado.
Esse indicador pode ser acompanhado por:
-
quantidade de produtos divergentes;
-
total de unidades em diferença;
-
produtos com maior número de ocorrências;
-
categorias mais afetadas;
-
frequência das divergências.
Imagine um inventário com 500 produtos cadastrados. Se 80 apresentarem diferenças, o número pode indicar que existem falhas recorrentes no processo de movimentação.
Ao comparar inventários de diferentes períodos, a empresa também consegue avaliar se os procedimentos adotados estão reduzindo as inconsistências.
Como utilizar os indicadores para reduzir erros?
Os indicadores são mais úteis quando analisados em conjunto.
Uma diferença no estoque, por exemplo, pode ser relacionada ao número de cancelamentos, devoluções ou ajustes realizados no mesmo período.
Da mesma forma, uma divergência no fechamento do caixa pode ser comparada com formas de pagamento, descontos e movimentações realizadas.
Uma rotina simples pode incluir:
-
acompanhar os principais indicadores diariamente;
-
comparar resultados entre períodos;
-
identificar variações fora do padrão;
-
investigar situações recorrentes;
-
corrigir o processo que está causando o problema.
Com informações organizadas no PDV Ponto de Venda, esses indicadores ajudam a transformar registros do dia a dia em dados úteis para a conferência da operação. Assim, caixa e estoque podem ser acompanhados com mais precisão, facilitando a identificação de erros e a tomada de decisões.
Conclusão: como evitar divergências no caixa e no estoque com um PDV?
Evitar diferenças no caixa e no estoque depende principalmente de organização, registros corretos e acompanhamento constante das movimentações. Quando vendas, pagamentos, entradas, saídas, cancelamentos e devoluções são controlados de maneira integrada, fica mais fácil identificar erros antes que eles comprometam os resultados da empresa.
O PDV Ponto de Venda tem um papel importante nesse processo porque ajuda a centralizar informações que fazem parte da rotina comercial. Em vez de manter dados separados em diferentes controles, a empresa pode acompanhar as operações de maneira mais organizada, relacionando cada venda às respectivas movimentações de caixa e estoque.
Essa integração permite que uma venda corretamente finalizada gere reflexos em diferentes áreas. O produto vendido pode ter seu saldo atualizado, a forma de pagamento fica registrada e o valor passa a fazer parte do movimento correspondente. Dessa forma, diminui a necessidade de repetir lançamentos manualmente, reduzindo as possibilidades de esquecimentos, duplicidades e erros de digitação.
No entanto, utilizar um sistema não significa eliminar automaticamente todas as divergências. Também é necessário estabelecer processos padronizados para a equipe.
Algumas práticas importantes incluem:
-
registrar todas as vendas no momento em que acontecem;
-
selecionar corretamente a forma de pagamento;
-
registrar sangrias e suprimentos;
-
controlar cancelamentos, trocas e devoluções;
-
manter os cadastros de produtos atualizados;
-
conferir preços e unidades de medida;
-
registrar perdas e avarias;
-
realizar inventários periodicamente;
-
investigar diferenças antes de ajustar os saldos;
-
acompanhar indicadores do caixa e do estoque.
A padronização torna a rotina mais previsível. Quando todos seguem o mesmo procedimento para abrir o caixa, registrar vendas, realizar cancelamentos e encerrar o movimento, fica mais simples localizar a origem de uma inconsistência.
A conferência periódica também é indispensável.
No caixa, os valores registrados precisam ser comparados com aquilo que realmente foi recebido por cada forma de pagamento. Se houver diferença, é importante verificar vendas, trocos, retiradas, entradas, descontos e cancelamentos antes de finalizar o período.
No estoque, a mesma lógica deve ser aplicada. As quantidades físicas precisam ser comparadas com os saldos registrados. Caso seja encontrada alguma divergência, o ideal é analisar vendas, entradas, devoluções, perdas e ajustes anteriores antes de simplesmente alterar a quantidade.
Os cadastros também influenciam diretamente na qualidade dessas informações. Produtos duplicados, códigos incorretos, preços desatualizados ou unidades de medida inadequadas podem gerar erros que aparecem posteriormente nas vendas e nos inventários.
Por isso, manter uma base de produtos organizada deve fazer parte da rotina de controle.
Outro cuidado importante é utilizar os inventários como ferramenta de análise, e não apenas como uma forma de corrigir números. Se o mesmo produto apresenta diferenças repetidamente, é necessário investigar por que isso está acontecendo.
A causa pode estar em uma unidade de medida incorreta, em perdas não registradas, em erros durante o recebimento ou até na utilização de cadastros diferentes para o mesmo item.
O acompanhamento dos indicadores ajuda nesse processo. Informações como diferenças no fechamento, quantidade de cancelamentos, estoque negativo, número de ajustes e divergências encontradas nos inventários podem revelar quais pontos da operação precisam de mais atenção.
Com o PDV Ponto de Venda, esses registros podem formar uma base mais confiável para acompanhar a rotina e analisar o que está acontecendo no negócio.
Quanto mais cedo uma inconsistência for identificada, menor tende a ser o impacto. Uma diferença encontrada no mesmo dia pode ser relativamente simples de investigar. Já um erro descoberto depois de semanas de movimentações pode exigir uma análise muito mais extensa.
Por isso, a prevenção depende de três pontos principais: registrar corretamente, conferir periodicamente e investigar as causas dos problemas.
Ao combinar tecnologia, processos padronizados, cadastros organizados, inventários e acompanhamento das movimentações, a empresa consegue manter caixa e estoque mais próximos da realidade.
O resultado é uma operação com informações mais confiáveis, maior controle sobre as movimentações e melhores condições para tomar decisões sobre vendas, compras, reposição de produtos e organização financeira. Dessa maneira, o PDV Ponto de Venda deixa de ser apenas uma ferramenta utilizada no momento da venda e passa a contribuir para uma gestão mais organizada e segura.