Trocas, devoluções e cancelamentos fazem parte da rotina de empresas que trabalham com vendas. Mesmo quando o processo comercial está bem organizado, podem surgir situações em que o cliente precisa substituir um produto, devolver uma mercadoria ou cancelar uma compra. O problema começa quando essas operações são realizadas sem que todas as movimentações relacionadas sejam atualizadas corretamente.
Em uma venda comum, diferentes informações podem ser movimentadas ao mesmo tempo. O produto sai do estoque, a venda fica registrada, o pagamento gera uma movimentação financeira e o histórico da operação passa a fazer parte dos registros da empresa. Quando posteriormente acontece uma troca, devolução ou cancelamento, parte dessas movimentações pode precisar ser revertida ou alterada.
Por isso, utilizar um PDV Varejo Online pode contribuir para centralizar as informações dessas operações. Em vez de controlar cada ocorrência em planilhas, anotações ou registros separados, a empresa consegue manter vendas, produtos, pagamentos e movimentações de estoque dentro de um fluxo mais organizado.
Esse controle também facilita a identificação da venda que originou a troca ou devolução, permitindo consultar produtos, valores, quantidades e formas de pagamento utilizadas. Dessa maneira, a empresa consegue verificar quais informações precisam ser modificadas antes de concluir a operação.
Outro ponto importante é o histórico. Saber quando uma venda foi cancelada, qual produto retornou, qual operador realizou a movimentação e quais valores foram estornados permite acompanhar melhor a rotina comercial e identificar situações recorrentes.
Ao longo deste conteúdo, será explicado como organizar trocas, devoluções, cancelamentos, estornos, estoque e financeiro, além dos principais controles e indicadores que podem ajudar o varejo a reduzir divergências.
O que é um PDV Varejo Online e como funciona?
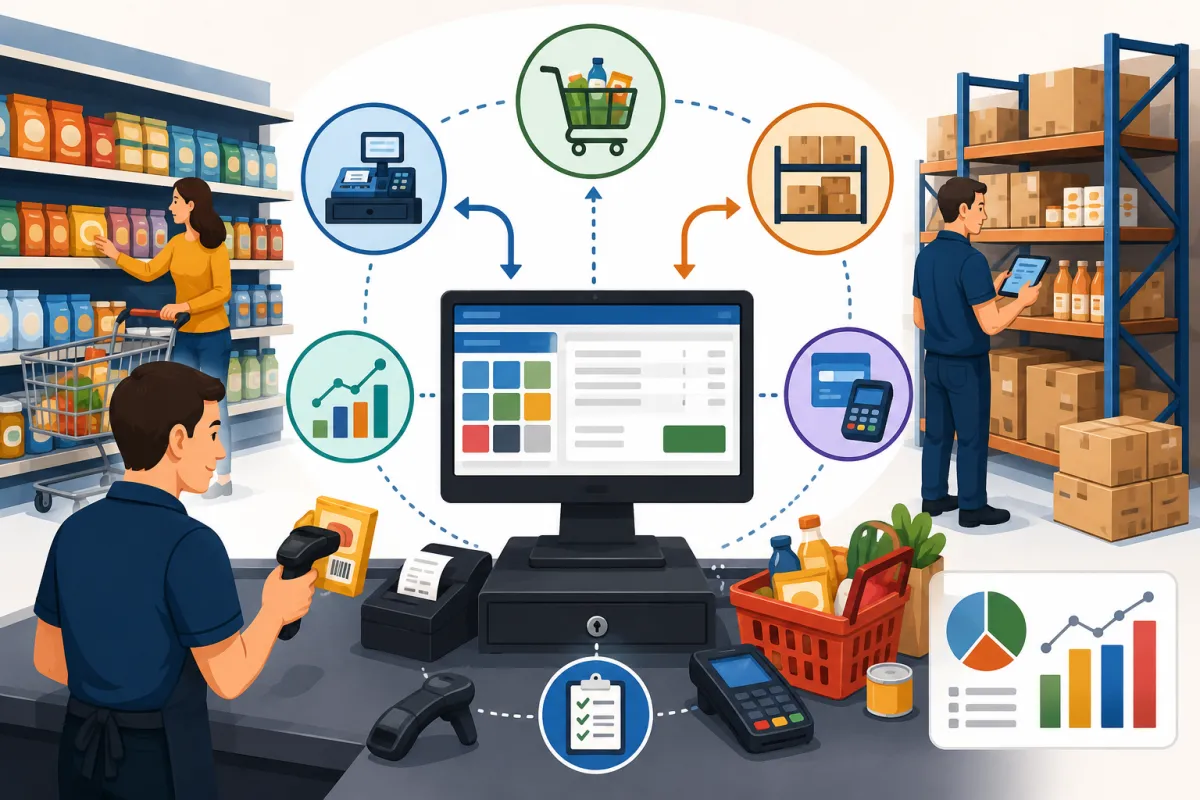
Um PDV Varejo Online é uma solução utilizada para registrar vendas e organizar informações relacionadas à operação comercial. Dependendo dos recursos disponíveis, o processo realizado no ponto de venda pode estar conectado ao estoque, financeiro, cadastros de produtos e histórico das movimentações.
Essa integração é especialmente importante porque uma venda não representa apenas o recebimento de um valor. Ela pode provocar alterações em diferentes áreas da empresa. Quando um produto é vendido, por exemplo, sua quantidade disponível precisa ser atualizada. Ao mesmo tempo, o pagamento realizado pelo cliente precisa ser registrado de acordo com a forma utilizada.
Registro das vendas no PDV
O registro da venda começa com a identificação dos produtos comercializados. Cada item pode possuir informações como descrição, código, preço e quantidade disponível.
Durante o atendimento, os produtos são incluídos na venda juntamente com as respectivas quantidades. Caso sejam aplicados descontos, acréscimos ou condições específicas, essas informações também precisam fazer parte da operação.
Outro ponto importante é a forma de pagamento. Uma venda pode ser concluída em dinheiro, cartão, PIX ou outras modalidades utilizadas pelo estabelecimento. Registrar corretamente essa informação facilita posteriormente a conferência financeira.
O registro completo da operação também se torna útil quando ocorre uma troca ou devolução. Em vez de tentar descobrir quais produtos foram vendidos apenas por anotações ou pela memória do operador, a empresa pode consultar a venda original.
Integração entre venda e estoque
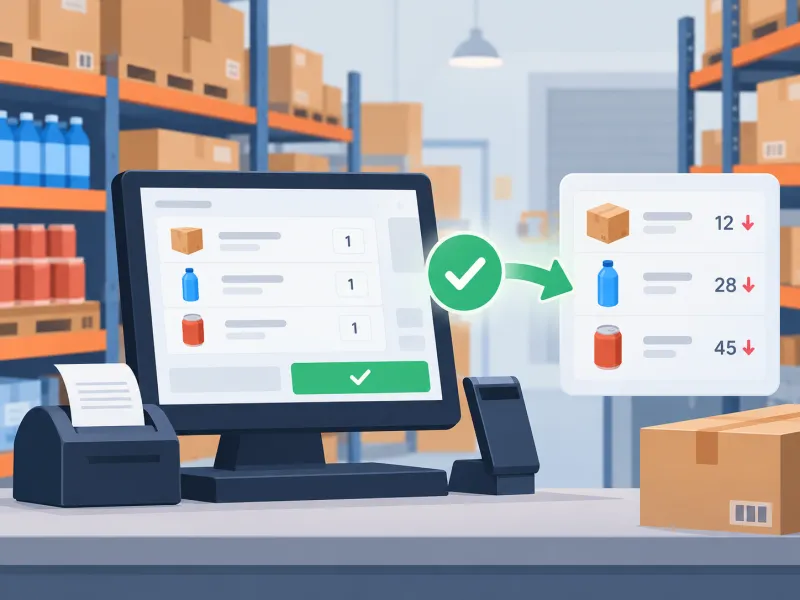
Uma das principais funções da integração é refletir as vendas nas quantidades disponíveis.
Quando determinado produto é comercializado, o estoque precisa considerar aquela saída. Se havia vinte unidades disponíveis e três foram vendidas, por exemplo, o saldo registrado deve passar a representar as dezessete unidades restantes.
Esse processo torna-se ainda mais importante quando vários atendimentos acontecem durante o mesmo período. Sem atualização adequada, a empresa pode continuar vendendo produtos que já não possuem quantidade suficiente disponível.
Da mesma forma, uma devolução pode gerar uma entrada no estoque, desde que a mercadoria esteja em condições de voltar a ser comercializada.
Integração com o financeiro
A venda também pode gerar informações financeiras.
Em uma operação à vista, o recebimento ocorre no momento da venda. Já em determinadas vendas a prazo ou parceladas, existem valores que serão recebidos posteriormente.
Quando um cancelamento acontece, é necessário analisar quais dessas movimentações já ocorreram e quais precisam ser revertidas. Caso o cliente já tenha realizado o pagamento, pode ser necessário registrar um estorno ou reembolso.
Por esse motivo, manter vendas e financeiro relacionados ajuda a evitar situações em que a venda aparece como cancelada, mas o valor continua registrado como recebimento normal.
Histórico das operações
Outro recurso importante é a possibilidade de consultar o histórico das vendas.
A empresa pode precisar identificar quando determinada operação foi realizada, quais itens estavam envolvidos, quem registrou a venda e quais alterações ocorreram posteriormente.
Esse histórico ajuda principalmente quando existe uma diferença de estoque ou de valores. A partir dos registros, é possível investigar se houve cancelamento, devolução, troca ou alguma outra movimentação relacionada à venda.
Qual a diferença entre troca, devolução e cancelamento?
Dentro de um PDV Varejo Online, troca, devolução e cancelamento precisam ser tratados como operações diferentes. Embora todas possam estar relacionadas à reversão de uma venda ou à alteração de produtos, cada uma pode gerar impactos distintos no estoque e no financeiro.
Compreender essas diferenças evita registros inadequados e facilita a definição do procedimento correto para cada situação.
Troca de produtos
A troca acontece quando um produto adquirido pelo cliente é substituído por outro.
Isso pode ocorrer por diferentes motivos, como escolha de tamanho, modelo, cor, características do produto ou regras estabelecidas pela empresa para atendimento ao consumidor.
Uma troca normalmente envolve pelo menos duas movimentações. O produto entregue anteriormente pode retornar ao estabelecimento e outro item pode sair do estoque.
Se os produtos possuírem valores diferentes, também será necessário tratar essa diferença. Quando o novo item tem preço maior, o cliente pode precisar pagar o valor adicional. Quando possui preço menor, o estabelecimento precisa aplicar o procedimento definido para essa diferença.
Por isso, registrar apenas a saída do novo produto sem considerar o item devolvido pode gerar divergências no estoque.
Devolução de mercadorias
Na devolução, o produto retorna para a empresa sem necessariamente ser substituído por outra mercadoria.
Antes de realizar a entrada no estoque disponível, é importante verificar as condições do item. Um produto fechado e adequado para comercialização pode seguir um procedimento diferente de uma mercadoria danificada.
O registro da devolução deve indicar qual produto retornou, a quantidade, a venda relacionada e, quando utilizado pela empresa, o motivo da ocorrência.
A devolução também pode exigir um tratamento financeiro. Caso o valor já tenha sido recebido, é necessário verificar qual procedimento será utilizado para restituição.
Cancelamento da venda
O cancelamento busca interromper ou reverter uma venda registrada.
Dependendo do momento em que isso ocorre, diferentes informações podem já ter sido movimentadas. O estoque pode ter sido baixado, um pagamento pode ter sido registrado e outras informações relacionadas à operação podem ter sido geradas.
Por isso, simplesmente marcar a venda como cancelada sem conferir essas movimentações pode causar diferenças.
É necessário verificar o reflexo no estoque, no financeiro e nos demais controles envolvidos.
Estorno
O estorno está diretamente relacionado ao valor financeiro.
Cancelar uma venda e devolver o dinheiro ao cliente não são exatamente a mesma movimentação. A venda pode ser cancelada dentro do sistema enquanto o processo de devolução do pagamento precisa seguir o procedimento correspondente à forma utilizada originalmente.
Essa diferença fica mais evidente em pagamentos eletrônicos. Um cancelamento registrado internamente não significa automaticamente que um valor processado por outro meio já tenha sido efetivamente devolvido.
Por isso, venda e pagamento precisam ser conferidos em conjunto.
Como controlar trocas no PDV Varejo Online?
A utilização de um PDV Varejo Online ajuda a transformar a troca em uma operação rastreável. Em vez de apenas receber um produto e entregar outro, a empresa pode acompanhar a origem da venda, os itens envolvidos e os reflexos nas quantidades disponíveis.
Uma troca organizada deve preservar a relação entre a venda inicial e a movimentação realizada posteriormente.
Localização da venda original
O primeiro passo é localizar a operação que deu origem à troca.
A pesquisa pode ser realizada a partir das informações disponíveis no sistema, como número da venda, período, cliente ou outros dados registrados no momento da comercialização.
Encontrar a venda original permite verificar exatamente quais produtos foram adquiridos, as quantidades, os preços praticados e as condições da operação.
Isso reduz o risco de registrar a troca utilizando um valor diferente daquele aplicado originalmente.
Também facilita a conferência quando o cliente adquiriu vários produtos na mesma compra e pretende substituir apenas um deles.
Identificação do produto devolvido
Depois de localizar a venda, é necessário identificar qual item está retornando.
Além do código ou descrição do produto, a quantidade precisa ser conferida. Uma venda pode possuir várias unidades iguais e o cliente devolver somente parte delas.
Outro aspecto relevante é a condição do produto.
Nem toda mercadoria que retorna deve ser adicionada automaticamente ao estoque disponível. Se o produto está adequado para uma nova venda, a empresa pode seguir o procedimento correspondente para disponibilizá-lo novamente.
Quando existe avaria, defeito ou outra situação que impeça a comercialização imediata, o item pode precisar ser separado.
Esse cuidado evita que o sistema apresente uma quantidade disponível que não corresponde aos produtos realmente aptos para venda.
Escolha do novo produto
Depois de registrar o item devolvido, é necessário informar qual produto será entregue ao cliente.
O novo produto representa uma nova saída de estoque. Portanto, sua quantidade precisa ser atualizada corretamente.
Quando essa etapa não é registrada, o estabelecimento pode ter dois problemas simultâneos: o produto devolvido não retorna corretamente ao controle e o novo item entregue continua aparecendo como disponível.
A troca precisa refletir as duas movimentações para manter o estoque coerente.
Diferença de valores
Uma situação comum ocorre quando os produtos possuem preços diferentes.
Se o cliente escolhe uma mercadoria mais cara, a diferença pode gerar um novo pagamento. Nesse caso, é importante registrar o valor adicional e sua forma de recebimento.
Quando o novo produto possui valor inferior, a empresa precisa seguir sua política para tratamento do saldo, respeitando as regras aplicáveis à operação.
Independentemente do procedimento adotado, o valor precisa ficar documentado.
Isso permite posteriormente compreender por que o valor final da troca não corresponde exatamente ao preço de apenas um dos itens.
Registro do histórico da troca
O histórico funciona como uma sequência das movimentações realizadas.
Ele deve permitir identificar que determinada venda originou uma troca, qual produto retornou e qual item foi entregue posteriormente.
Essa rastreabilidade facilita o atendimento caso o consumidor volte à empresa para tratar da mesma compra.
Também ajuda os responsáveis pela gestão a analisar ocorrências e identificar produtos com quantidade elevada de trocas.
Como controlar devoluções de produtos?
Quando uma mercadoria retorna ao estabelecimento, o PDV Varejo Online pode ajudar a registrar a devolução sem transformar o processo em um simples ajuste manual de estoque.
Uma devolução possui origem, produto, quantidade e possíveis consequências financeiras. Registrar esses elementos de forma relacionada facilita o acompanhamento posterior.
Registro da devolução
O ideal é que a devolução esteja relacionada à operação original.
Essa ligação permite consultar o preço utilizado na venda, a quantidade adquirida e outras informações relevantes.
O registro deve identificar claramente quais produtos estão retornando e suas respectivas quantidades.
Quando a empresa registra motivos de devolução, também é possível informar a causa da ocorrência. Essa informação pode ser útil posteriormente para identificar padrões.
Se várias devoluções estiverem relacionadas ao mesmo produto, por exemplo, o responsável pode investigar se existe um problema recorrente no item ou em alguma etapa da comercialização.
Retorno do produto ao estoque
Produto devolvido não significa necessariamente produto disponível.
Antes de aumentar o saldo destinado às vendas, é importante analisar a situação da mercadoria.
Um item em boas condições pode voltar ao estoque comercial. Já um produto avariado, incompleto ou que precise ser analisado pode necessitar de uma movimentação diferente.
Essa separação é importante porque o estoque registrado precisa representar a realidade física.
Imagine que cinco produtos sejam devolvidos, mas somente três possam ser vendidos novamente. Se todas as cinco unidades forem adicionadas ao saldo disponível, o sistema indicará uma quantidade superior àquela realmente existente para comercialização.
Atualização das quantidades
A movimentação de devolução precisa ocorrer na quantidade correta.
Quando apenas uma unidade de determinada venda retorna, não é necessário alterar todas as quantidades relacionadas à operação.
Esse cuidado é especialmente importante em vendas que possuem vários itens ou múltiplas unidades do mesmo produto.
O registro detalhado mantém o histórico e evita que uma devolução parcial seja tratada como devolução total.
Também permite que relatórios de estoque demonstrem de onde vieram determinadas entradas.
Devoluções parciais
Uma devolução parcial acontece quando o cliente retorna somente parte da compra.
Suponha que uma venda possua cinco produtos diferentes e apenas um seja devolvido. Os outros itens continuam fazendo parte da venda original.
O controle precisa preservar essa informação.
Cancelar toda a operação para corrigir somente um produto pode gerar movimentos desnecessários no estoque e no financeiro. Por isso, quando o sistema utilizado oferece recursos para tratamento parcial, o processo tende a ficar mais organizado.
A mesma lógica vale para quantidades. Se foram vendidas dez unidades e apenas duas retornaram, é importante que o histórico indique as oito unidades mantidas pelo cliente e as duas devolvidas.
Histórico das devoluções
Manter o histórico ajuda tanto no atendimento quanto na gestão.
A empresa pode consultar quantas devoluções ocorreram em determinado período, quais produtos apareceram com mais frequência e os motivos registrados.
Esses dados não servem apenas para conferência. Eles também ajudam a encontrar situações que merecem investigação.
Um aumento incomum nas devoluções de um produto pode indicar necessidade de revisar descrição, qualidade, cadastro ou até mesmo a forma como ele está sendo apresentado durante a venda.
Como realizar cancelamentos sem gerar divergências?
Registrar corretamente um cancelamento dentro do PDV Varejo Online é importante porque a operação pode ter movimentado diferentes controles antes de ser interrompida.
Quanto mais informações estiverem vinculadas à venda, maior deve ser a atenção para que a reversão mantenha os registros coerentes.
Cancelamento total da venda
O cancelamento total acontece quando toda a operação precisa ser anulada.
Nesse caso, é necessário considerar todos os produtos envolvidos e verificar as movimentações realizadas pela venda.
Se os produtos já tiveram suas quantidades reduzidas, pode ser necessário realizar a movimentação correspondente para que retornem ao saldo, quando aplicável.
Da mesma forma, os valores financeiros gerados precisam ser analisados.
Uma venda que foi registrada, mas ainda não recebeu pagamento, possui situação diferente de uma venda cujo pagamento já foi concluído.
Cancelamento de itens
Nem sempre é necessário cancelar a venda inteira.
Em algumas situações, somente um item precisa ser retirado da operação. Isso pode acontecer durante o atendimento ou posteriormente, dependendo do processo utilizado pela empresa.
Quando apenas parte da venda é cancelada, é importante alterar somente as informações relacionadas aos produtos correspondentes.
Esse procedimento evita afetar itens que continuam válidos.
Também torna o histórico mais claro, pois demonstra exatamente qual produto foi retirado da operação.
Atualização do estoque
A relação entre cancelamento e estoque precisa ser verificada.
Se a venda havia baixado determinada quantidade e o produto permanece fisicamente na empresa, essa quantidade pode precisar retornar ao saldo.
O ponto principal é manter compatibilidade entre o registro do sistema e a quantidade física existente.
Quando o cancelamento é realizado sem a reversão adequada, pode surgir um estoque menor do que o real. No sentido contrário, uma devolução incorreta pode aumentar artificialmente o saldo.
Essas pequenas diferenças, quando acumuladas durante várias operações, podem dificultar inventários e reposições.
Ajuste financeiro
Além do estoque, os valores relacionados à venda precisam ser conferidos.
Se um recebimento já ocorreu, o cancelamento da venda pode exigir um procedimento adicional de estorno ou reembolso.
Também é necessário observar vendas a prazo. Uma operação cancelada não deve continuar aparecendo normalmente entre valores a receber quando a obrigação financeira deixou de existir.
Por isso, a conferência precisa considerar tanto o status comercial da venda quanto as movimentações financeiras relacionadas.
Registro do motivo do cancelamento
Registrar o motivo ajuda a criar um histórico mais útil.
Em vez de possuir apenas uma relação de vendas canceladas, a empresa consegue entender por que essas ocorrências estão acontecendo.
Os motivos podem estar relacionados a erro de lançamento, desistência, produto incorreto, duplicidade ou outras situações identificadas na rotina.
Com essas informações, torna-se mais fácil perceber comportamentos recorrentes e revisar processos que estejam provocando cancelamentos desnecessários.
Como trocas, devoluções e cancelamentos afetam o estoque?
O estoque é uma das áreas mais diretamente afetadas pelas operações realizadas em um PDV Varejo Online. Toda venda representa uma saída. Dependendo da situação, uma troca, devolução ou cancelamento pode representar uma entrada ou uma nova saída.
Se essas movimentações não forem registradas corretamente, o saldo apresentado deixa de representar a quantidade física realmente disponível.
Entrada novamente no estoque
Quando um produto vendido retorna ao estabelecimento, é necessário analisar se ele pode voltar para o estoque destinado às vendas.
Se estiver em condições adequadas, o registro da devolução pode aumentar novamente a quantidade disponível.
Essa movimentação deve estar vinculada ao motivo que provocou a entrada.
Dessa forma, ao consultar o histórico, é possível diferenciar uma entrada causada por compra de fornecedor de outra decorrente de uma devolução de cliente.
Essa separação melhora a rastreabilidade.
Produtos avariados
Mercadorias com avarias exigem atenção.
Adicionar automaticamente um produto danificado ao estoque disponível pode gerar uma informação incorreta. O sistema indicará que existe uma unidade pronta para ser vendida quando, fisicamente, ela não deveria fazer parte do saldo comercial.
Por isso, a empresa precisa estabelecer procedimentos para separar mercadorias que precisam de análise, manutenção, descarte ou outra destinação.
A organização física deve acompanhar o registro realizado.
Divergências de saldo
Uma divergência de estoque acontece quando a quantidade registrada é diferente da quantidade física.
Trocas e devoluções mal registradas são algumas das situações que podem contribuir para esse problema.
Se um produto retorna fisicamente, mas nenhuma entrada é registrada, o sistema apresenta uma quantidade menor.
Se a entrada for registrada duas vezes, acontece o contrário.
A mesma situação pode surgir em cancelamentos. Uma venda cancelada que não devolve corretamente a quantidade movimentada pode deixar o saldo reduzido sem necessidade.
Por isso, cada operação precisa provocar apenas as alterações correspondentes ao que realmente aconteceu.
Estoque físico e estoque registrado
Manter proximidade entre estoque físico e registrado é importante para diferentes decisões.
O saldo disponível é utilizado para atender clientes, planejar compras e acompanhar produtos próximos da reposição.
Quando o número não é confiável, a empresa pode comprar mercadorias que já possui ou deixar de repor itens que estão acabando.
Consequentemente, problemas originados em trocas e devoluções podem chegar até o processo de compras.
Histórico de movimentações
O histórico permite compreender por que o saldo de determinado produto mudou.
Uma sequência pode apresentar compras, vendas, cancelamentos, devoluções e ajustes.
Ao encontrar uma diferença, o responsável consegue analisar essas operações em vez de olhar somente para o saldo final.
Esse tipo de consulta é particularmente útil quando determinado produto possui alta movimentação.
Inventário
O inventário ajuda a comparar os registros com as quantidades encontradas fisicamente.
Quando existem diferenças, o histórico das movimentações pode auxiliar na investigação.
Entretanto, o inventário não deve ser utilizado como substituto do registro correto das operações. Ajustar constantemente o saldo sem identificar a causa pode esconder problemas no processo.
O ideal é que trocas, devoluções e cancelamentos sejam registrados corretamente desde o momento em que acontecem, reduzindo a necessidade de correções posteriores.
Como controlar estornos e reembolsos no financeiro?
O financeiro precisa acompanhar as operações registradas no PDV Varejo Online, principalmente quando a venda já gerou um recebimento. Cancelar um item ou registrar uma devolução não significa que o valor financeiro foi automaticamente resolvido em todas as situações.
A forma de pagamento utilizada originalmente influencia o procedimento de conferência.
Vendas em dinheiro
Nas vendas pagas em dinheiro, a devolução de valor pode representar uma saída do caixa.
Por isso, é importante registrar corretamente o que aconteceu para que o fechamento do período consiga explicar essa movimentação.
Sem esse registro, o valor físico existente no caixa pode ficar diferente daquele apresentado nos controles.
Também é recomendável manter a relação entre a saída financeira e a venda correspondente.
Dessa maneira, ao analisar o movimento do caixa, é possível identificar que determinado valor saiu por causa de uma devolução.
Pagamentos via PIX
O PIX também exige acompanhamento.
Quando o cliente realizou um pagamento e posteriormente recebe o valor de volta, a empresa precisa registrar essa ocorrência no controle financeiro.
A simples alteração do status da venda não substitui a conferência da movimentação efetivamente realizada.
Por isso, é importante que o responsável consiga relacionar venda, recebimento e eventual reembolso.
Cartão de crédito e débito
Em vendas com cartão, o acompanhamento pode envolver uma etapa adicional, pois o pagamento está relacionado à operação processada pelo meio utilizado.
O cancelamento registrado no sistema comercial precisa ser conferido juntamente com o processo correspondente ao pagamento.
Manter essas informações organizadas reduz o risco de considerar como concluído um estorno que ainda precisa de acompanhamento.
Também facilita a conciliação entre os registros do sistema e os valores efetivamente movimentados.
Vendas parceladas
Vendas parceladas exigem atenção especial.
Dependendo do momento da devolução ou cancelamento, podem existir valores já movimentados e outros previstos.
O controle financeiro precisa refletir corretamente a situação da operação depois da alteração.
Manter parcelas ou contas relacionadas a uma venda que deixou de existir pode distorcer a previsão de recebimentos.
Por outro lado, remover registros sem conferir os valores já movimentados também pode gerar diferenças.
O procedimento deve considerar a etapa em que o pagamento se encontra.
Créditos para futuras compras
Algumas operações podem resultar em um crédito utilizado posteriormente pelo cliente, conforme a política adotada pela empresa e as regras aplicáveis à situação.
Quando isso ocorre, o valor precisa permanecer identificado.
Um crédito sem controle adequado pode ser utilizado incorretamente, esquecido ou concedido mais de uma vez.
O histórico deve demonstrar sua origem, valor e utilização.
Isso facilita tanto o atendimento quanto a conferência financeira.
Conciliação
A conciliação permite verificar se os registros comerciais e financeiros correspondem às movimentações realizadas.
Em um cancelamento, por exemplo, a venda pode estar marcada como cancelada. A etapa seguinte é verificar se os valores associados também apresentam a situação correta.
Nas devoluções, é necessário conferir o valor restituído.
Quando há diferença de preço em uma troca, também é importante confirmar se o pagamento adicional ou tratamento do saldo foi registrado.
Essa conferência integrada reduz divergências e deixa o fechamento financeiro mais claro.
Quais controles ajudam a reduzir erros nas trocas e cancelamentos?
Um PDV Varejo Online pode centralizar registros, mas a qualidade das informações também depende de procedimentos bem definidos. A empresa precisa determinar como cada tipo de operação será realizado e quais usuários estarão autorizados a executá-la.
Padronizar a rotina reduz improvisos e facilita a identificação de erros.
Definir regras de operação
O primeiro passo é estabelecer um fluxo claro.
A equipe precisa saber como localizar a venda, verificar o produto, registrar a devolução, realizar uma troca e proceder em caso de cancelamento.
Também é importante determinar quais informações são obrigatórias.
Se cada funcionário realiza o procedimento de uma maneira diferente, o histórico perde consistência e as conferências se tornam mais difíceis.
Utilizar permissões de usuário
Nem todas as funções precisam ficar disponíveis para todos os operadores.
A empresa pode definir permissões conforme as responsabilidades de cada usuário, caso o sistema utilizado ofereça esse recurso.
Operações que alteram vendas já concluídas, preços ou movimentações financeiras podem exigir autorização específica.
Além de aumentar o controle, essa separação ajuda a identificar quem realizou cada procedimento.
Registrar os motivos
Motivos de troca, devolução e cancelamento ajudam a transformar acontecimentos individuais em informações gerenciais.
Quando os motivos são registrados de maneira padronizada, é possível identificar quais ocorrências são mais frequentes.
Um grande volume de cancelamentos por lançamento incorreto pode indicar necessidade de revisar o processo no caixa.
Muitas devoluções relacionadas a determinado produto podem justificar uma análise específica daquele item.
Sem o registro dos motivos, a empresa sabe que as ocorrências aconteceram, mas possui menos informações para compreender suas causas.
Evitar ajustes manuais fora do sistema
Realizar controles paralelos pode criar versões diferentes da mesma informação.
Por exemplo, se uma devolução é anotada em uma planilha, mas não é registrada no estoque, o documento pode indicar uma quantidade diferente daquela apresentada pelo sistema.
O mesmo acontece quando um valor é devolvido ao cliente sem que a movimentação financeira seja registrada.
Quanto mais etapas são realizadas fora do fluxo principal, maior é a necessidade de conferências manuais.
Centralizar as movimentações ajuda a manter histórico e relação entre os registros.
Conferir as movimentações diariamente
A conferência diária ajuda a encontrar problemas enquanto as informações ainda estão recentes.
A empresa pode verificar vendas canceladas, devoluções registradas, valores estornados e movimentações de estoque.
Caso exista uma diferença, fica mais fácil identificar quem realizou a operação e quais acontecimentos precisam ser analisados.
Esperar vários dias para realizar essa conferência pode aumentar o número de movimentações envolvidas e tornar a investigação mais demorada.
Manter políticas claras
Além do procedimento interno, a empresa precisa definir claramente suas políticas de atendimento, respeitando as obrigações aplicáveis às relações de consumo.
Os funcionários precisam saber quais situações podem ser tratadas diretamente no atendimento e quais exigem avaliação ou autorização.
Essa padronização reduz decisões diferentes para situações semelhantes.
Também evita que o operador precise improvisar procedimentos que posteriormente dificultam o controle de estoque ou financeiro.
Quais relatórios e indicadores acompanhar no PDV Varejo Online?
Os dados registrados em um PDV Varejo Online podem ser utilizados não apenas para corrigir problemas, mas também para acompanhar o comportamento das operações ao longo do tempo.
Relatórios e indicadores ajudam a transformar registros de vendas, trocas e cancelamentos em informações que apoiam a gestão.
Quantidade de vendas canceladas
A quantidade de cancelamentos por período é uma informação importante.
O objetivo não é apenas saber quantas vendas foram canceladas, mas observar se existe mudança no comportamento.
Se a quantidade aumenta de maneira significativa, o responsável pode analisar os motivos registrados.
Também é possível comparar períodos e verificar se determinados horários ou processos apresentam mais ocorrências.
Produtos mais devolvidos
Conhecer os produtos com maior número de devoluções permite direcionar a análise.
Um item que aparece constantemente pode exigir verificação de cadastro, descrição, qualidade, informações apresentadas durante a venda ou outros fatores relacionados à operação.
É importante interpretar o indicador em conjunto com a quantidade vendida.
Produtos com alto volume de vendas naturalmente podem apresentar mais ocorrências em números absolutos. Por isso, a análise precisa considerar o contexto.
Motivos das trocas
Os motivos registrados ajudam a entender por que os clientes estão realizando trocas.
A informação pode indicar problemas relacionados ao produto ou simplesmente características comuns daquele tipo de venda.
O principal benefício é permitir uma análise baseada no histórico.
Sem essa informação, a empresa sabe somente que a troca aconteceu. Com os motivos registrados, pode identificar padrões e avaliar possíveis melhorias no processo comercial.
Valores estornados
Acompanhar os valores estornados ajuda a compreender o impacto financeiro das devoluções e cancelamentos.
O relatório pode ser analisado por período e relacionado às vendas realizadas.
Uma mudança significativa merece investigação para identificar sua origem.
Também é importante conferir se os valores registrados como estorno correspondem às operações efetivamente realizadas.
Movimentações de estoque
As entradas decorrentes de devoluções precisam estar separadas de outras formas de entrada quando possível.
Esse histórico permite compreender por que determinada quantidade aumentou.
Da mesma maneira, saídas relacionadas a trocas ajudam a explicar alterações no saldo.
A análise das movimentações é útil principalmente durante a conferência de produtos com divergências.
Cancelamentos por operador
A identificação dos usuários que realizam cancelamentos contribui para a rastreabilidade.
Uma concentração incomum de ocorrências pode justificar uma análise dos procedimentos realizados naquele atendimento ou caixa.
Isso não significa que todo aumento represente um erro. O operador pode trabalhar justamente em um período ou setor com maior volume.
Por esse motivo, o indicador precisa ser interpretado juntamente com o contexto da operação.
Comparação entre vendas e devoluções
Analisar devoluções isoladamente fornece apenas parte da informação.
Compará-las com o volume de vendas ajuda a criar uma referência mais útil.
Um produto com muitas devoluções também pode ser um dos itens mais vendidos. Já outro produto com menor número absoluto de devoluções pode apresentar uma proporção maior em relação às vendas.
Acompanhar esses indicadores regularmente ajuda a empresa a perceber mudanças no comportamento dos produtos e das operações.
Também permite avaliar se os procedimentos adotados para controlar trocas, devoluções e cancelamentos estão mantendo estoque e financeiro organizados.
Como organizar trocas e devoluções de vendas realizadas em diferentes canais?
Quando a empresa vende pelo balcão, loja virtual ou outros canais, o controle das trocas e devoluções precisa considerar a origem de cada operação. Um PDV Varejo Online pode ajudar a manter essas movimentações centralizadas, evitando que produtos vendidos por diferentes canais sejam tratados de maneira isolada.
Identificação do canal de origem
Antes de registrar uma troca ou devolução, é importante identificar onde a venda aconteceu. Essa informação ajuda a localizar o pedido original, conferir os produtos adquiridos e verificar os valores praticados.
Quando as vendas estão centralizadas, a consulta se torna mais simples. O responsável consegue identificar a operação sem depender de registros separados ou de conferências manuais em diferentes controles.
Consulta das informações da venda
Depois de localizar a operação, devem ser conferidos produto, quantidade, preço, desconto e forma de pagamento.
Essas informações servem como referência para registrar corretamente a devolução ou troca. Se um produto foi vendido com determinado desconto, por exemplo, o valor utilizado na operação posterior precisa considerar as condições da venda original.
Atualização do estoque compartilhado
Quando vários canais utilizam o mesmo estoque, uma devolução também precisa atualizar a quantidade disponível corretamente.
Se um produto vendido pela internet retorna para a loja física e pode ser comercializado novamente, sua entrada precisa aparecer no estoque utilizado pelos demais canais.
Isso reduz o risco de existir mercadoria fisicamente disponível enquanto o sistema continua demonstrando falta do produto.
Padronização das operações
Utilizar procedimentos semelhantes para diferentes canais facilita a rotina da equipe.
A empresa pode definir quais informações precisam ser conferidas, como registrar o motivo da devolução, quando o produto retorna ao estoque e quais etapas financeiras devem ser realizadas.
A padronização também melhora o histórico. Dessa forma, independentemente de onde a venda começou, todas as movimentações posteriores permanecem registradas de maneira organizada e podem ser consultadas quando necessário.
Como acompanhar o histórico de trocas e devoluções de cada produto?
O histórico é uma ferramenta importante para entender o comportamento dos produtos depois da venda. Em um PDV Varejo Online, manter essas movimentações relacionadas aos itens permite analisar não apenas quanto foi vendido, mas também quantas mercadorias retornaram, foram trocadas ou tiveram suas vendas canceladas.
Consultar movimentações por produto
A consulta por produto permite visualizar entradas e saídas ocorridas durante determinado período.
Além das vendas comuns, o histórico pode apresentar devoluções, trocas, cancelamentos e ajustes. Dessa maneira, uma alteração inesperada no saldo pode ser investigada com mais facilidade.
Esse acompanhamento é especialmente útil para itens com grande volume de movimentações.
Identificar produtos com muitas ocorrências
Quando determinado produto aparece repetidamente em trocas ou devoluções, a empresa pode investigar o motivo.
A causa pode estar relacionada às características da mercadoria, informações de cadastro, apresentação durante a venda ou outras situações específicas da operação.
O histórico não deve ser analisado apenas pelo número absoluto de ocorrências. Também é importante considerar a quantidade vendida durante o período.
Comparar motivos registrados
Registrar os motivos das operações ajuda a tornar a análise mais detalhada.
Se muitas devoluções possuem o mesmo motivo, existe um padrão que pode ser investigado. Já quando os motivos são variados, a situação pode estar relacionada a diferentes fatores.
Essa comparação fornece informações mais úteis do que simplesmente saber quantos produtos retornaram.
Utilizar o histórico nas decisões de estoque
As informações também podem contribuir para decisões relacionadas ao estoque.
Produtos com muitas devoluções precisam ser analisados antes de novas compras em grandes quantidades. Da mesma forma, itens com poucas ocorrências e bom volume de vendas podem apresentar comportamento diferente.
O acompanhamento contínuo permite relacionar vendas, devoluções e movimentações de estoque, tornando as decisões de reposição mais baseadas no histórico real da operação.
Conclusão
Controlar trocas, devoluções e cancelamentos exige mais do que alterar o status de uma venda. Cada ocorrência pode modificar estoque, valores financeiros, pagamentos e histórico de movimentações.
Por isso, o processo deve começar pela identificação da venda original. A partir dela, a empresa consegue conferir os produtos envolvidos, quantidades, preços e formas de pagamento antes de registrar qualquer alteração.
Um PDV Varejo Online integrado pode facilitar esse acompanhamento ao centralizar informações comerciais e permitir que cada movimentação permaneça relacionada à sua origem.
Nas trocas, é necessário considerar tanto o produto que retorna quanto aquele que será entregue. Nas devoluções, é importante verificar se a mercadoria pode realmente voltar ao estoque disponível. Nos cancelamentos, estoque e financeiro precisam acompanhar a reversão da operação.
Os estornos também merecem atenção. O cancelamento de uma venda não deve ser confundido com a devolução efetiva do pagamento, principalmente quando existem diferentes formas de recebimento envolvidas.
Além dos registros, a empresa pode melhorar o controle definindo permissões, padronizando procedimentos, registrando motivos e realizando conferências frequentes.
Relatórios de cancelamentos, produtos devolvidos, motivos das trocas, valores estornados e movimentações de estoque complementam esse processo e ajudam a identificar situações recorrentes.
Com registros integrados e um histórico confiável, a empresa consegue reduzir controles paralelos, investigar divergências com mais facilidade e manter vendas, estoque e financeiro alinhados mesmo quando uma operação precisa ser alterada depois de concluída.