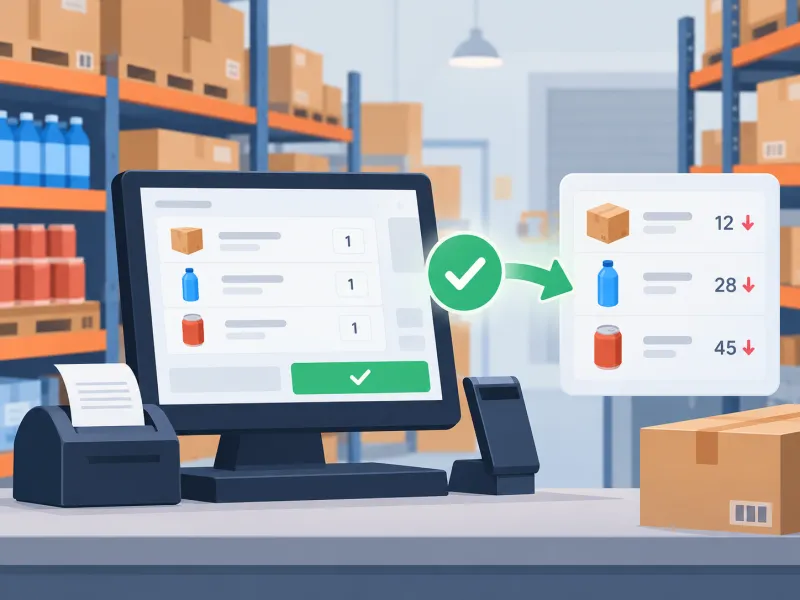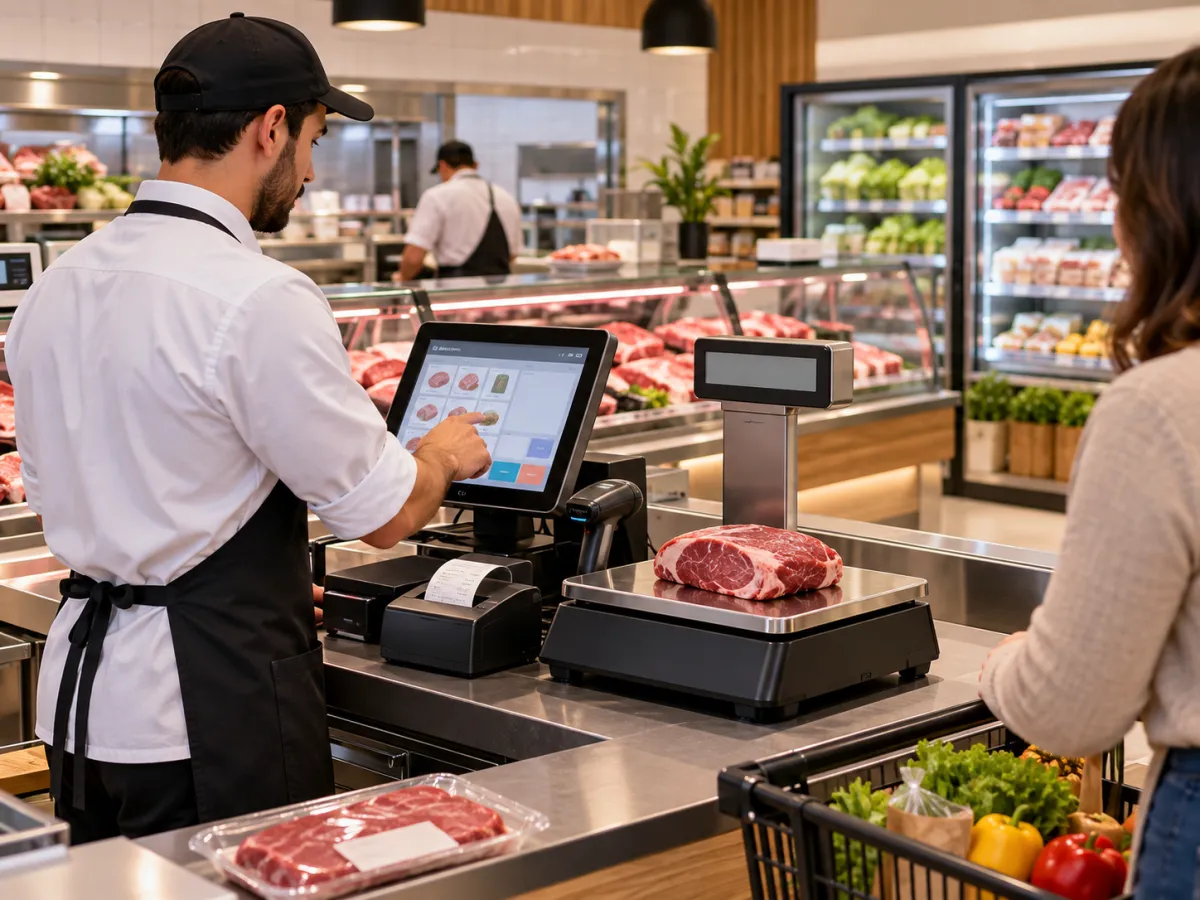
A operação de estabelecimentos que comercializam produtos por peso exige um cuidado diferente daquele necessário na venda de mercadorias por unidade. Enquanto uma embalagem, uma garrafa ou uma caixa normalmente representa uma quantidade inteira dentro do estoque, carnes, frios, frutas, verduras, pães e outros itens pesáveis podem ser vendidos em quantidades fracionadas. Nesse cenário, utilizar um Sistema PDV Integrado com Balança ajuda a conectar a pesagem realizada durante a venda com o registro financeiro e a movimentação do estoque.
Imagine, por exemplo, um açougue que possui 80 quilos de determinado corte de carne. Durante o dia, diferentes clientes podem comprar 850 gramas, 1,420 kg, 2,100 kg ou outras quantidades. Para que o estoque permaneça atualizado, o sistema precisa considerar exatamente o peso comercializado em cada venda, e não apenas registrar que uma unidade daquele produto saiu.
É nesse ponto que a integração entre balança, ponto de venda e controle de estoque ganha importância. Dependendo da estrutura utilizada pelo estabelecimento, a balança pode enviar o peso diretamente ao PDV ou imprimir uma etiqueta contendo informações que posteriormente serão interpretadas pelo sistema. Depois que a venda é concluída, a quantidade correspondente pode ser retirada do saldo do produto.
Esse processo ajuda mercados, açougues, hortifrutis, padarias, lojas de produtos naturais, casas de frios e outros negócios a manterem informações mais próximas da movimentação real das mercadorias.
Entretanto, para que a operação funcione corretamente, não basta simplesmente instalar uma balança ao lado do caixa. Cadastro de produtos, unidades de medida, códigos, configuração de etiquetas, casas decimais, cancelamentos, perdas e ajustes de estoque precisam estar alinhados.
Ao longo deste conteúdo, você entenderá como funciona a venda por peso, como ocorre a baixa do estoque, quais configurações merecem atenção e como identificar possíveis divergências entre aquilo que foi pesado, vendido e registrado no sistema.
O que é um Sistema PDV Integrado com Balança?
Um Sistema PDV Integrado com Balança é uma solução utilizada para conectar o processo de pesagem de produtos ao registro da venda realizado no ponto de venda. Seu objetivo é permitir que informações como peso, preço por quilograma e valor final possam participar da operação sem depender de diversos lançamentos manuais.
O PDV, abreviação de ponto de venda, é o ambiente no qual os itens comprados pelo cliente são registrados. Nele normalmente são inseridos ou lidos produtos, calculados valores, aplicadas condições permitidas pelo estabelecimento e finalizada a venda.
Quando o comércio trabalha apenas com produtos vendidos por unidade, o processo costuma ser mais simples. Um produto registrado representa, normalmente, uma unidade retirada do estoque.
Se o estabelecimento tinha 30 unidades de determinado item e vendeu uma, o saldo passa para 29.
Para produtos vendidos por peso, entretanto, a lógica precisa considerar quantidades fracionadas.
Venda por unidade e venda por peso
Considere dois produtos:
-
uma garrafa de refrigerante;
-
um corte de carne vendido por quilograma.
Ao registrar uma garrafa, o sistema pode retirar uma unidade do estoque. Já no caso da carne, dois clientes podem comprar quantidades completamente diferentes.
Um pode adquirir 0,650 kg, enquanto outro compra 2,350 kg.
Por isso, o sistema precisa trabalhar com a quantidade efetivamente pesada.
Essa diferença interfere diretamente no cadastro, no controle do estoque, no processo de venda e nos relatórios utilizados pela empresa.
Como o peso chega até o PDV?
Existem diferentes formas de operação, conforme os equipamentos e sistemas utilizados.
Em alguns ambientes, a balança pode estar conectada ao ponto de venda e disponibilizar o peso do produto para a operação. Em outros, a pesagem acontece antes do caixa e uma etiqueta é impressa.
Essa etiqueta pode carregar informações codificadas que serão interpretadas pelo PDV durante a leitura do código de barras.
Em um açougue de supermercado, por exemplo, o atendente pode pesar a carne no balcão, imprimir uma etiqueta e entregar o produto ao consumidor. Quando o cliente chegar ao caixa, o operador fará a leitura do código.
O sistema identificará as informações configuradas para aquele padrão e registrará o item na venda.
Peso, preço por quilo e valor final
A base da venda pesável pode ser entendida por uma conta simples.
Se determinado produto custa R$ 32,00 por quilograma e o cliente compra 1,500 kg, o valor correspondente é:
1,500 × R$ 32,00 = R$ 48,00.
O sistema precisa relacionar corretamente o produto, a quantidade pesada e o preço cadastrado ou informado de acordo com a configuração utilizada.
Esse cálculo parece simples, mas erros cadastrais podem causar diferenças importantes.
Se um produto estiver registrado como unidade quando deveria estar em quilograma, por exemplo, o estoque pode apresentar uma saída incompatível com a quantidade realmente comercializada.
A importância do cadastro
A integração depende diretamente da qualidade do cadastro.
O sistema precisa saber:
-
qual é o produto;
-
como ele é vendido;
-
qual unidade de medida será utilizada;
-
qual código o identifica;
-
como interpretar as informações recebidas da balança;
-
qual quantidade deve ser movimentada no estoque.
Dessa forma, integração não significa apenas conectar equipamentos. Ela depende de uma sequência de configurações coerentes entre cadastro, pesagem, venda e estoque.
Quando esses elementos trabalham de forma alinhada, o fluxo operacional tende a ser mais organizado e a empresa passa a ter melhores condições de acompanhar a movimentação dos produtos pesáveis.
Como funciona a venda de um produto por peso no PDV?
No processo de venda utilizando um Sistema PDV Integrado com Balança, cada etapa precisa transmitir corretamente a quantidade comercializada para que o valor cobrado e a movimentação do estoque sejam coerentes.
Embora a operação possa variar conforme o modelo da balança e o sistema utilizado, o fluxo normalmente começa pela identificação do produto.
Identificação do produto
Antes de realizar a pesagem, é necessário determinar qual mercadoria está sendo vendida.
Em um açougue, isso significa diferenciar corretamente cortes como contrafilé, alcatra, patinho, acém e outros produtos. Em uma padaria, pode significar selecionar determinado tipo de pão, bolo ou produto vendido por quilograma.
Cada mercadoria precisa estar associada a um cadastro específico.
Isso evita que o peso de um produto seja registrado em outro item e permite que a saída seja direcionada ao estoque correto.
Pesagem
Após a identificação, o produto é colocado na balança.
O equipamento determina o peso da mercadoria de acordo com sua configuração e capacidade.
Em operações comerciais, é importante que a balança utilizada seja apropriada para a finalidade e esteja operando de acordo com os requisitos aplicáveis à atividade.
A quantidade medida será uma das principais informações utilizadas para calcular o valor da venda e movimentar o estoque.
Envio ou leitura das informações
Depois da pesagem, a informação precisa chegar ao PDV.
Existem diferentes possibilidades.
Uma delas é a comunicação entre balança e sistema no próprio ponto de venda. Nesse cenário, o operador seleciona ou identifica o produto, realiza a pesagem e o sistema utiliza o peso recebido.
Outra possibilidade é utilizar uma balança etiquetadora.
Nesse modelo, o produto é pesado em outro setor, recebe uma etiqueta e posteriormente é levado ao caixa.
Quando o código da etiqueta é lido, o PDV interpreta as informações de acordo com o padrão configurado.
Identificação do preço por quilograma
O sistema também precisa conhecer o preço utilizado na venda.
Suponha que o preço seja R$ 44,90 por kg e o peso registrado seja 1,200 kg.
O cálculo será:
1,200 × R$ 44,90 = R$ 53,88.
A operação deve considerar as regras de arredondamento e configurações utilizadas pelo sistema.
Um erro no preço cadastrado pode afetar várias vendas até que seja identificado. Por isso, alterações nos valores precisam ser realizadas com atenção.
Inclusão do produto na venda
Depois que o peso e o valor são determinados, o produto passa a integrar a venda que está sendo realizada.
O cliente pode ter comprado diversos itens, tanto pesáveis quanto vendidos por unidade.
Um mesmo cupom pode incluir, por exemplo:
-
1,350 kg de carne;
-
0,450 kg de queijo;
-
duas caixas de leite;
-
um pacote de arroz.
O PDV precisa registrar cada mercadoria conforme a sua unidade correspondente.
Finalização da operação
Após todos os produtos serem registrados, ocorre a finalização do atendimento conforme os meios de pagamento disponibilizados pelo estabelecimento.
Nesse momento, a venda passa a representar uma movimentação efetiva que pode gerar a baixa das quantidades comercializadas.
Para um produto pesável, a quantidade retirada deve corresponder ao peso registrado na venda.
Se foram comercializados 1,350 kg, a movimentação esperada é de 1,350 kg, considerando que o produto esteja cadastrado e controlado nessa mesma unidade.
Por que o peso correto é tão importante?
Uma pequena diferença repetida muitas vezes pode gerar uma divergência perceptível ao longo do tempo.
Imagine que uma operação registre incorretamente 20 gramas a menos em várias vendas diárias. Ao final de semanas ou meses, o estoque do sistema pode ficar significativamente diferente da quantidade física disponível.
Por isso, a correta transmissão da quantidade é importante tanto para a cobrança quanto para o controle interno.
Além disso, a venda por peso influencia análises de giro, necessidade de compra, inventário e acompanhamento de perdas.
O processo precisa ser tratado como uma sequência completa: pesar, identificar, registrar, vender e movimentar o estoque.
Como funciona a baixa de estoque por peso?
A baixa de estoque é uma das etapas centrais de um Sistema PDV Integrado com Balança, pois transforma a quantidade registrada na venda em uma movimentação que reduz o saldo disponível do produto.
Em mercadorias comercializadas por unidade, a lógica costuma ser intuitiva. Se existem dez unidades e uma é vendida, restam nove.
Em produtos vendidos por peso, o sistema precisa trabalhar com valores fracionados.
Estoque controlado em quilogramas
Imagine um produto com saldo inicial de 20 kg.
Durante uma venda, o cliente adquire 1,350 kg.
Depois da baixa, o cálculo esperado é:
20,000 kg − 1,350 kg = 18,650 kg.
Portanto, o estoque passa a apresentar 18,650 kg.
O principal ponto é compreender que não foi vendida uma “unidade” do produto. Foi comercializada uma quantidade específica expressa em quilogramas.
Registrar apenas uma unidade faria o controle perder relação com a mercadoria física.
Por que não registrar uma unidade para cada venda?
Considere três clientes comprando o mesmo produto:
-
cliente A: 0,500 kg;
-
cliente B: 1,800 kg;
-
cliente C: 3,200 kg.
Caso cada venda fosse registrada simplesmente como uma unidade, o sistema indicaria a saída de três unidades.
Mas a saída real foi:
0,500 + 1,800 + 3,200 = 5,500 kg.
Para um produto controlado por peso, é essa quantidade que possui utilidade operacional.
Casas decimais
Produtos pesáveis exigem atenção às casas decimais porque muitas vendas representam frações de quilograma.
Um peso de 0,725 kg equivale a 725 gramas.
Se o sistema estivesse limitado a quantidades inteiras, esse tipo de movimentação não seria representado adequadamente.
Por isso, a configuração precisa permitir a precisão necessária para a atividade.
Isso vale para:
-
entrada de mercadorias;
-
saldo atual;
-
venda;
-
devolução;
-
cancelamento;
-
inventário;
-
ajustes.
A venda deve movimentar o mesmo produto do estoque
Outro fator importante é a correspondência entre o item comercializado e o produto cujo saldo será reduzido.
Se o código utilizado pela balança apontar para um cadastro diferente daquele esperado, a venda poderá ser registrada em um produto e o estoque ser afetado de maneira incorreta.
É por isso que códigos e cadastros precisam ser revisados.
Quando ocorre a baixa?
O momento exato da movimentação depende da lógica do sistema utilizado.
Alguns sistemas podem considerar a venda finalizada como o evento responsável pela movimentação. Também podem existir regras específicas para pré-vendas, cancelamentos ou outros processos.
O importante é que a empresa compreenda em qual momento sua solução considera a saída efetiva.
Isso facilita a conferência quando há diferenças entre relatórios.
Cancelamentos também precisam ser considerados
Se uma venda for cancelada após ter movimentado o estoque, o sistema precisa tratar corretamente essa situação conforme seu funcionamento.
Imagine uma venda de 2,400 kg que foi registrada e posteriormente cancelada.
Se o estoque sofreu a baixa e o cancelamento não for tratado adequadamente, poderá permanecer uma diferença de 2,400 kg.
Por isso, a análise de divergências não deve observar apenas vendas concluídas.
É necessário verificar também:
-
cancelamentos;
-
devoluções;
-
ajustes;
-
perdas;
-
movimentações manuais.
Entrada e saída precisam utilizar unidades coerentes
Outra fonte comum de inconsistência ocorre quando a compra é registrada em uma unidade e a venda em outra sem que exista tratamento adequado da conversão.
Uma empresa pode comprar determinado produto em caixas, peças ou volumes maiores e vendê-lo em quilogramas.
Nesses casos, a configuração precisa representar corretamente a relação entre entrada e saída.
Sem esse cuidado, o saldo pode apresentar valores que não correspondem à quantidade física existente.
Por que a baixa por peso melhora o acompanhamento?
Quando cada venda reduz exatamente a quantidade correspondente, o estoque passa a fornecer informações mais úteis para decisões operacionais.
É possível avaliar:
-
quanto ainda existe;
-
quanto foi comercializado;
-
quais produtos apresentam maior giro;
-
quando pode ser necessária nova compra;
-
quais produtos estão apresentando diferenças frequentes.
A precisão da baixa não elimina automaticamente todas as divergências, pois perdas, cortes, aparas e outros eventos também podem afetar a quantidade física.
Entretanto, ela cria uma base muito mais consistente para o acompanhamento.
Como balança, PDV e estoque trabalham de forma integrada?
Para compreender toda a operação de um Sistema PDV Integrado com Balança, é útil visualizar o caminho percorrido pela informação desde o cadastro inicial até a atualização do saldo disponível.
A integração pode envolver diferentes equipamentos e métodos, mas a lógica geral consiste em manter coerência entre produto, peso e movimentação.
O cadastro é o ponto de partida
Antes que qualquer venda seja realizada, o item precisa existir no sistema.
O cadastro reúne informações que ajudam a identificar como o produto será tratado.
Dependendo da solução utilizada, podem ser definidos dados como:
-
descrição;
-
código;
-
unidade de medida;
-
preço;
-
identificação de produto pesável;
-
configurações relacionadas à balança.
Se essa base estiver incorreta, o restante do processo também poderá apresentar problemas.
Identificação na balança
Quando o produto é levado para pesagem, a balança precisa saber qual mercadoria está sendo processada.
Ela pode trabalhar com códigos próprios ou informações sincronizadas, conforme a estrutura adotada.
É fundamental que esse código corresponda ao produto correto no sistema.
Imagine dois cortes de carne com códigos semelhantes. Se eles forem invertidos na configuração, o peso de um poderá ser atribuído ao outro.
Isso afetará faturamento, estoque e relatórios.
Registro do peso
Depois que a mercadoria é colocada na balança, o equipamento identifica sua massa.
Esse valor pode ser utilizado diretamente ou incorporado a uma etiqueta.
O sistema precisa receber ou interpretar essa informação de modo compatível com a forma de venda configurada.
Transferência para o ponto de venda
A informação pode chegar ao PDV de formas diferentes.
Na comunicação direta, a balança disponibiliza o peso durante o atendimento.
Em operações com etiquetagem, o código impresso representa determinados dados conforme o padrão definido.
O leitor do caixa captura o código, e o sistema interpreta seu conteúdo.
Cálculo do valor
Com produto e quantidade identificados, o preço por quilograma é usado para chegar ao valor do item.
Se o produto custa R$ 59,90/kg e o peso é de 0,800 kg:
R$ 59,90 × 0,800 = R$ 47,92.
O valor calculado passa a compor a venda.
Registro no cupom
Depois de identificado, o item aparece junto aos demais produtos comprados.
Nesse registro, o sistema precisa preservar a quantidade efetivamente vendida.
Essa informação não é relevante apenas para o consumidor. Ela será usada para a movimentação interna.
Baixa automática
Após o evento considerado pelo sistema como confirmação da venda, a quantidade comercializada pode ser retirada do estoque.
Se o saldo anterior era 25 kg e a venda foi de 0,800 kg, o novo saldo será:
25,000 − 0,800 = 24,200 kg.
Essa atualização automática reduz a necessidade de o operador acessar o estoque para registrar manualmente cada saída.
Por que diminuir lançamentos manuais é importante?
Imagine um açougue realizando centenas de pesagens por dia.
Se cada saída precisasse ser digitada novamente em uma tela de estoque, o processo consumiria tempo e criaria várias oportunidades de erro.
Uma pessoa poderia digitar 1,150 kg como 1,510 kg, selecionar o produto errado ou simplesmente esquecer uma movimentação.
A integração reduz esse tipo de retrabalho.
O fluxo precisa ser contínuo
Uma operação eficiente pode ser entendida como:
cadastro → identificação → pesagem → registro → venda → baixa → saldo atualizado.
Cada etapa depende da anterior.
Quando uma delas falha, a divergência pode aparecer no final do processo.
Por isso, ao investigar diferenças de estoque, é recomendável não observar somente o saldo final. É necessário analisar toda a cadeia de informações.
Produtos pesáveis: como realizar o cadastro corretamente?
O cadastro é uma das partes mais importantes da utilização de um Sistema PDV Integrado com Balança, porque determina como a mercadoria será identificada, vendida e movimentada.
Um cadastro aparentemente simples pode gerar consequências em várias etapas quando contém informações incorretas.
Defina a unidade de medida
O primeiro cuidado é utilizar uma unidade compatível com a forma como o produto será controlado.
Para mercadorias comercializadas por peso, o quilograma é uma unidade frequentemente utilizada.
Essa definição precisa ser coerente com:
-
entrada;
-
saldo;
-
venda;
-
inventário;
-
relatórios.
Caso a empresa compre em uma unidade diferente daquela utilizada na venda, é necessário verificar como o sistema trata essa situação.
Configure o preço corretamente
Produtos pesáveis normalmente possuem um valor relacionado à quantidade vendida.
Se o preço é R$ 35,90/kg, uma compra de 1 kg terá um valor diferente de uma compra de 1,350 kg.
O preço deve ser revisado sempre que houver alterações comerciais.
É importante também verificar como a atualização chega à balança quando o equipamento utiliza dados previamente cadastrados.
Se o sistema estiver com um preço e a balança com outro, podem surgir diferenças entre setores.
Identifique corretamente os produtos pesáveis
O sistema precisa distinguir os itens vendidos por peso daqueles vendidos por unidade.
Em um supermercado, por exemplo, podem existir:
-
arroz em pacote;
-
bebidas em garrafa;
-
carnes por quilo;
-
frutas por quilo;
-
frios por quilo.
Cada tipo exige tratamento adequado.
Cadastrar todos da mesma forma pode comprometer os registros.
Verifique os códigos
Os códigos usados na balança precisam manter correspondência com o cadastro utilizado no PDV.
Isso é especialmente importante quando existe integração por etiqueta.
Um código incorreto pode fazer o sistema entender que um determinado produto corresponde a outro.
Além do preço, isso pode movimentar o saldo errado.
Revise as casas decimais
A quantidade utilizada precisa permitir o nível de detalhamento necessário.
Produtos por peso frequentemente utilizam valores como:
-
0,250 kg;
-
0,875 kg;
-
1,350 kg;
-
2,475 kg.
A forma como o sistema armazena e apresenta essas quantidades precisa ser adequada ao processo.
Evite duplicidade de cadastro
Cadastrar o mesmo produto várias vezes pode dificultar o controle.
Imagine que “Carne Bovina A” esteja cadastrada em dois códigos diferentes e cada operador utilize um deles.
As vendas seriam divididas entre cadastros distintos, comprometendo a análise.
O estoque de um cadastro poderia ficar negativo enquanto outro mantém uma quantidade que, fisicamente, não existe separadamente.
Padronize descrições
Descrições claras facilitam a identificação.
Evite nomes muito semelhantes quando representam produtos diferentes.
Em ambientes com grande variedade de itens, pequenas diferenças ajudam o operador a escolher corretamente.
Confira a relação com etiquetas
Caso o estabelecimento utilize balança etiquetadora, o padrão do código precisa estar devidamente configurado.
Não basta que a etiqueta seja impressa e possa ser lida pelo scanner.
O sistema precisa saber como interpretar aquele código.
Faça testes antes de iniciar a operação
Depois de cadastrar ou alterar um produto pesável, uma prática útil é realizar testes controlados.
Pode-se:
-
pesar uma quantidade conhecida;
-
gerar ou ler a etiqueta;
-
registrar a venda de teste;
-
conferir o valor;
-
verificar qual quantidade foi movimentada;
-
cancelar o teste conforme o procedimento da empresa;
-
verificar o comportamento do estoque.
Esse tipo de validação ajuda a identificar problemas antes que várias vendas sejam realizadas.
Mantenha cadastro, PDV e balança alinhados
O ponto principal é que as informações utilizadas em cada componente não podem ser tratadas isoladamente.
Alterar um código no sistema sem atualizar a configuração correspondente da balança pode interromper a integração.
Da mesma forma, atualizar preço ou identificação apenas em um local pode gerar resultados diferentes durante a venda.
Quanto mais organizada for a manutenção cadastral, menor tende a ser o esforço necessário para investigar inconsistências posteriores.
Como funciona a etiqueta da balança no processo de venda?
Em muitos estabelecimentos, o Sistema PDV Integrado com Balança trabalha com produtos que são pesados e etiquetados antes de chegarem ao caixa. Esse modelo é comum em açougues, setores de frios, padarias, hortifrutis e áreas de autosserviço.
Nesse processo, a etiqueta funciona como um meio de transportar determinadas informações da pesagem até o ponto de venda.
O que uma etiqueta pode representar?
Dependendo da configuração utilizada, o código presente na etiqueta pode fornecer elementos que permitam ao sistema identificar informações relevantes para a venda.
Entre elas podem estar:
-
identificação do produto;
-
peso;
-
preço;
-
valor calculado.
A estrutura varia conforme o equipamento, a configuração e o padrão adotado pelo estabelecimento.
Por isso, não existe uma única composição que possa ser assumida para todas as balanças.
Como o PDV interpreta o código?
Quando o operador passa a etiqueta pelo leitor, o sistema recebe uma sequência codificada.
A configuração do PDV determina como essa sequência deve ser interpretada.
Uma parte pode representar o produto, enquanto outra pode estar relacionada à quantidade ou ao valor.
Essa interpretação precisa coincidir exatamente com o padrão usado pela balança.
Caso contrário, o sistema pode:
-
não reconhecer o código;
-
localizar o produto incorreto;
-
interpretar uma quantidade errada;
-
calcular um valor incompatível.
Exemplo simplificado
Imagine que uma peça de queijo seja pesada em 0,780 kg.
A balança imprime uma etiqueta.
O cliente leva o produto até o caixa.
O operador lê o código.
O PDV identifica o produto e registra a informação necessária para incluir os 0,780 kg na venda.
Ao concluir a operação, essa mesma quantidade pode ser utilizada para reduzir o estoque.
O cliente não precisa informar manualmente ao caixa qual era o peso.
Balança conectada e balança etiquetadora
Essas duas formas de operação não são exatamente iguais.
Balança conectada ao ponto de venda
Nesse modelo, a pesagem acontece durante o atendimento.
O operador seleciona o produto ou executa o procedimento previsto pelo sistema, e o peso é obtido pela comunicação com o equipamento.
É comum em situações em que a mercadoria é pesada diretamente no caixa.
Balança com impressão de etiqueta
Aqui, a pesagem acontece antes.
O atendente ou o próprio consumidor, dependendo da operação, seleciona o produto e realiza a pesagem. A etiqueta é aplicada à embalagem e posteriormente lida no caixa.
Esse fluxo permite que o setor de pesagem e o ponto de venda funcionem em momentos separados.
Por que a configuração da etiqueta merece atenção?
Uma alteração no padrão pode afetar todas as leituras.
Se a balança passar a imprimir um código estruturado de forma diferente daquela configurada no PDV, o sistema poderá deixar de interpretar corretamente os dados.
Por isso, mudanças em equipamentos, cadastros ou padrões precisam ser testadas.
Preço ou peso na etiqueta
A informação usada na leitura pode variar conforme a configuração.
Em determinadas estruturas, o código pode representar peso; em outras, pode envolver valor.
Esse detalhe é extremamente importante para a movimentação do estoque.
Se o PDV interpretar valor quando deveria interpretar peso, ou vice-versa, a quantidade retirada poderá ser incorreta.
Conferência operacional
Uma conferência simples pode evitar problemas.
Escolha um produto com valor conhecido, pese uma quantidade fácil de verificar e acompanhe:
-
o peso indicado pela balança;
-
o conteúdo apresentado na etiqueta;
-
o item registrado no caixa;
-
a quantidade mostrada no PDV;
-
o valor calculado;
-
a movimentação gerada no estoque.
Se todas essas informações estiverem coerentes, há uma boa indicação de que o fluxo está funcionando conforme esperado.
A etiqueta, portanto, não deve ser vista apenas como um adesivo contendo preço. Ela é parte do processo de comunicação entre a pesagem e o registro da venda.
Exemplo prático da baixa de estoque por peso
Para visualizar o funcionamento de um Sistema PDV Integrado com Balança, considere uma venda simples de carne bovina em um açougue.
O estabelecimento possui 50 kg do produto disponíveis no sistema.
O preço comercializado é de R$ 39,90 por quilograma.
Um cliente solicita uma quantidade que, depois de pesada, totaliza 2,250 kg.
A operação pode ser representada da seguinte maneira:
| Etapa | Informação |
|---|---|
| Estoque inicial | 50,000 kg |
| Produto | Carne bovina |
| Preço | R$ 39,90/kg |
| Peso vendido | 2,250 kg |
| Valor calculado | R$ 89,78 |
| Baixa no estoque | 2,250 kg |
| Estoque restante | 47,750 kg |
Primeira etapa: saldo inicial
Antes da venda, o sistema apresenta 50,000 kg disponíveis.
Esse valor representa o saldo registrado.
Para que ele seja útil, as entradas, vendas, perdas e demais movimentações anteriores precisam ter sido registradas corretamente.
Segunda etapa: pesagem
O atendente separa a carne solicitada e coloca o produto na balança.
O equipamento registra 2,250 kg.
Esse será o peso utilizado como quantidade da venda.
Terceira etapa: aplicação do preço
O produto está configurado com preço de R$ 39,90/kg.
O cálculo é:
2,250 × R$ 39,90 = R$ 89,775.
Ao aplicar o arredondamento monetário correspondente, o valor apresentado é R$ 89,78.
Essa diferença entre quantidade física e valor monetário precisa ser compreendida.
O peso pode utilizar três casas decimais, enquanto o valor em reais é apresentado com duas casas decimais.
Quarta etapa: registro no PDV
A informação da pesagem chega ao ponto de venda pela forma prevista na operação.
Pode ser uma integração direta ou a leitura de uma etiqueta.
O PDV registra:
-
o produto;
-
a quantidade de 2,250 kg;
-
o valor por quilograma;
-
o total correspondente.
Quinta etapa: finalização
O cliente efetua o pagamento e a venda é concluída.
Nesse momento, conforme o funcionamento do sistema, a operação gera a movimentação definitiva da quantidade vendida.
Sexta etapa: atualização do estoque
O cálculo de estoque é:
50,000 kg − 2,250 kg = 47,750 kg.
O novo saldo passa a ser 47,750 kg.
Essa quantidade será considerada para as próximas vendas e análises.
E se o cliente comprar outra quantidade?
Suponha que o próximo cliente compre 0,850 kg.
A nova baixa será:
47,750 kg − 0,850 kg = 46,900 kg.
Observe que cada venda modifica o saldo de acordo com o peso correspondente.
Não importa quantos clientes compraram. O que importa para esse tipo de produto é a soma das quantidades comercializadas.
E se a venda for cancelada?
Se a operação de 2,250 kg for cancelada depois da movimentação, o comportamento correto dependerá do processo previsto pelo sistema.
A empresa deve confirmar se a quantidade retorna automaticamente ao saldo ou se existe algum procedimento específico.
Esse acompanhamento é fundamental porque cancelamentos mal processados podem produzir divergências.
E se houver perda de produto?
Agora considere que, além das vendas, 0,500 kg de carne precisou ser descartado.
Essa quantidade saiu fisicamente do estoque, mas não foi vendida.
Se a perda não for registrada, o sistema continuará mostrando 0,500 kg a mais do que existe fisicamente.
É por isso que uma diferença entre estoque físico e saldo do sistema nem sempre indica problema na balança.
A causa pode estar em eventos paralelos à venda.
Por que esse exemplo é importante?
O exemplo demonstra que o controle depende da soma de várias movimentações.
Em uma operação real, o estoque pode receber:
-
entradas de compras;
-
saídas por vendas;
-
devoluções;
-
cancelamentos;
-
perdas;
-
ajustes;
-
inventários.
O sistema precisa registrar cada evento conforme sua natureza para que o saldo final tenha utilidade.
Quais problemas podem causar divergências entre peso e estoque?
Mesmo utilizando um Sistema PDV Integrado com Balança, a empresa pode encontrar diferenças entre a quantidade física e o saldo apresentado no sistema. A integração ajuda a organizar o processo, mas não corrige automaticamente problemas de cadastro, procedimentos internos ou movimentações não registradas.
Por isso, é importante conhecer as principais origens das divergências.
Produto configurado com unidade incorreta
Um dos erros mais relevantes ocorre quando a mercadoria é vendida por peso, mas está configurada como unidade.
Nesse cenário, uma venda de 1,400 kg pode não gerar a movimentação esperada.
Sempre que houver diferença significativa, a unidade de medida deve ser uma das primeiras informações conferidas.
Código da balança diferente do cadastro
A balança pode estar associando um código a determinado produto enquanto o sistema interpreta o mesmo código de outra maneira.
Esse tipo de problema é especialmente crítico porque a venda pode ocorrer normalmente do ponto de vista visual, mas movimentar o cadastro errado.
Etiqueta configurada incorretamente
Quando o PDV não interpreta o padrão utilizado pela balança, podem ocorrer erros de produto, quantidade ou valor.
Se o padrão mudou depois da troca de equipamento ou de uma reconfiguração, os testes precisam ser refeitos.
Pesagem sem registro da venda
Nem tudo que é pesado necessariamente chega a ser vendido.
Em algumas operações, um produto pode ser pesado, manipulado e posteriormente substituído.
O problema aparece quando ele sai fisicamente do estoque, mas não há qualquer movimentação registrada.
É necessário que a empresa possua procedimentos claros para essas situações.
Cancelamentos
Uma venda pode ter movimentado o estoque antes de ser cancelada.
Se o fluxo de cancelamento não devolver a quantidade ou se a equipe utilizar um procedimento inadequado, o saldo será afetado.
Por isso, relatórios de cancelamentos são importantes durante a auditoria.
Perdas e quebras
Produtos perecíveis estão sujeitos a perdas.
Em um açougue, por exemplo, podem existir:
-
aparas;
-
descarte;
-
deterioração;
-
diferenças de manipulação;
-
produtos impróprios para venda.
Em hortifrutis, frutas e verduras podem sofrer perdas naturais de qualidade.
Se essas quantidades não forem registradas, o estoque físico diminuirá enquanto o sistema continuará mantendo o saldo anterior.
Ajustes manuais
A movimentação manual precisa ser controlada.
Quando diferentes usuários alteram quantidades sem registrar motivos claros, torna-se difícil reconstruir o histórico posteriormente.
Uma boa prática é limitar os ajustes às situações realmente necessárias e manter identificação do responsável e justificativa, quando o sistema disponibilizar esses recursos.
Entrada incorreta
A divergência também pode começar antes da venda.
Suponha que uma compra tenha trazido 80 kg, mas alguém registre 88 kg.
O sistema já começará o período com oito quilos a mais.
Mesmo que todas as vendas estejam perfeitas, o inventário mostrará diferença.
Portanto, investigar apenas o PDV pode não ser suficiente.
Produtos duplicados
A mesma mercadoria cadastrada duas vezes pode dividir a movimentação.
O estoque físico é único, mas o sistema trata os dois registros como saldos independentes.
Isso dificulta a conferência.
Troca de código
Quando códigos são alterados sem revisar as configurações relacionadas à balança, etiquetas antigas ou equipamentos podem continuar apontando para a identificação anterior.
Mudanças precisam ser planejadas para evitar esse tipo de inconsistência.
Precisão inadequada
Quantidade e casas decimais também podem gerar diferenças.
Se a operação necessita registrar 0,375 kg, mas algum componente arredonda a quantidade de forma inadequada, várias pequenas diferenças podem se acumular.
Conversões de unidade
Uma empresa pode comprar peças inteiras e vender por peso.
Se uma peça é registrada como uma unidade, mas posteriormente fracionada em vários quilos vendidos, o estoque precisa possuir uma lógica capaz de representar essa transformação.
Sem uma conversão ou processo adequado, os saldos podem perder coerência.
Como investigar uma divergência?
Em vez de alterar imediatamente o saldo, é recomendável seguir uma sequência.
Verifique:
-
estoque inicial;
-
últimas entradas;
-
unidade de medida;
-
códigos;
-
configuração da balança;
-
etiquetas;
-
vendas;
-
cancelamentos;
-
devoluções;
-
perdas;
-
ajustes manuais.
Quanto mais cedo a diferença for investigada, mais fácil costuma ser encontrar sua origem.
Como conferir se a baixa de estoque está correta?
A conferência periódica é importante mesmo quando o Sistema PDV Integrado com Balança já está funcionando no estabelecimento. O objetivo é verificar se a movimentação registrada acompanha, dentro das condições operacionais, aquilo que realmente acontece com os produtos.
Uma boa conferência combina relatórios, testes e inventário físico.
Compare vendas e movimentações
O primeiro passo é verificar se a quantidade apresentada nas vendas corresponde à quantidade que saiu do estoque.
Escolha alguns produtos e analise operações específicas.
Se houve uma venda de 1,250 kg, procure a movimentação correspondente.
Repita esse teste para diferentes quantidades.
Isso ajuda a identificar se o erro é geral ou restrito a alguns produtos.
Analise produtos individualmente
Quando a empresa trabalha com muitos itens, começar por um produto pode facilitar a investigação.
Escolha uma mercadoria com alta movimentação e acompanhe durante um período controlado.
Registre:
-
saldo inicial;
-
entradas;
-
vendas;
-
perdas;
-
ajustes;
-
saldo final.
Depois compare com a contagem física.
Confira relatórios de produtos pesáveis
Relatórios podem ajudar a identificar padrões.
Um item que apresenta diferenças constantemente merece investigação mais profunda.
Pode existir problema na configuração da balança, no cadastro ou no processo operacional.
Verifique cancelamentos
Analise se as vendas canceladas geraram o efeito esperado no estoque.
Isso é especialmente importante quando existem muitos cancelamentos durante o expediente.
Considere devoluções
Uma devolução pode alterar o saldo dependendo do procedimento adotado.
Verifique se o produto efetivamente retornou ao estoque físico e se a movimentação no sistema acompanha essa realidade.
Nem toda devolução significa que a mercadoria poderá ser novamente comercializada.
Produtos perecíveis, por exemplo, exigem procedimentos próprios de acordo com as condições do estabelecimento.
Faça inventários periódicos
O inventário compara a quantidade física com a quantidade registrada.
Ele pode revelar diferenças que não aparecem facilmente em relatórios de venda.
Um inventário eficiente precisa seguir uma metodologia organizada.
Evite realizar a contagem enquanto existem movimentações acontecendo sem controle, pois isso pode gerar resultados inconsistentes.
Registre perdas
Se determinado setor descarta mercadorias durante o dia, essas perdas precisam participar da conferência.
Uma situação simples demonstra isso.
Saldo inicial: 20 kg.
Vendas: 12 kg.
Perdas: 1 kg.
Saldo esperado: 7 kg.
Se as perdas não forem registradas, o sistema apresentará 8 kg.
O inventário encontrará apenas 7 kg.
A diferença será de 1 kg, exatamente correspondente ao descarte.
Teste a integração
Quando houver suspeita de erro técnico, faça um teste controlado.
Utilize um produto conhecido e siga o fluxo completo:
-
confira o saldo inicial;
-
pese uma quantidade;
-
registre a venda;
-
finalize conforme procedimento interno;
-
consulte a movimentação;
-
confirme o novo saldo.
Por exemplo:
Saldo inicial: 10,000 kg.
Venda: 0,750 kg.
Saldo esperado: 9,250 kg.
Se o saldo for diferente, é necessário investigar onde a informação foi alterada.
Confira etiquetas
Nos estabelecimentos que utilizam etiquetas, escolha algumas impressões e compare:
-
produto;
-
peso indicado;
-
preço;
-
leitura no PDV;
-
quantidade registrada.
Faça testes com pesos diferentes, como:
-
0,250 kg;
-
0,750 kg;
-
1,000 kg;
-
1,350 kg.
Isso ajuda a verificar se todas as casas decimais estão sendo interpretadas corretamente.
Procure padrões nas divergências
O comportamento da diferença pode indicar sua origem.
Se o estoque apresenta sempre quantidades um pouco maiores que o físico, podem existir perdas não registradas.
Se a divergência aparece apenas em determinados produtos, o problema pode estar no cadastro.
Se começou depois da troca de uma balança, as configurações do equipamento e das etiquetas merecem atenção.
Se ocorre apenas após cancelamentos, o processo relacionado ao cancelamento deve ser verificado.
Evite corrigir sem investigar
Ajustar o saldo resolve apenas a diferença momentânea.
Se a causa continuar, o problema reaparecerá.
Por isso, sempre que possível, descubra primeiro a origem.
Registrar apenas um ajuste pode esconder falhas de processo, cadastro ou treinamento.
Uma rotina de conferência transforma o estoque em uma ferramenta de gestão, e não apenas em um número exibido pelo sistema.
Quais as vantagens de controlar o estoque por peso integrado ao PDV?
Utilizar um Sistema PDV Integrado com Balança pode trazer ganhos importantes para empresas que trabalham diariamente com produtos pesáveis, especialmente quando a operação depende de rapidez no atendimento e controle detalhado das quantidades disponíveis.
A principal vantagem está na ligação entre duas atividades que acontecem simultaneamente: vender e movimentar estoque.
Atualização mais próxima da operação real
Quando a venda é registrada com a quantidade efetivamente pesada, o saldo pode acompanhar as saídas realizadas ao longo do dia.
Isso oferece uma visão mais útil do estoque disponível.
Em vez de depender de lançamentos posteriores, a movimentação acontece conforme as vendas são concluídas.
Menos digitação manual
Registrar manualmente cada saída seria impraticável em operações de grande volume.
Um açougue pode realizar dezenas ou centenas de pesagens diariamente.
Se cada uma delas precisasse ser repetida no controle de estoque, a empresa teria uma atividade administrativa adicional.
A automação elimina grande parte desse trabalho.
Redução de erros de transcrição
Toda digitação manual cria a possibilidade de erro.
Um operador pode trocar:
-
0,850 por 0,580;
-
1,250 por 1,520;
-
código de produto;
-
unidade de medida.
Ao aproveitar a informação produzida pela própria pesagem, a quantidade de lançamentos duplicados diminui.
Melhor acompanhamento da disponibilidade
Ter um saldo atualizado ajuda a empresa a perceber quando determinado item está se aproximando de níveis baixos.
Isso pode apoiar o planejamento de compras e reposições.
O objetivo não é substituir a análise do responsável pelo estoque, mas oferecer informações mais consistentes para a decisão.
Controle de produtos de alto giro
Mercadorias vendidas rapidamente podem mudar de saldo várias vezes em poucas horas.
Com movimentação integrada, cada venda contribui para atualizar esse cenário.
Isso é especialmente relevante para itens que possuem grande procura ou reposição frequente.
Facilidade para encontrar divergências
Quando o histórico está organizado, a equipe consegue investigar diferenças com mais clareza.
É possível comparar:
-
quanto entrou;
-
quanto foi vendido;
-
quanto foi perdido;
-
quanto foi ajustado;
-
quanto deveria existir.
Sem registros detalhados, essa investigação se torna muito mais difícil.
Melhoria no inventário
O inventário continua sendo necessário, mas a existência de movimentações organizadas facilita a comparação.
Quando a diferença física aparece, a empresa pode consultar o histórico e procurar a origem.
Organização entre setores
Em um supermercado, o produto pode passar por diferentes áreas:
-
recebimento;
-
estoque;
-
açougue;
-
balcão;
-
pesagem;
-
caixa.
Se cada setor utilizar informações desconectadas, aumentam as chances de divergência.
A integração ajuda a criar uma sequência mais consistente.
Maior confiabilidade nos relatórios
Relatórios dependem dos dados registrados.
Se as quantidades de venda não refletem os pesos reais, relatórios de saída e giro também perdem qualidade.
Quando a pesagem participa diretamente do processo, as informações tendem a representar melhor as operações realizadas.
Melhor análise de giro
Um gestor pode analisar quais produtos vendem mais em quilogramas, e não apenas quantas vezes apareceram em cupons.
Essa diferença é importante.
Dois produtos podem aparecer em 100 vendas, mas um deles ter comercializado 40 kg e outro 120 kg.
A quantidade física oferece outra perspectiva sobre desempenho.
Apoio às compras
Quando o estoque é acompanhado de forma consistente, o responsável por compras consegue observar consumo e disponibilidade com maior clareza.
Isso pode ajudar a evitar dois problemas comuns:
-
falta de mercadoria;
-
excesso de compra.
Nenhum sistema elimina a necessidade de análise humana, mas informações atualizadas tornam as decisões mais fundamentadas.
Controle de perdas
A integração também pode tornar as perdas mais visíveis.
Se o sistema indica determinado saldo e o inventário encontra uma quantidade menor, a diferença precisa ser investigada.
Esse processo incentiva o estabelecimento a registrar melhor descartes, quebras e outras saídas não relacionadas à venda.
Atendimento mais fluido
A integração pode simplificar a rotina do operador.
Em vez de digitar peso e calcular valor manualmente, o processo utiliza informações fornecidas pela balança ou pela etiqueta.
Isso reduz etapas e pode tornar o atendimento mais organizado.
Padronização do processo
Quando todos os operadores seguem o mesmo fluxo, a empresa reduz variações no método de trabalho.
O produto é pesado, registrado e movimentado conforme uma lógica definida.
A padronização facilita treinamento, acompanhamento e identificação de falhas.
Conclusão
Controlar produtos vendidos por peso exige mais atenção do que simplesmente registrar a saída de uma unidade. Cada venda pode envolver quantidades diferentes, e essa variação precisa ser refletida tanto no valor cobrado quanto no saldo disponível.
Um Sistema PDV Integrado com Balança permite conectar a pesagem ao processo de venda e, quando configurado corretamente, utilizar a quantidade comercializada para atualizar o estoque.
Em uma operação na qual existem 20 kg de determinado produto e são vendidos 1,350 kg, o controle precisa reconhecer que o novo saldo é de 18,650 kg. Essa lógica aparentemente simples depende de vários fatores: unidade de medida correta, códigos compatíveis, casas decimais adequadas, interpretação das etiquetas, cadastro organizado e tratamento apropriado de cancelamentos, devoluções e perdas.
Além disso, a diferença entre estoque físico e estoque registrado nem sempre tem origem no PDV. Entradas incorretas, descartes não registrados, ajustes manuais, produtos duplicados e falhas cadastrais também podem causar inconsistências.
Por esse motivo, a integração precisa ser acompanhada por procedimentos de conferência. Testes periódicos, inventários e análise das movimentações ajudam a verificar se o fluxo continua funcionando conforme o esperado.
Para açougues, mercados, padarias, hortifrutis e outros negócios que trabalham com produtos pesáveis, unir balança, venda e estoque em um fluxo organizado ajuda a reduzir lançamentos manuais, melhorar a rastreabilidade das movimentações e disponibilizar informações mais confiáveis para compras, reposição e controle da operação.