O fechamento de caixa é uma etapa importante para conferir se os valores registrados nas vendas correspondem aos pagamentos realmente recebidos pelo estabelecimento. Em um PDV Ponto de Venda, essa conferência envolve analisar as vendas em dinheiro, cartão e Pix, além de considerar trocos, retiradas, suprimentos e possíveis cancelamentos. Quando essas movimentações não são registradas corretamente, podem surgir diferenças que dificultam o controle financeiro e a identificação de erros. Para realizar um fechamento mais confiável, é necessário organizar a abertura do caixa, acompanhar os pagamentos durante o expediente e comparar os valores esperados com os efetivamente recebidos. Neste conteúdo, você entenderá como funciona esse processo, quais cuidados adotar e como utilizar os registros do sistema para identificar divergências. Os resultados dependem da qualidade das informações lançadas e da consistência dos procedimentos adotados.
O Que É o Fechamento de Caixa em um PDV Ponto de Venda e Como Funciona?
O fechamento de caixa é o procedimento utilizado para verificar se as movimentações financeiras registradas durante determinado período correspondem aos valores efetivamente recebidos e movimentados pelo estabelecimento.
Em uma loja, mercado ou distribuidora, diversas vendas podem acontecer ao longo do dia, utilizando diferentes formas de pagamento. Além disso, podem ocorrer retiradas de dinheiro, devoluções e outras operações que precisam ser consideradas na conferência.
O PDV Ponto de Venda organiza esses registros para que o responsável consiga consultar o movimento do período, verificar os recebimentos e identificar possíveis diferenças.
O Que Significa Fazer o Fechamento de Caixa?
Fazer o fechamento significa comparar o que deveria estar disponível, de acordo com as movimentações registradas, com aquilo que realmente foi recebido.
Essa conferência não consiste apenas em contar o dinheiro existente na gaveta.
Por exemplo, imagine que um comércio tenha registrado R$ 2.000 em vendas durante o expediente, distribuídas da seguinte maneira:
-
R$ 700 recebidos em dinheiro.
-
R$ 800 recebidos por cartão.
-
R$ 500 recebidos por Pix.
Embora o total vendido seja R$ 2.000, isso não significa que esse valor esteja disponível fisicamente no caixa.
Os pagamentos eletrônicos precisam ser conferidos por meio dos registros de suas respectivas transações. Já os recebimentos em espécie devem ser comparados com o dinheiro contado, considerando o fundo inicial e as movimentações realizadas.
O fechamento pode acontecer ao final do expediente ou de cada turno, dependendo da organização do estabelecimento.
Como Funciona o Fechamento em um Sistema de Frente de Caixa?
Um sistema de frente de caixa pode reunir as informações necessárias para conferir o movimento financeiro de um período.
Conforme os recursos disponíveis, o procedimento envolve o registro das operações e a consulta dos valores apresentados pelo sistema.
O processo pode seguir uma sequência:
Etapa inicial — Abertura do caixa
O responsável informa o valor disponível para troco e inicia o período de movimentação.
Registro — Lançamento das vendas
Cada venda é registrada com seu respectivo valor e forma de pagamento.
Conferência — Verificação das movimentações
São consultados os pagamentos realizados, retiradas, entradas adicionais e possíveis ajustes.
Integração — Consulta dos recebimentos eletrônicos
Quando existem integrações compatíveis, informações de pagamentos podem ser utilizadas para facilitar a conciliação. Caso contrário, a conferência pode ser realizada utilizando os relatórios dos respectivos serviços financeiros.
Acompanhamento — Comparação dos valores
O responsável compara o saldo esperado com o dinheiro disponível e verifica os registros das demais modalidades.
Análise — Identificação das diferenças
Caso exista alguma inconsistência, é necessário consultar as operações para encontrar sua origem antes de encerrar o caixa.
Esse procedimento ajuda a manter os registros organizados, mas sua confiabilidade depende do preenchimento correto das informações.
Por Que Aparecem Divergências no Fechamento?
As divergências surgem quando os registros financeiros não correspondem às movimentações realmente realizadas.
Entre as situações mais comuns estão:
-
Vendas associadas à forma de pagamento incorreta.
-
Trocos entregues em valores diferentes dos registrados.
-
Retiradas de dinheiro sem lançamento no sistema.
-
Cancelamentos e devoluções que não foram atualizados corretamente.
-
Pagamentos pendentes considerados como recebidos.
Imagine que uma loja realize uma venda de R$ 80, recebida por Pix, mas registre a operação como pagamento em dinheiro.
Nesse caso, o valor total vendido permanece correto. Entretanto, o sistema passa a indicar R$ 80 a mais em dinheiro e R$ 80 a menos em Pix.
Ao conferir o PDV Ponto de Venda, o responsável poderá encontrar diferenças entre as modalidades, mesmo sem existir uma perda financeira efetiva.
Por isso, identificar a origem da inconsistência é mais importante do que simplesmente tentar igualar os valores.
Como Organizar a Abertura do Caixa Para Facilitar o Fechamento?
A abertura do caixa é o ponto de partida para uma conferência organizada. Quando o valor inicial está incorreto, os cálculos realizados ao final do período podem apresentar diferenças, mesmo que as vendas tenham sido registradas corretamente.
No PDV Ponto de Venda, essa etapa permite estabelecer uma referência para acompanhar o dinheiro disponível durante o expediente.
Como Definir e Registrar o Valor Inicial de Troco?
O fundo de troco é a quantia disponibilizada no início do período para facilitar o atendimento aos clientes que pagam em dinheiro.
Esse valor normalmente é composto por notas e moedas de diferentes quantias.
Antes de iniciar as vendas, é importante:
-
Separar o dinheiro destinado ao caixa.
-
Contar as notas e moedas disponíveis.
-
Conferir o valor total encontrado.
-
Registrar o valor inicial no sistema.
-
Confirmar que a quantia informada corresponde ao dinheiro físico.
Por exemplo, um estabelecimento pode iniciar o expediente com R$ 150 destinados exclusivamente ao troco.
Esse dinheiro não representa vendas realizadas naquele dia. Trata-se de um saldo inicial que deverá ser considerado no fechamento.
Também é importante evitar a mistura de valores pertencentes a diferentes caixas ou períodos, pois isso pode dificultar a identificação das movimentações.
Quais Informações Conferir Antes de Iniciar as Vendas?
Além da contagem do dinheiro, algumas verificações ajudam a manter a organização do expediente.
O responsável deve conferir a data e o horário de abertura, identificar o caixa utilizado e verificar se o turno anterior foi encerrado.
Outro cuidado é consultar a existência de operações pendentes que possam interferir nos registros do período.
Se houver um pagamento iniciado no turno anterior, por exemplo, é necessário verificar sua situação antes de tratá-lo como uma nova entrada.
O objetivo é impedir que movimentações de períodos diferentes sejam consideradas no mesmo fechamento.
Por Que o Saldo Inicial Influencia o Resultado?
O saldo inicial participa diretamente do cálculo do dinheiro esperado ao final do expediente.
Imagine que o caixa tenha começado com R$ 150, mas o PDV Ponto de Venda tenha recebido um registro de apenas R$ 100.
Mesmo que todas as vendas sejam realizadas corretamente, haverá uma diferença de R$ 50 entre o valor físico e o saldo calculado.
Essa situação pode levar o responsável a procurar erros nas vendas quando, na verdade, o problema está na abertura.
Ao identificar uma inconsistência, é importante verificar o lançamento original e realizar a correção conforme os procedimentos disponíveis, mantendo o histórico do ajuste.
Como Registrar Vendas e Pagamentos Corretamente Durante o Expediente?
A forma como os pagamentos são registrados influencia diretamente a qualidade das informações utilizadas no fechamento.
Quando uma venda é lançada com valor ou modalidade incorreta, o relatório financeiro pode apresentar informações diferentes dos recebimentos reais.
Por isso, cada operação realizada no PDV Ponto de Venda deve refletir o pagamento efetivamente utilizado pelo cliente.
Como Registrar Cada Forma de Pagamento?
Os estabelecimentos podem trabalhar com diferentes modalidades, como dinheiro, cartão de débito, cartão de crédito e Pix.
Cada uma possui características que precisam ser respeitadas durante o registro.
Nos pagamentos em dinheiro, é importante informar corretamente o valor recebido e o troco entregue.
Nas vendas por cartão, deve-se verificar se a transação foi aprovada antes de considerar o pagamento concluído.
Já no Pix, é necessário confirmar se a transferência foi efetivamente recebida.
Quando o sistema de frente de caixa permite selecionar modalidades de pagamento, a escolha deve corresponder exatamente à operação realizada.
Essa separação facilita a consulta dos valores recebidos por cada meio e ajuda a identificar inconsistências posteriormente.
Como Registrar Pagamentos Divididos?
Uma mesma venda pode ser paga utilizando duas ou mais modalidades.
Imagine que um cliente realize uma compra de R$ 120 e escolha pagar R$ 50 em dinheiro e R$ 70 no cartão.
O registro deverá apresentar:
-
Valor total da compra: R$ 120.
-
Pagamento em dinheiro: R$ 50.
-
Pagamento no cartão: R$ 70.
A soma dos pagamentos precisa corresponder ao valor total da operação.
Caso o atendente registre os R$ 120 integralmente em dinheiro, o fechamento apresentará uma distribuição incorreta dos recebimentos.
Por isso, quando o PDV Ponto de Venda possui recursos para pagamentos mistos, é importante utilizar essa funcionalidade corretamente.
Também é necessário verificar se nenhuma parcela foi lançada duas vezes ou ficou pendente.
Como Conferir Pagamentos Realizados por Pix?
O Pix permite realizar pagamentos e transferências eletrônicas, mas o registro de uma venda deve estar associado à confirmação real do recebimento.
Um cuidado importante é não considerar somente a imagem de um comprovante apresentada pelo cliente.
A confirmação deve ser feita por um canal confiável da instituição financeira ou pela integração de pagamento utilizada pelo estabelecimento.
Na conferência, observe:
-
Se o valor recebido corresponde ao total da venda.
-
Se a transação foi efetivamente concluída.
-
Se a data e os dados da operação estão corretos.
-
Se o pagamento já foi registrado anteriormente.
Quando disponíveis, integrações compatíveis com Pix podem ajudar a relacionar pagamentos às respectivas cobranças, facilitando a conciliação.
Entretanto, essa possibilidade depende dos recursos existentes no sistema e no serviço financeiro utilizado.
Como Evitar Erros nos Pagamentos por Cartão?
Nas operações com cartão, a conferência precisa considerar a aprovação da transação e sua correspondência com a venda registrada.
É importante verificar se o valor informado na máquina ou solução de pagamento está correto e se a transação foi concluída.
Também podem existir situações envolvendo pagamentos duplicados, estornos ou tentativas não aprovadas.
Outro aspecto relevante é a diferença entre o valor bruto da venda e o valor líquido que será repassado pela instituição financeira.
Por exemplo, uma venda de R$ 100 pode gerar um repasse inferior a esse valor quando existem taxas aplicáveis.
Isso não significa, necessariamente, que houve erro no fechamento.
O valor vendido e os descontos relacionados ao serviço de pagamento devem ser analisados separadamente, considerando as condições contratadas.
Assim, os registros do PDV Ponto de Venda podem ser comparados aos relatórios financeiros sem confundir taxas ou prazos de recebimento com divergências nas vendas.
Como Registrar Sangrias, Suprimentos e Outras Movimentações do Caixa?
Nem toda entrada de dinheiro representa uma venda, assim como nem toda retirada significa uma despesa ou perda.
Durante o expediente, podem ocorrer movimentações que alteram o dinheiro físico disponível e precisam ser consideradas no encerramento.
O registro correto dessas operações no PDV Ponto de Venda ajuda a explicar as mudanças no saldo e evita que valores sejam classificados incorretamente.
O Que É Sangria de Caixa?
A sangria é a retirada de dinheiro do caixa durante o período de funcionamento.
Ela pode acontecer, por exemplo, quando o estabelecimento decide retirar parte do valor acumulado e transferi-lo para outro local de guarda.
Imagine que um comércio tenha R$ 600 na gaveta e realize uma sangria de R$ 200.
Após a retirada, permanecerão R$ 400 em dinheiro.
Se a movimentação não for registrada, o sistema poderá continuar considerando os R$ 200 como parte do saldo disponível, provocando uma diferença no fechamento.
Por isso, o lançamento deve informar o valor retirado e, quando possível, sua identificação e justificativa.
O Que É Suprimento de Caixa?
O suprimento representa uma entrada adicional de dinheiro destinada a reforçar o saldo disponível.
Uma situação comum acontece quando o estabelecimento precisa acrescentar notas e moedas para facilitar a entrega de troco.
Por exemplo, se o caixa possui R$ 100 e recebe um suprimento de R$ 50, o saldo físico passa a ser R$ 150, desconsiderando outras movimentações.
Esse valor não deve ser classificado como uma nova venda.
O lançamento precisa indicar que se trata de uma entrada adicional de dinheiro, permitindo que o fechamento considere corretamente sua origem.
Como Tratar Cancelamentos, Devoluções e Estornos?
Embora estejam relacionados a ajustes nas operações comerciais, cancelamentos, devoluções e estornos não representam necessariamente a mesma movimentação financeira.
O cancelamento ocorre quando uma venda é anulada conforme as condições aplicáveis.
A devolução envolve o retorno de mercadorias, podendo resultar em restituição de valores, troca ou outro tratamento previsto para a operação.
Já o estorno financeiro corresponde à reversão de um pagamento.
Imagine que um cliente devolva um produto de R$ 60 e receba o dinheiro de volta diretamente no caixa.
Nesse caso, a saída de R$ 60 precisa ser considerada no controle do dinheiro físico.
Por outro lado, quando uma transação de cartão é estornada eletronicamente, não existe necessariamente uma retirada de dinheiro da gaveta.
O sistema de frente de caixa deve refletir a operação realizada, conforme suas funcionalidades e os procedimentos do estabelecimento.
Por Que Essas Movimentações Precisam Ser Separadas?
Registrar corretamente cada tipo de movimentação facilita a interpretação dos relatórios e a identificação de diferenças.
Uma sangria não deve ser confundida com uma venda cancelada. Da mesma forma, um suprimento não representa aumento do faturamento.
A separação permite consultar o histórico do período e identificar quais operações efetivamente alteraram o dinheiro disponível.
Além disso, manter os lançamentos organizados reduz o risco de realizar ajustes sem justificativa apenas para igualar os valores do fechamento.
Como Fazer o Fechamento de Caixa Passo a Passo no PDV Ponto de Venda?
O fechamento deve seguir uma sequência organizada para que todas as movimentações do período sejam consideradas.
No PDV Ponto de Venda, o procedimento pode variar conforme as funcionalidades disponíveis, mas a lógica principal permanece: consultar os registros, conferir os recebimentos e identificar eventuais diferenças antes de confirmar o encerramento.
Encerrar os Atendimentos e Verificar Operações Pendentes
O primeiro passo é finalizar as vendas do período que realmente foram concluídas.
Antes de iniciar a conferência, verifique se existem pagamentos pendentes, transações não aprovadas ou operações que ainda precisam de atualização.
Também é importante conferir cancelamentos e estornos realizados durante o expediente.
Essa verificação evita que operações incompletas sejam consideradas como recebimentos confirmados.
Consultar o Resumo de Vendas do Período
Depois de verificar as operações, consulte o relatório de movimentações do caixa.
O documento deve permitir identificar, conforme os recursos disponíveis, o total registrado em vendas e sua distribuição entre as modalidades de pagamento.
Também é importante observar se existem ajustes que alteraram os valores durante o período.
Confira se o relatório corresponde à data, ao turno e ao caixa que estão sendo encerrados.
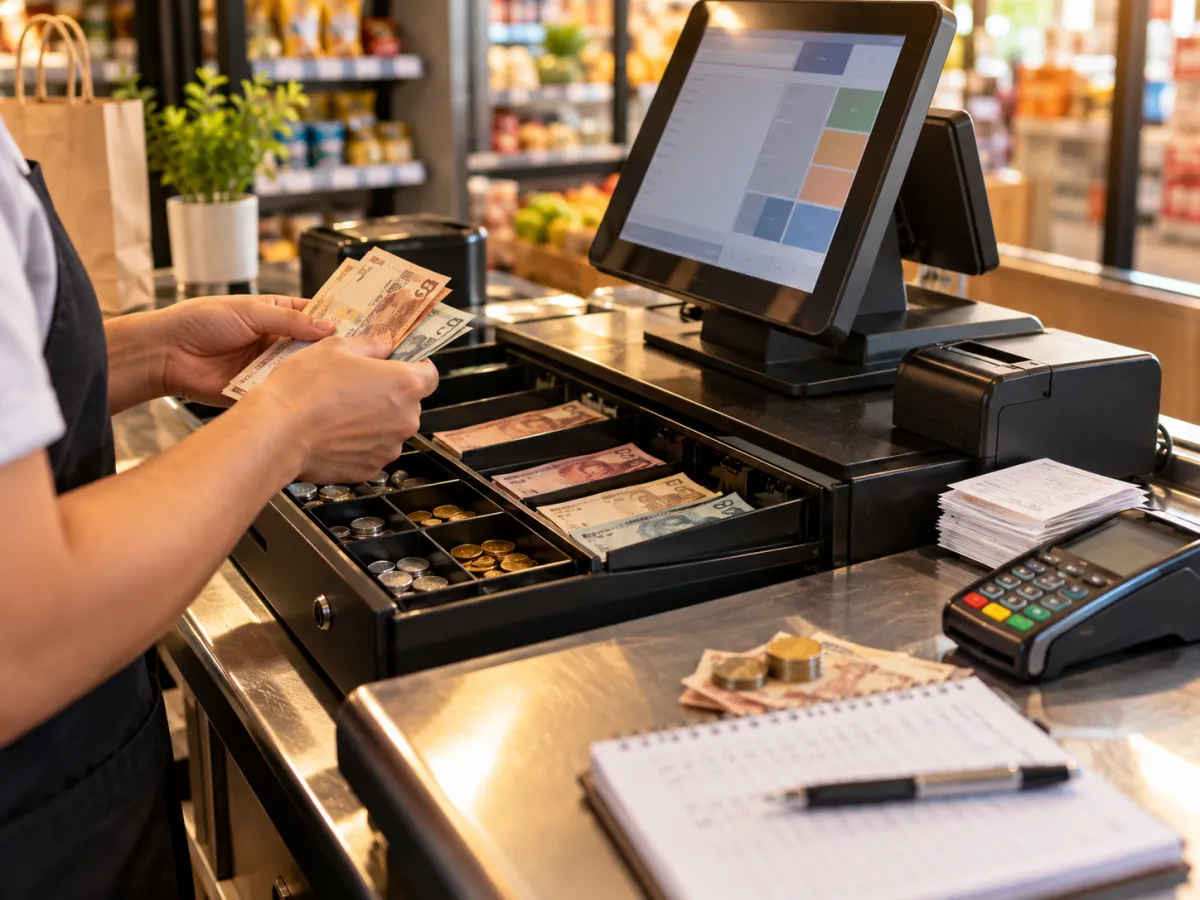
Contar o Dinheiro Disponível na Gaveta
A contagem física deve considerar apenas notas e moedas realmente disponíveis.
Separe os valores por denominação e some as quantias encontradas.
Em seguida, compare o resultado com o saldo esperado apresentado ou calculado a partir dos registros do PDV Ponto de Venda.
Não inclua cartões ou Pix nessa contagem, pois essas modalidades não representam dinheiro físico disponível na gaveta.
Conferir os Recebimentos Eletrônicos
Após contar o dinheiro, verifique se os registros de cartão e Pix correspondem às transações confirmadas.
Consulte os relatórios disponíveis, identifique possíveis estornos e confira pagamentos que apresentaram falhas.
Lembre-se de que uma venda aprovada no cartão pode ser repassada à conta bancária em uma data posterior.
Portanto, o valor ainda não depositado não deve ser automaticamente classificado como diferença de caixa.
Verificar Sangrias e Suprimentos
Consulte as retiradas e entradas adicionais registradas durante o expediente.
Compare os valores lançados com as movimentações efetivamente realizadas.
Se houver diferença, procure identificar o registro que precisa ser corrigido.
É importante que as alterações sejam justificadas e que o histórico original seja preservado sempre que possível.
Confirmar o Fechamento e Guardar o Relatório
Com todas as movimentações conferidas, compare os valores esperados com aqueles efetivamente encontrados.
Se existirem diferenças, registre a ocorrência e investigue suas possíveis causas.
Após a conferência, realize o encerramento conforme as regras do sistema utilizado.
O relatório deve ser preservado para permitir consultas futuras e facilitar o acompanhamento das movimentações.
Exemplo Prático de Fechamento de Caixa
A tabela abaixo apresenta uma situação hipotética de fechamento em um comércio que utiliza um PDV Ponto de Venda.
Tabela — Exemplo de Movimentações e Conferência do Caixa
| Movimentação | Valor |
|---|---|
| Fundo inicial de troco | R$ 100,00 |
| Vendas recebidas em dinheiro | R$ 850,00 |
| Suprimentos registrados | R$ 50,00 |
| Sangrias realizadas | − R$ 300,00 |
| Devoluções pagas em dinheiro | − R$ 40,00 |
| Saldo esperado em dinheiro | R$ 660,00 |
| Dinheiro encontrado na gaveta | R$ 660,00 |
| Diferença encontrada | R$ 0,00 |
Os valores são ilustrativos e demonstram somente a movimentação em dinheiro. Os pagamentos eletrônicos devem ser conferidos separadamente.
Como Calcular o Saldo Esperado?
O cálculo considera o dinheiro disponível no início do expediente e as movimentações que realmente alteraram esse saldo.
Saldo esperado = Fundo inicial + Vendas em dinheiro + Suprimentos − Sangrias − Devoluções pagas em dinheiro.
Aplicando os valores do exemplo:
R$ 100 + R$ 850 + R$ 50 − R$ 300 − R$ 40 = R$ 660.
Como o dinheiro encontrado também foi de R$ 660, não existe diferença nessa conferência.
Caso fossem encontrados apenas R$ 640, haveria uma falta de R$ 20 a ser investigada.
Antes de confirmar qualquer ajuste, seria necessário verificar os registros, a contagem física e as movimentações realizadas.
O mesmo princípio pode ser utilizado em diferentes estabelecimentos. Entretanto, o cálculo deve considerar todas as movimentações efetivas em dinheiro existentes no período.
A utilização de um PDV Ponto de Venda pode facilitar a consulta dessas informações e a identificação de inconsistências, desde que os dados sejam registrados corretamente e os procedimentos de conferência sejam seguidos de maneira consistente.
Adicionar etapas para corrigir divergênciasIncluir checklist final de conferência
Quais São os Erros Mais Comuns no Fechamento de Caixa e Como Corrigi-los?
As divergências no fechamento de caixa geralmente aparecem quando os valores registrados não correspondem às movimentações realizadas durante o expediente. Entre as causas mais comuns estão pagamentos classificados incorretamente, trocos calculados de maneira errada, movimentações não registradas e operações duplicadas. Para identificar esses problemas em um PDV Ponto de Venda, é necessário comparar o dinheiro disponível com os lançamentos do período, consultar os comprovantes e verificar as entradas e saídas registradas. Essa conferência permite distinguir erros de lançamento de possíveis diferenças financeiras. A correção deve ser feita somente depois de identificar a origem do problema, preservando o histórico das operações. Neste tópico, você entenderá como investigar as principais divergências, corrigir registros quando necessário e reconhecer falhas que aparecem com frequência na rotina do comércio.
Os principais cuidados para identificar e corrigir divergências são:
-
Comparar o dinheiro contado com o saldo esperado no sistema.
-
Conferir se cada venda foi registrada na forma de pagamento correta.
-
Identificar transações duplicadas, pendentes ou não confirmadas.
-
Verificar cancelamentos, devoluções e estornos realizados.
-
Analisar diferenças recorrentes para identificar possíveis falhas nos procedimentos.
Diferença Entre Dinheiro Esperado e Dinheiro Contado
Uma das situações mais comuns durante o fechamento ocorre quando a quantidade de dinheiro encontrada na gaveta não corresponde ao saldo indicado pelo sistema.
Essa diferença pode representar falta ou sobra de dinheiro, mas nem sempre significa que ocorreu uma perda financeira. Em alguns casos, o problema está relacionado ao registro incorreto de uma movimentação.
Imagine que o PDV Ponto de Venda apresente um saldo esperado de R$ 750, enquanto a contagem física encontre apenas R$ 700.
Antes de considerar os R$ 50 como perda, é necessário investigar as movimentações realizadas durante o período.
Como investigar essa diferença passo a passo?
Etapa 1 — Refazer a contagem do dinheiro
Comece separando notas e moedas por valor. Conte novamente cada grupo e confira o total.
Essa etapa ajuda a identificar possíveis erros de contagem, principalmente quando existem muitas notas de diferentes denominações.
Etapa 2 — Verificar o saldo inicial
Consulte quanto foi registrado na abertura do caixa e compare com o dinheiro efetivamente disponibilizado naquele momento.
Se o valor inicial estiver incorreto, o saldo esperado no fechamento também poderá apresentar diferenças.
Etapa 3 — Consultar sangrias e suprimentos
Verifique todas as retiradas e entradas adicionais realizadas durante o expediente.
Uma sangria de R$ 50 que não foi registrada, por exemplo, pode explicar a diferença encontrada.
Etapa 4 — Revisar os trocos entregues
Confira operações em que o valor recebido em dinheiro foi superior ao total da compra.
Um erro no troco pode alterar o dinheiro físico disponível, mesmo quando o valor da venda foi registrado corretamente.
Etapa 5 — Registrar a ocorrência
Se a diferença continuar, registre o valor e as informações disponíveis para uma análise posterior.
No PDV Ponto de Venda, a consulta do histórico de movimentações pode ajudar a localizar operações relacionadas à inconsistência, conforme os recursos do sistema.
Não é recomendável inserir lançamentos fictícios apenas para fazer o saldo coincidir com a contagem física.
Venda Registrada na Modalidade de Pagamento Errada
Outra causa frequente de divergências é o registro de uma venda em uma modalidade diferente daquela realmente utilizada pelo cliente.
Isso pode acontecer quando uma compra paga por Pix é lançada como dinheiro ou quando um pagamento no cartão de crédito é registrado como débito.
Embora o valor total vendido possa continuar correto, a distribuição dos recebimentos fica incorreta.
Exemplo prático:
Uma loja realiza uma venda de R$ 150 recebida por cartão de débito. Entretanto, no momento do registro, a operação é classificada como dinheiro.
No fechamento, o sistema indicará R$ 150 a mais no recebimento em espécie e R$ 150 a menos no cartão de débito.
Nesse caso, a diferença está na classificação do pagamento, não necessariamente no valor total recebido.
Como identificar e corrigir?
-
Consulte a venda que apresenta inconsistência.
-
Verifique qual forma de pagamento foi registrada.
-
Compare as informações com o comprovante da operação.
-
Confirme se o pagamento realmente foi concluído.
-
Corrija a classificação conforme os procedimentos e recursos disponíveis no sistema.
O importante é que o lançamento corresponda à movimentação financeira realizada.
Quando o PDV Ponto de Venda mantém informações detalhadas sobre os pagamentos, a identificação dessas diferenças pode se tornar mais simples.
Pagamento Duplicado ou Não Confirmado
Pagamentos duplicados e transações não confirmadas também podem comprometer a conferência financeira.
Uma duplicidade ocorre quando uma mesma operação é registrada mais de uma vez, fazendo com que o sistema apresente um valor superior ao efetivamente recebido.
Já um pagamento não confirmado acontece quando a venda é considerada quitada, embora a transação ainda não tenha sido concluída.
Esses problemas exigem atenção, principalmente nas operações eletrônicas.
Como verificar uma possível duplicidade?
Primeiro, consulte o histórico de vendas e identifique operações com valores semelhantes, realizadas em horários próximos.
Depois, compare os identificadores das transações e os comprovantes disponíveis.
Se duas operações apresentarem o mesmo valor, isso não significa automaticamente que existe duplicidade. É necessário verificar se correspondem à mesma compra ou a pagamentos diferentes.
Como proceder quando o pagamento não foi confirmado?
Consulte a situação da transação no serviço financeiro utilizado.
No caso de cartão, verifique se houve aprovação. Para Pix, confirme o recebimento pelos canais apropriados.
Evite registrar uma nova transação antes de verificar se a anterior foi concluída, pois isso pode provocar cobranças ou lançamentos duplicados.
No PDV Ponto de Venda, registros detalhados de data, horário e identificadores podem auxiliar na investigação, quando essas informações estiverem disponíveis.
Estorno ou Devolução Sem Atualização Correta
Cancelamentos, devoluções e estornos precisam ser refletidos corretamente nos registros financeiros.
Uma devolução pode envolver o retorno de um produto e a restituição do pagamento. Já um estorno corresponde à reversão de uma transação financeira.
O tratamento depende da operação realizada e da modalidade utilizada.
Por exemplo, se um cliente devolver uma mercadoria de R$ 90 e receber o valor em dinheiro, essa saída precisa ser considerada na conferência do caixa.
Por outro lado, se o pagamento original foi realizado por cartão e o estorno aconteceu eletronicamente, não deve ser registrada uma retirada física de dinheiro sem que ela realmente tenha ocorrido.
Como conferir essas operações?
Primeiro: consulte o registro original da venda.
Segundo: verifique o valor cancelado, devolvido ou estornado.
Terceiro: identifique a modalidade utilizada para devolver o pagamento.
Quarto: confirme se a operação foi atualizada nos registros financeiros.
Quinto: compare o resultado com as movimentações efetivamente realizadas.
Essa sequência evita que um mesmo valor seja descontado duas vezes ou permaneça indevidamente no total de recebimentos.
Diferenças Que Continuam Aparecendo no Fechamento
Quando as divergências ocorrem repetidamente, é importante analisar se existe algum padrão relacionado aos registros ou procedimentos adotados.
A investigação não deve considerar apenas uma diferença isolada, mas também as circunstâncias em que ela aparece.
Por exemplo, um comércio pode perceber que o caixa apresenta inconsistências com maior frequência nos períodos de maior movimento.
Também podem existir diferenças concentradas em determinada modalidade de pagamento.
Como identificar a origem de problemas recorrentes?
1. Registrar as ocorrências
Anote a data, o período, o valor encontrado e o tipo de divergência.
2. Verificar se existe um padrão
Compare as ocorrências para identificar horários, modalidades ou situações semelhantes.
3. Consultar os registros relacionados
Utilize o histórico do PDV Ponto de Venda para verificar operações que possam explicar a diferença.
4. Revisar os procedimentos
Analise se os registros estão sendo realizados no momento correto e se existe alguma etapa que precisa de maior atenção.
5. Acompanhar os resultados
Depois de corrigir um procedimento, observe se as diferenças continuam acontecendo.
É importante entender que a utilização de um sistema não elimina automaticamente os erros. Os resultados dependem da qualidade dos registros, da conferência e da organização dos processos.
Como Conferir as Vendas do PDV com os Registros Financeiros e Fiscais?
Conferir as vendas envolve verificar se as informações registradas no caixa correspondem aos pagamentos realizados e aos documentos relacionados às operações. Entretanto, fechamento de caixa, conciliação financeira e conferência fiscal possuem finalidades diferentes. Enquanto o fechamento verifica as movimentações de um período, a conciliação compara os lançamentos com os registros das instituições financeiras. Já a conferência fiscal considera os documentos emitidos e suas respectivas situações. Em um PDV Ponto de Venda, essas informações podem ser relacionadas para facilitar a identificação de inconsistências, desde que os registros estejam corretos. Compreender essas diferenças evita que prazos de repasse, taxas financeiras ou documentos pendentes sejam interpretados incorretamente como erros no caixa.
Os principais pontos dessa conferência são:
-
Diferenciar fechamento de caixa e conciliação financeira.
-
Comparar os pagamentos registrados com as transações confirmadas.
-
Verificar taxas, estornos e prazos de repasse.
-
Conferir a situação dos documentos fiscais relacionados às vendas.
-
Investigar diferenças considerando a origem de cada informação.
Qual É a Diferença Entre Fechamento e Conciliação Financeira?
O fechamento de caixa e a conciliação financeira são procedimentos complementares, mas possuem objetivos distintos.
O fechamento verifica as movimentações realizadas em determinado caixa ou período.
Ele considera informações como abertura, vendas, retiradas, entradas adicionais e valores recebidos.
Já a conciliação financeira compara os lançamentos do estabelecimento com as informações fornecidas por bancos, adquirentes de cartão e outros serviços de pagamento.
Exemplo prático:
Uma loja registra R$ 3.000 em vendas no cartão durante o expediente.
No fechamento, o responsável verifica se essas vendas correspondem às transações aprovadas.
Posteriormente, na conciliação financeira, o estabelecimento acompanha quando os valores serão repassados à conta bancária e quais taxas ou ajustes serão aplicados.
Portanto, uma venda pode estar corretamente registrada no fechamento mesmo que o valor ainda não tenha sido depositado no banco.
O PDV Ponto de Venda pode contribuir com esse processo ao disponibilizar os registros das vendas, mas a conciliação depende também das informações financeiras externas.
Como Conferir Vendas Recebidas por Cartão e Pix?
A conferência dos pagamentos eletrônicos exige a comparação entre os lançamentos registrados e as transações efetivamente realizadas.
O procedimento pode seguir etapas organizadas.
Etapa 1 — Consultar os registros de pagamento
Identifique as vendas recebidas por cartão de crédito, débito e Pix durante o período analisado.
Etapa 2 — Verificar as transações confirmadas
Consulte os relatórios ou extratos disponíveis nas instituições financeiras e serviços de pagamento.
Etapa 3 — Comparar os valores
Verifique se os valores registrados correspondem às transações efetivamente aprovadas ou recebidas.
Etapa 4 — Identificar estornos e ajustes
Analise pagamentos cancelados, devoluções e possíveis correções realizadas.
Etapa 5 — Conferir as datas de repasse
Observe quando os valores serão disponibilizados na conta bancária.
Etapa 6 — Registrar diferenças encontradas
Caso exista alguma inconsistência, identifique a operação relacionada antes de realizar qualquer ajuste.
Por exemplo, uma venda de R$ 250 pode estar corretamente registrada no PDV Ponto de Venda, mas apresentar um valor líquido inferior no repasse do cartão em razão das taxas contratadas.
Isso não representa necessariamente um erro na venda.
A análise precisa considerar a diferença entre valor bruto, valor líquido e data de recebimento.
Qual É a Relação Entre Documentos Fiscais e Vendas Registradas?
Os documentos fiscais registram informações tributárias relacionadas às operações comerciais, conforme as regras aplicáveis.
Entre os documentos utilizados estão a Nota Fiscal Eletrônica (NF-e) e a Nota Fiscal de Consumidor Eletrônica (NFC-e), dependendo do tipo de operação e das exigências correspondentes.
A conferência fiscal deve considerar a situação dos documentos relacionados às vendas.
É importante verificar se os documentos foram autorizados, cancelados ou se existem operações pendentes que precisam de análise.
Também é necessário diferenciar a emissão de um documento fiscal da confirmação do pagamento.
Exemplo prático:
Um estabelecimento realiza uma venda de R$ 180, registra o pagamento e inicia a emissão do documento fiscal.
Se houver algum problema na autorização do documento, isso não significa automaticamente que o pagamento deixou de ser realizado.
Da mesma forma, a existência de um documento fiscal autorizado não comprova, por si só, que o valor foi recebido.
Por isso, os registros devem ser analisados separadamente e relacionados à mesma operação.
Quando o PDV Ponto de Venda oferece funcionalidades fiscais, elas podem auxiliar na organização dessas informações, conforme os recursos disponíveis.
As exigências relacionadas à emissão e ao tratamento dos documentos devem seguir as regras fiscais aplicáveis ao estabelecimento e à unidade federativa.
Por Que o Valor Vendido Pode Ser Diferente do Valor Recebido no Banco?
Nem toda diferença entre o valor vendido e o saldo recebido na conta bancária representa uma inconsistência.
Algumas operações possuem características financeiras que precisam ser consideradas.
Prazos de repasse
As vendas realizadas por cartão podem ser creditadas em datas posteriores, conforme as condições contratadas.
Taxas de pagamento
Determinados serviços financeiros cobram taxas que reduzem o valor líquido repassado.
Estornos e ajustes
Uma transação cancelada pode gerar movimentações que alteram o valor previsto para recebimento.
Datas diferentes
Uma venda realizada em determinado dia pode ser liquidada financeiramente em outro período.
Imagine que um comércio tenha vendido R$ 5.000 no cartão durante uma semana.
Esse total representa o valor bruto das operações consideradas. Entretanto, o montante efetivamente creditado poderá ser diferente devido às taxas, aos prazos e aos ajustes aplicáveis.
A conferência deve comparar informações equivalentes, evitando relacionar diretamente vendas brutas com depósitos líquidos sem considerar essas diferenças.
Como Um Sistema de Frente de Caixa Ajuda a Identificar Divergências?
Um sistema de frente de caixa pode contribuir para a organização das vendas e movimentações financeiras, principalmente quando permite consultar informações detalhadas sobre as operações. Em um PDV Ponto de Venda, recursos como histórico de vendas, separação das modalidades de pagamento e relatórios de movimentação podem facilitar a identificação de diferenças. Esses recursos ajudam o estabelecimento a compreender o que foi registrado durante o expediente e quais operações precisam de conferência. Entretanto, a disponibilidade das funcionalidades varia conforme a solução utilizada. Além disso, o sistema depende de informações corretas para apresentar resultados confiáveis. Por esse motivo, a tecnologia deve ser utilizada em conjunto com procedimentos organizados de registro, conferência e acompanhamento.
Os recursos mais relevantes para essa atividade são:
-
Histórico de vendas com informações detalhadas.
-
Separação dos recebimentos por forma de pagamento.
-
Relatórios de abertura, movimentação e fechamento.
-
Consulta de cancelamentos, devoluções e ajustes.
-
Registros que permitam investigar diferenças anteriores.
Registro Centralizado das Operações
A centralização dos registros permite consultar as vendas realizadas em determinado período sem depender exclusivamente de anotações separadas.
Um PDV Ponto de Venda pode armazenar informações como data, horário, valor da compra e modalidade de pagamento.
Quando esses dados estão disponíveis, o responsável consegue localizar operações específicas e comparar os registros com os comprovantes.
Por exemplo, se houver uma diferença de R$ 75, é possível consultar vendas desse valor ou movimentações relacionadas para investigar sua origem.
Entretanto, encontrar uma operação com valor semelhante não significa necessariamente que ela seja a causa da divergência.
É necessário conferir os demais dados para confirmar a relação.
Separação Automática das Formas de Pagamento
A organização dos recebimentos por modalidade facilita a comparação dos valores registrados.
Em vez de apresentar somente o total vendido, o sistema pode separar as operações por dinheiro, Pix, débito e crédito.
Essa divisão permite identificar em qual modalidade aparece determinada inconsistência.
Imagine que o relatório apresente R$ 900 recebidos em dinheiro, mas a conferência física, considerando as demais movimentações, indique um valor inferior.
Nesse caso, o responsável pode concentrar a investigação nas operações em espécie.
O mesmo princípio vale para pagamentos eletrônicos.
Nos pagamentos mistos, é importante que cada parcela seja registrada na modalidade correspondente para evitar classificações incorretas.
Relatórios de Movimentação de Caixa
Os relatórios permitem consultar as operações registradas durante o expediente.
Dependendo das funcionalidades do PDV Ponto de Venda, podem apresentar:
-
Valor inicial de abertura.
-
Total de vendas por modalidade.
-
Sangrias e suprimentos.
-
Cancelamentos e estornos.
-
Saldo esperado de fechamento.
-
Diferenças registradas.
Essas informações ajudam a compreender como o saldo foi formado e quais movimentações influenciaram o resultado.
Também podem permitir a comparação entre períodos, facilitando a identificação de alterações no comportamento dos registros.
Histórico de Divergências e Correções
Manter informações sobre diferenças encontradas no fechamento ajuda a identificar situações recorrentes.
Quando o sistema disponibiliza recursos de histórico ou auditoria, é possível consultar determinadas alterações e verificar o que foi modificado.
Por exemplo, uma loja pode identificar que várias diferenças estão relacionadas a vendas registradas como dinheiro, embora tenham sido recebidas por Pix.
Ao analisar essas ocorrências, o estabelecimento pode revisar o procedimento utilizado para registrar os pagamentos.
O histórico também ajuda a evitar correções sem justificativa.
O ideal é que alterações mantenham informações suficientes para explicar o motivo do ajuste e identificar a movimentação relacionada.
Quais Recursos Avaliar Antes de Escolher um PDV?
Antes de escolher um sistema de frente de caixa, é importante identificar quais funcionalidades são necessárias para a rotina do estabelecimento.
Os principais recursos que podem ser avaliados incluem:
Abertura e fechamento de caixa: permitem registrar o início e o encerramento das movimentações de determinado período.
Registro de diferentes meios de pagamento: ajuda a separar os valores recebidos conforme cada modalidade.
Controle de sangrias e suprimentos: permite acompanhar entradas e retiradas que alteram o dinheiro físico.
Relatórios por período: facilitam a consulta das operações realizadas durante turnos ou expedientes.
Histórico de movimentações: ajuda a investigar cancelamentos, ajustes e outras ocorrências.
Integrações de pagamento e recursos fiscais: podem contribuir para relacionar informações comerciais, financeiras e fiscais, conforme as necessidades do estabelecimento.
A escolha deve considerar a rotina real da empresa e os procedimentos que precisam ser organizados.
Não basta que o PDV Ponto de Venda disponibilize diferentes funcionalidades. É necessário que os recursos sejam utilizados corretamente e que os registros sejam conferidos de maneira consistente.
Quais Cuidados Diários Ajudam a Evitar Divergências no Caixa?
Evitar divergências exige atenção às operações realizadas durante todo o expediente, e não apenas no momento do fechamento. Em um PDV Ponto de Venda, a qualidade das informações depende de registros corretos, pagamentos confirmados e movimentações financeiras devidamente identificadas. Quando as conferências são realizadas somente no encerramento, localizar a origem de determinadas diferenças pode ser mais difícil. Por isso, adotar procedimentos simples durante o atendimento ajuda a manter os dados organizados e facilita a análise posterior. Neste tópico, você verá quais cuidados podem ser incorporados à rotina e como acompanhar erros recorrentes sem depender de ajustes artificiais para equilibrar o caixa.
Os cuidados mais importantes envolvem:
-
Conferir os pagamentos antes de concluir as vendas.
-
Registrar movimentações no momento em que acontecem.
-
Verificar operações pendentes durante o expediente.
-
Seguir uma sequência padronizada de fechamento.
-
Acompanhar as causas das diferenças encontradas.
Conferir Pagamentos Antes de Concluir a Venda
Uma das principais medidas preventivas é confirmar os dados de pagamento antes de finalizar a operação.
Nos pagamentos em dinheiro, confira o valor recebido e o troco entregue.
Nas operações por cartão, verifique se a transação foi aprovada.
Nos pagamentos por Pix, confirme o recebimento por um canal confiável.
Também é importante verificar se a modalidade selecionada corresponde à utilizada pelo cliente.
Essa conferência reduz a possibilidade de registrar informações incorretas e precisar investigar o problema posteriormente.
Registrar Movimentações no Momento em Que Acontecem
O registro imediato das movimentações ajuda a evitar esquecimentos e informações incompletas.
Quando uma sangria é realizada, por exemplo, seu valor deve ser registrado conforme os procedimentos do estabelecimento.
O mesmo cuidado vale para suprimentos, devoluções e estornos.
Deixar esses lançamentos para o final do expediente pode dificultar a identificação dos valores e das operações relacionadas.
O PDV Ponto de Venda deve refletir as movimentações efetivamente realizadas, permitindo que os registros acompanhem a rotina do caixa.
Realizar Conferências ao Longo do Expediente
As verificações durante o funcionamento podem ajudar a identificar inconsistências antes do fechamento.
Não é necessário realizar um encerramento completo a cada conferência.
O estabelecimento pode adotar verificações pontuais, como consultar operações pendentes, conferir pagamentos eletrônicos e verificar movimentações que exigem atenção.
Por exemplo, após uma falha de comunicação na confirmação de um cartão, é importante consultar o resultado da transação antes de tentar registrar o pagamento novamente.
Esse cuidado reduz o risco de duplicidades e lançamentos incorretos.
Padronizar o Procedimento de Fechamento
A adoção de uma sequência de conferência ajuda a evitar que etapas importantes sejam esquecidas.
Uma rotina pode seguir este processo:
1. Verificar as operações pendentes
Confirme se existem vendas, pagamentos ou ajustes que precisam de análise.
2. Consultar o resumo financeiro
Identifique os valores registrados por modalidade de pagamento.
3. Conferir o dinheiro físico
Conte as notas e moedas disponíveis e compare com o saldo esperado.
4. Verificar os recebimentos eletrônicos
Consulte as transações confirmadas e identifique possíveis diferenças.
5. Analisar as movimentações adicionais
Confira sangrias, suprimentos, devoluções e estornos.
6. Registrar diferenças e finalizar
Documente as ocorrências encontradas e confirme o encerramento conforme os procedimentos adotados.
Essa padronização permite que o fechamento seja realizado de maneira consistente, independentemente do volume de vendas.
Acompanhar as Causas Mais Frequentes de Divergências
Além de corrigir problemas isolados, é importante acompanhar quais tipos de erro aparecem com maior frequência.
O estabelecimento pode registrar as ocorrências e classificá-las conforme a origem identificada.
Entre as categorias possíveis estão diferenças de troco, pagamentos registrados incorretamente, retiradas não lançadas e transações duplicadas.
Depois de reunir essas informações, é possível verificar se os problemas estão concentrados em alguma etapa do atendimento.
Exemplo prático:
Uma loja percebe que, durante vários fechamentos, os registros indicam valores superiores em dinheiro e inferiores em Pix.
Ao analisar as operações, identifica que determinados pagamentos eletrônicos foram registrados como recebimentos em espécie.
Nesse cenário, a medida adequada é revisar o procedimento de confirmação e classificação dos pagamentos.
Após a mudança, o estabelecimento pode acompanhar os fechamentos seguintes para verificar se a ocorrência continua acontecendo.
Os relatórios do PDV Ponto de Venda podem ajudar nessa análise, desde que apresentem informações suficientes para comparar as operações.
A redução de divergências não depende apenas do uso da tecnologia. Ela está relacionada à qualidade dos dados, à conferência dos pagamentos e à aplicação consistente dos procedimentos de registro e fechamento.
Realizar o fechamento de caixa corretamente é fundamental para manter o controle das movimentações financeiras e identificar possíveis diferenças entre os valores registrados e os recebimentos reais. Com um PDV Ponto de Venda, o estabelecimento pode organizar as informações das vendas, consultar os pagamentos realizados e acompanhar as movimentações de cada período, conforme os recursos disponíveis no sistema.
Para tornar esse processo mais confiável, é importante começar pela abertura correta do caixa, registrar cada pagamento na modalidade utilizada e conferir sangrias, suprimentos, cancelamentos e devoluções. A comparação entre os valores esperados e os efetivamente recebidos permite identificar inconsistências e investigar suas causas antes de confirmar o encerramento.
Além disso, utilizar um sistema de frente de caixa com relatórios detalhados e histórico de operações pode facilitar as conferências e o acompanhamento de diferenças recorrentes.
Entretanto, a tecnologia sozinha não garante um fechamento sem erros. Os resultados dependem da qualidade dos dados registrados, da organização dos processos e da realização de conferências periódicas.
Ao estabelecer uma rotina de verificação e utilizar corretamente os recursos do PDV Ponto de Venda, o comércio consegue manter informações financeiras mais organizadas, identificar problemas com maior facilidade e tomar decisões com base em registros mais confiáveis.
Relacionados
1.PDV Ponto de Venda: Como Automatizar Vendas e Organizar a Operação.
2.PDV Ponto de Venda: Como Evitar Divergências no Caixa e no Estoque.
Curiosidades
O VarejistaPro é uma solução de gestão para o comércio varejista que integra PDV, vendas, estoque, financeiro e emissão fiscal. Com recursos de automação, controle de caixa, pagamentos integrados e relatórios gerenciais, ajuda comerciantes a organizar suas operações, acompanhar movimentações e melhorar a eficiência do atendimento.