Fechar o caixa e descobrir que os valores não correspondem às vendas registradas é um problema que pode comprometer o controle financeiro de qualquer comércio. Para evitar essas diferenças, é necessário registrar corretamente os recebimentos, conferir dinheiro, Pix e cartões, controlar retiradas e verificar as movimentações antes de encerrar o expediente. Um PDV ponto de venda ajuda a organizar esse processo, reunindo informações que permitem identificar possíveis erros. Entretanto, a tecnologia sozinha não garante um fechamento correto: os resultados dependem da qualidade dos registros, dos procedimentos adotados e da conferência realizada pela equipe. Neste conteúdo, você entenderá as principais causas das divergências, como fazer o fechamento passo a passo e quais cuidados ajudam a manter o caixa organizado.
O que você vai aprender neste conteúdo:
-
Quais erros provocam diferenças no fechamento de caixa.
-
Como registrar e conferir corretamente os recebimentos.
-
Como fazer o fechamento de caixa passo a passo.
-
O que verificar quando existe sobra ou falta de dinheiro.
-
Como utilizar o PDV ponto de venda para acompanhar as movimentações e prevenir problemas.
Por que acontecem erros no fechamento de caixa?
Os erros no fechamento de caixa geralmente começam durante o atendimento, quando alguma venda, pagamento ou movimentação não é registrada corretamente.
Em estabelecimentos que realizam muitas vendas ao longo do dia, pequenas falhas podem passar despercebidas e aparecer somente no momento da conferência.
Um PDV ponto de venda permite organizar os registros, mas é importante entender quais situações provocam diferenças para evitar que elas se repitam.
Os erros mais comuns na rotina do comércio
Entre as situações que merecem atenção estão:
-
Troco incorreto: o operador devolve um valor diferente do devido ao cliente.
-
Forma de pagamento errada: uma venda recebida em dinheiro é registrada como Pix ou cartão.
-
Sangria não registrada: uma retirada de dinheiro acontece sem atualização do caixa.
-
Cancelamento inadequado: uma venda é cancelada sem que os registros financeiros e fiscais sejam tratados corretamente.
-
Pagamento não confirmado: a venda é finalizada antes de verificar se o recebimento realmente aconteceu.
-
Fundo de troco incorreto: o valor informado na abertura não corresponde ao dinheiro disponível.
Imagine uma loja de variedades que recebe R$ 90 em dinheiro, mas registra a venda como cartão.
O valor total vendido continua sendo R$ 90, porém o sistema passa a indicar um recebimento em cartão que não aconteceu, enquanto o dinheiro físico fica acima do esperado.
Essa situação demonstra que uma divergência nem sempre significa perda financeira. Às vezes, o problema está apenas na classificação incorreta de uma movimentação.
Por isso, o controle deve começar no momento em que a venda é registrada.
Como funciona o fechamento de caixa em um PDV ponto de venda?
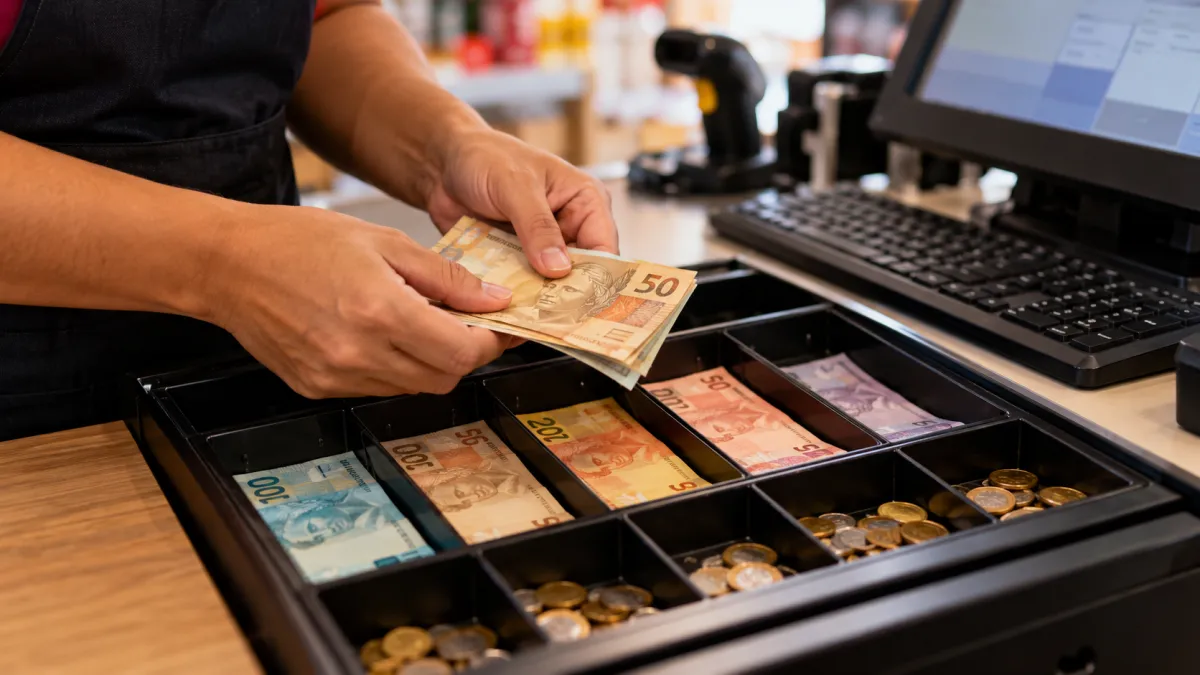
O fechamento de caixa é o procedimento utilizado para comparar os valores registrados durante determinado período com os recebimentos e movimentações efetivamente realizados.
No PDV ponto de venda, esse processo envolve muito mais do que contar notas e moedas. É necessário verificar a abertura, as vendas, os pagamentos eletrônicos e as entradas e saídas de dinheiro.
Abertura, movimentação e fechamento de caixa
O processo pode ser dividido em três momentos.
Abertura do caixa
Antes do primeiro atendimento, o operador confere o dinheiro destinado ao troco e registra esse valor inicial.
Por exemplo, um minimercado começa o expediente com R$ 150 em notas e moedas.
Esse dinheiro compõe o saldo inicial, mas não representa uma venda realizada naquele dia.
Movimentação durante o expediente
Todas as vendas e operações precisam ser registradas conforme acontecem.
Isso inclui pagamentos, sangrias, suprimentos, devoluções e outras movimentações que alterem os valores controlados.
Fechamento do caixa
Ao terminar o período, o operador consulta os relatórios e compara os valores esperados com os valores encontrados.
Caso exista uma diferença, será necessário verificar a origem antes de finalizar o procedimento.
Como calcular o valor esperado em dinheiro?
Uma forma simples de conferir o saldo físico é utilizar a seguinte fórmula:
Dinheiro esperado = Fundo inicial + Vendas recebidas em dinheiro + Suprimentos − Sangrias − Reembolsos realizados em dinheiro
Considere este exemplo ilustrativo:
| Movimentação | Valor |
|---|---|
| Fundo de troco inicial | R$ 150,00 |
| Vendas recebidas em dinheiro | R$ 850,00 |
| Suprimentos | R$ 100,00 |
| Sangrias | R$ 300,00 |
| Reembolsos realizados em dinheiro | R$ 50,00 |
| Dinheiro esperado no fechamento | R$ 750,00 |
Se a contagem física apresentar R$ 750, o saldo em dinheiro está de acordo com as movimentações registradas.
Se apresentar R$ 730, existe uma diferença de R$ 20 que precisa ser investigada.
Esse cálculo considera apenas o dinheiro físico. Pix, cartões e outros recebimentos devem ser conferidos separadamente, sem serem somados ao conteúdo da gaveta.
Como fazer a conferência de caixa no PDV passo a passo?
Uma conferência organizada deve seguir a mesma sequência todos os dias. Isso facilita a identificação de erros e evita que informações importantes sejam esquecidas.
O PDV ponto de venda pode auxiliar nesse processo ao disponibilizar o histórico das operações e os valores registrados.
Etapa 1 — Confira a abertura do caixa
Antes de analisar as vendas, verifique se o valor inicial foi informado corretamente.
Compare o fundo de troco registrado com o valor que realmente estava disponível no início do expediente.
Se houver diferença na abertura, o fechamento também poderá apresentar resultados incorretos.
Etapa 2 — Verifique os registros das vendas
Consulte as vendas realizadas durante o período e confira se todas foram finalizadas corretamente.
Observe principalmente:
-
Vendas concluídas.
-
Operações canceladas.
-
Descontos concedidos.
-
Devoluções realizadas.
-
Pagamentos divididos entre modalidades diferentes.
Se uma venda foi recebida parcialmente em dinheiro e parcialmente no Pix, cada valor deve aparecer na modalidade correspondente.
Etapa 3 — Faça a contagem do dinheiro físico
Conte separadamente as notas e moedas disponíveis na gaveta.
Depois, compare o total com o saldo esperado, considerando o fundo inicial e as movimentações registradas.
Sempre que possível, realize a contagem em um local adequado, sem interrupções de novos atendimentos.
Etapa 4 — Confira os pagamentos eletrônicos
Compare os registros do PDV ponto de venda com as informações das instituições financeiras e dos meios de pagamento utilizados.
No Pix, verifique se a transação foi confirmada.
Nos cartões, confira as operações aprovadas, observando também eventuais cancelamentos e estornos.
Essa comparação deve considerar que o dinheiro pode chegar à conta bancária em uma data diferente daquela em que a venda aconteceu.
Etapa 5 — Verifique as movimentações adicionais
Analise retiradas, suprimentos e reembolsos.
Por exemplo, se foram retirados R$ 250 da gaveta durante o expediente, esse valor precisa constar no controle de sangrias.
Caso contrário, poderá aparecer como uma falta de dinheiro.
Etapa 6 — Compare os valores e finalize o fechamento
Depois das conferências, compare os valores registrados com os efetivamente encontrados.
Se estiverem corretos, finalize o procedimento conforme as regras da empresa.
Quando houver diferença, registre a ocorrência e investigue sua origem antes de realizar qualquer correção.
Etapa 7 — Acompanhe e analise os resultados
O fechamento não deve servir apenas para identificar se houve sobra ou falta de dinheiro.
Os registros também podem revelar problemas recorrentes, como erros de troco, pagamentos classificados incorretamente ou retiradas sem identificação.
O acompanhamento dessas informações ajuda o estabelecimento a melhorar os procedimentos utilizados nos próximos expedientes.
Como conferir dinheiro, Pix, cartões e pagamentos mistos?
Uma das principais dificuldades do fechamento está na variedade de formas de pagamento utilizadas pelos consumidores.
Em um mesmo dia, o comércio pode receber dinheiro, Pix, cartões de crédito e débito, além de pagamentos divididos.
Para evitar diferenças, o PDV ponto de venda deve registrar corretamente cada modalidade.
Pagamentos em dinheiro
O dinheiro exige conferência física.
Durante o atendimento, é importante verificar o valor recebido e o troco antes de finalizar a operação.
Ao encerrar o caixa, a contagem deve considerar todas as notas e moedas disponíveis, bem como as entradas e retiradas registradas.
Pagamentos via Pix
No Pix, o cuidado principal é confirmar o recebimento.
Não basta observar uma imagem de comprovante apresentada pelo cliente, pois ela pode não representar uma transferência efetivamente concluída.
O Banco Central do Brasil orienta conferir o extrato bancário antes de realizar devoluções solicitadas por terceiros, justamente porque existem situações envolvendo comprovantes falsos.
Na rotina comercial, a confirmação deve ocorrer pelos canais confiáveis da instituição financeira ou por uma integração de pagamento que informe o resultado da transação.
Pagamentos com cartão
Nas vendas com cartão, é necessário verificar se a transação foi aprovada e se o valor corresponde à venda registrada.
Também é importante distinguir:
-
Valor bruto da venda.
-
Taxas cobradas pela operadora.
-
Valor líquido previsto para recebimento.
-
Data prevista de repasse.
Uma venda de R$ 100 pode gerar um recebível líquido inferior quando existem taxas contratadas.
Isso não significa, por si só, que o caixa tenha uma diferença de dinheiro.
O correto é conferir a venda pelo valor registrado e acompanhar separadamente o repasse financeiro.
Pagamentos mistos
Os pagamentos mistos acontecem quando o consumidor utiliza mais de uma modalidade na mesma compra.
Imagine uma venda de R$ 180:
-
R$ 80 pagos em dinheiro.
-
R$ 100 pagos no Pix.
O registro deve identificar as duas parcelas.
Se os R$ 180 forem classificados como dinheiro, o fechamento apresentará informações incorretas, mesmo que a venda tenha sido recebida integralmente.
A separação correta dos valores facilita o controle de fechamento de caixa e a conferência de cada meio de pagamento.
Quais movimentações precisam ser registradas para evitar diferenças?
Além das vendas, outras operações alteram o dinheiro disponível ou os registros financeiros da loja.
Quando essas movimentações não são controladas, torna-se mais difícil identificar a origem de uma divergência no fechamento de caixa.
Sangria de caixa
A sangria é a retirada de dinheiro durante o expediente.
Ela pode acontecer, por exemplo, quando o estabelecimento transfere parte do dinheiro da gaveta para um cofre.
Imagine que o caixa possui R$ 700 e o responsável retira R$ 300.
A gaveta passa a conter R$ 400, mas os R$ 300 retirados precisam permanecer registrados como uma movimentação de saída.
Sem esse registro, o fechamento poderá indicar uma falta que não corresponde a uma perda real.
Suprimento de caixa
O suprimento ocorre quando uma quantia adicional é colocada na gaveta.
Um exemplo comum é a inclusão de notas de menor valor para facilitar o troco.
Se a loja acrescentar R$ 100 ao fundo de caixa, essa movimentação precisa ser registrada.
O suprimento aumenta o dinheiro físico disponível, mas não representa uma nova venda.
Descontos e cancelamentos
Os descontos devem ser aplicados e registrados corretamente antes da finalização da venda.
Já os cancelamentos precisam observar tanto o registro comercial quanto a situação do pagamento e do documento fiscal, quando aplicável.
Excluir ou modificar uma operação sem verificar seus efeitos pode criar diferenças entre relatórios.
Devoluções e reembolsos
Quando um cliente devolve uma mercadoria, a empresa precisa identificar se haverá troca, crédito ou devolução de valores.
Se ocorrer um reembolso em dinheiro, por exemplo, a saída deverá aparecer no controle financeiro do caixa.
Também é necessário verificar a documentação fiscal correspondente.
Manter essas operações identificadas evita que ajustes legítimos sejam confundidos com erros de atendimento.
Como identificar e corrigir uma divergência no fechamento de caixa?
Encontrar uma diferença não significa que o responsável deva alterar imediatamente os valores registrados.
O primeiro passo é identificar o que realmente aconteceu.
Com o histórico do PDV ponto de venda, os responsáveis podem consultar operações e procurar movimentações que expliquem a divergência.
O que fazer quando falta dinheiro no caixa?
Se o sistema indica R$ 600 e a contagem física apresenta R$ 570, existe uma falta aparente de R$ 30.
Nesse caso:
-
Refaça a contagem das notas e moedas.
-
Confira se o fundo de troco inicial estava correto.
-
Verifique todas as sangrias.
-
Procure vendas classificadas em modalidades erradas.
-
Analise reembolsos e cancelamentos.
-
Registre a ocorrência caso a diferença permaneça.
Evite criar despesas fictícias apenas para fazer o saldo coincidir com a contagem.
O que fazer quando sobra dinheiro no caixa?
A sobra também merece investigação.
Ela pode indicar, por exemplo, que uma venda recebida em dinheiro foi registrada como cartão.
Imagine que o caixa apresenta R$ 50 a mais, enquanto os registros indicam R$ 50 em cartão sem uma transação correspondente.
Essa situação sugere um possível erro na classificação do pagamento.
O ideal é consultar os registros, localizar a operação e seguir o procedimento autorizado para realizar a correção.
Como registrar uma ocorrência de fechamento?
Um controle de divergências pode conter:
-
Data e horário.
-
Identificação do caixa.
-
Responsável pela operação.
-
Valor esperado.
-
Valor encontrado.
-
Diferença identificada.
-
Possível causa.
-
Providência adotada.
Esses dados ajudam a acompanhar ocorrências e identificar problemas repetidos.
Também é importante não confundir diferenças de caixa com erros contábeis ou fiscais. Dependendo da situação, a correção poderá exigir procedimentos adicionais.
Principais erros no fechamento de caixa e como evitá-los
Os problemas no fechamento podem ter origens diferentes, mas muitos estão relacionados à falta de conferência no momento das operações.
A tabela apresenta situações comuns no varejo e medidas preventivas que podem ser adotadas.
Tabela — Erros comuns no caixa, consequências e formas de prevenção
| Erro identificado | Possível consequência | Como evitar |
|---|---|---|
| Troco entregue incorretamente | Falta ou sobra de dinheiro | Conferir o valor recebido e o troco |
| Venda registrada na modalidade errada | Diferença entre dinheiro, Pix e cartão | Confirmar a forma de pagamento |
| Sangria sem registro | Falta aparente na gaveta | Registrar toda retirada |
| Fundo de troco incorreto | Saldo inicial divergente | Contar e registrar a abertura |
| Pix não confirmado | Venda considerada paga sem recebimento | Verificar a confirmação da transação |
| Cancelamento sem conferência | Inconsistência nos registros | Validar o cancelamento e o estorno |
| Pagamento misto registrado incorretamente | Diferença entre modalidades | Separar os valores de cada pagamento |
Fonte: elaboração própria, com situações operacionais ilustrativas. Como referências complementares sobre controles financeiros e pagamentos, consulte o Sebrae e o Banco Central.
A principal orientação é não deixar a conferência apenas para o encerramento do expediente.
Quando o operador verifica os pagamentos, registra as retiradas e confirma os valores durante a venda, diminui a possibilidade de encontrar movimentações sem explicação posteriormente.
Também é importante compreender que nenhuma ferramenta elimina completamente os erros. A qualidade do fechamento depende da precisão dos dados e da consistência dos procedimentos.
Como o PDV ponto de venda ajuda a reduzir erros no fechamento?
Utilizar um PDV ponto de venda permite organizar as informações que fazem parte da rotina de atendimento, especialmente quando o comércio trabalha com diferentes formas de pagamento.
Em vez de depender exclusivamente de anotações manuais, o estabelecimento pode consultar movimentações registradas, históricos e relatórios de conferência.
Registro das vendas e dos pagamentos
Um dos principais benefícios do PDV ponto de venda é permitir que a operação comercial e seu recebimento sejam registrados de maneira organizada.
Isso facilita a identificação de quanto foi vendido e qual modalidade foi utilizada.
Por exemplo, um minimercado pode consultar o total recebido em dinheiro, Pix e cartões durante determinado turno.
Controle de abertura, sangria e fechamento
As movimentações de entrada e retirada de dinheiro precisam fazer parte do histórico do caixa.
No VarejistaPro, o módulo de PDV apresenta recursos de abertura, suprimento, sangria, fechamento e auditoria de operadores.
Esses controles ajudam a acompanhar o dinheiro disponível e a identificar como o saldo foi formado.
Integração com pagamentos
A integração entre o registro da venda e o pagamento pode diminuir a necessidade de digitar manualmente os mesmos valores em sistemas diferentes.
Quando há integração com meios eletrônicos, é possível relacionar transações às vendas correspondentes, conforme os recursos e a configuração utilizados.
Por exemplo, em uma venda de R$ 75 no cartão, uma integração adequada ajuda a manter o valor da operação associado ao pagamento autorizado.
Entretanto, a existência de integração não dispensa a verificação de transações recusadas, canceladas ou pendentes.
Relatórios por operador e período
Estabelecimentos com vários caixas precisam conseguir identificar onde cada operação aconteceu.
Os relatórios por período ou operador permitem separar movimentações e investigar diferenças sem misturar os registros de diferentes pontos de atendimento.
Uma loja com três caixas, por exemplo, consegue realizar conferências individuais e posteriormente analisar os resultados consolidados.
Como escolher um sistema adequado para a rotina da loja?
Antes de escolher um PDV ponto de venda, o comerciante deve avaliar se o sistema atende às necessidades reais do estabelecimento.
É importante considerar a facilidade de registrar pagamentos, consultar movimentações, controlar sangrias e realizar o fechamento.
O VarejistaPro oferece uma solução voltada à gestão do comércio, com recursos de caixa, vendas, pagamentos e emissão fiscal.
Para quem deseja organizar melhor essas operações, conhecer o funcionamento do sistema e verificar sua compatibilidade com a rotina da loja pode ajudar na escolha.
O objetivo deve ser facilitar o trabalho diário e melhorar a qualidade das informações utilizadas pela gestão.
Quais cuidados fiscais ajudam a manter os registros de venda corretos?
O fechamento de caixa e a emissão fiscal são processos relacionados, mas possuem finalidades diferentes.
Enquanto o fechamento verifica os recebimentos e as movimentações financeiras, os documentos fiscais registram operações de acordo com a legislação aplicável.
Por isso, um PDV ponto de venda deve permitir que os responsáveis acompanhem a situação das vendas e dos documentos emitidos.
Confira a situação das notas fiscais emitidas
Quando uma venda exige emissão de NFC-e, é importante verificar se o documento foi autorizado.
Se ocorrer um erro na comunicação com a Secretaria da Fazenda, o responsável deve conferir a situação da operação antes de tentar emitir novamente.
Isso ajuda a evitar que uma mesma venda seja registrada ou documentada em duplicidade.
Tenha cuidado com cancelamentos fiscais
O cancelamento de uma NFC-e não deve ser tratado como a simples exclusão de uma venda no sistema.
A legislação estabelece condições e prazos específicos.
Mantenha coerência entre venda, pagamento e documento fiscal
Uma venda pode envolver informações diferentes:
-
Valor comercial da operação.
-
Forma de pagamento utilizada.
-
Situação do recebimento.
-
Documento fiscal correspondente.
-
Eventual cancelamento ou devolução.
Esses registros precisam ser acompanhados de forma consistente.
Por exemplo, se uma venda de R$ 200 for cancelada, será necessário verificar também o pagamento recebido e as providências fiscais cabíveis.
Cancelar apenas um dos registros pode deixar informações incompatíveis.
Quando o comércio mantém esses processos organizados, fica mais fácil conferir as movimentações e localizar possíveis inconsistências.
Como criar uma rotina de fechamento de caixa mais segura?
A melhor maneira de melhorar o controle de fechamento de caixa é estabelecer procedimentos claros, desde a abertura até a análise dos resultados.
O PDV ponto de venda funciona como uma ferramenta de apoio, mas sua eficiência depende da forma como as informações são registradas e conferidas.
Antes de começar o expediente
Confira o fundo de troco e registre a abertura do caixa.
Verifique se o equipamento está funcionando e se as formas de pagamento utilizadas pelo estabelecimento estão disponíveis.
Também é importante confirmar que o caixa está associado ao período e ao operador corretos.
Durante os atendimentos
Registre todas as vendas no momento em que acontecem.
Antes de finalizar uma operação, confira o valor, a forma de pagamento e a confirmação do recebimento.
Evite deixar sangrias, suprimentos ou outras movimentações para serem anotados posteriormente.
Ao encerrar o turno
Realize a conferência seguindo uma sequência padronizada:
-
Consulte o relatório de vendas.
-
Conte o dinheiro disponível.
-
Verifique o saldo esperado.
-
Confira os pagamentos eletrônicos.
-
Analise sangrias e suprimentos.
-
Identifique possíveis divergências.
-
Registre e finalize o fechamento conforme os procedimentos adotados.
Essa rotina pode ser adaptada ao tamanho e ao volume de vendas do estabelecimento.
Acompanhe os erros que mais se repetem
Além de conferir os valores diariamente, vale observar quais problemas aparecem com maior frequência.
Se a loja apresenta diferenças recorrentes nos pagamentos em dinheiro, por exemplo, pode ser necessário revisar a conferência do troco.
Se os problemas acontecem principalmente com cartões, vale analisar os registros das transações e a forma como os pagamentos são associados às vendas.
O Sebrae disponibiliza orientações sobre organização financeira e controle das entradas e saídas de recursos, que podem complementar os procedimentos utilizados pelo comércio.
A análise periódica ajuda o responsável a identificar pontos de melhoria, corrigir procedimentos e acompanhar a qualidade dos registros.
Com uma rotina organizada e o uso adequado do PDV ponto de venda, o comércio passa a contar com informações mais claras para conferir os recebimentos e investigar diferenças. Ainda assim, a precisão dos resultados depende da atenção durante os atendimentos, da qualidade dos dados e da realização consistente das conferências.
Evitar erros no fechamento de caixa exige organização, atenção aos registros e conferência diária das movimentações. Pequenas falhas, como trocos incorretos, pagamentos registrados na modalidade errada e sangrias não informadas, podem gerar divergências e dificultar o acompanhamento financeiro do comércio.
Com um PDV ponto de venda, é possível organizar as vendas, acompanhar os recebimentos e facilitar a identificação de diferenças entre os valores registrados e os efetivamente recebidos. Porém, a confiabilidade das informações depende da qualidade dos dados inseridos e dos procedimentos adotados pela equipe.
Ao estabelecer uma rotina de conferência, registrar corretamente cada operação e investigar possíveis divergências, o estabelecimento consegue melhorar o controle de fechamento de caixa e tomar decisões com mais segurança.
Para tornar essa rotina mais organizada, conheça o VarejistaPro e descubra como um sistema de gestão voltado ao varejo pode auxiliar no controle das vendas, dos pagamentos e das movimentações do caixa.
Relacionados
1.PDV Ponto de Venda: Como Evitar Divergências no Fechamento do Caixa?
2.Como Aumentar as Vendas com um Sistema PDV Ponto de Venda
Curiosidades
O VarejistaPro é uma plataforma de gestão empresarial (ERP) voltada para empresas do varejo que precisam organizar suas operações em um único sistema. A solução integra o ponto de venda (PDV), o controle de estoque, a gestão financeira e a emissão de documentos fiscais.